Năm 2026, nhiều cá nhân có thu nhập từ tiền lương, tiền công có thể được hoàn thuế thu nhập cá nhân nếu đã nộp thừa so với số thuế phải nộp sau quyết toán.
Công văn 1902/CT-CĐS do Cục Thuế ban hành ngày 31/3/2026 đưa ra hướng dẫn mới nhằm ngăn chặn tình trạng doanh nghiệp sử dụng song song hai hệ thống sổ kế toán để gian lận thuế.
Từ 01/01/2026, quy định về hóa đơn điện tử tiếp tục được hoàn thiện theo Luật Quản lý thuế 2025, với nhiều thay đổi liên quan đến cách lập, truyền nhận và quản lý dữ liệu.
Theo quy định tại Nghị định 68/2026/NĐ-CP, cá nhân cho thuê tài sản có doanh thu từ 500 triệu đồng/năm trở lên thuộc diện phải nộp thuế.
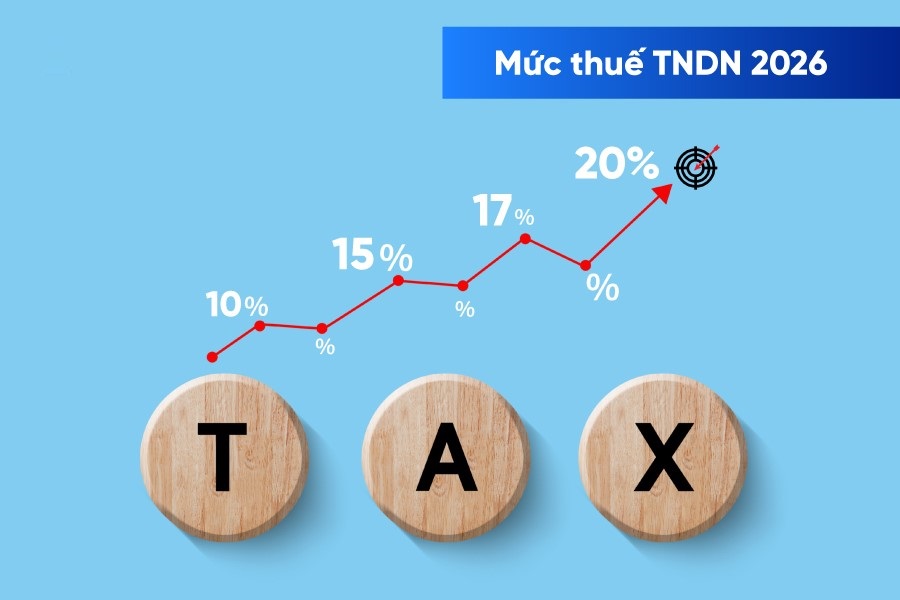
Năm 2026, chính sách thuế thu nhập doanh nghiệp tiếp tục có nhiều điều chỉnh đáng chú ý, đặc biệt với sự ban hành của Thông tư 20/2026/TT-BTC. Những thay đổi này không chỉ tác động đến cách xác định doanh thu, chi phí mà còn ảnh hưởng trực tiếp đến số thuế phải nộp của doanh nghiệp.
Vừa qua, Bộ Tài chính đã công bố dự thảo mới nhất về chính sách hóa đơn, chứng từ điện tử với nhiều đề xuất đáng chú ý như mở rộng trường hợp được lập hóa đơn tổng cuối ngày, cho phép hộ kinh doanh gộp các giao dịch giá trị nhỏ và làm rõ trách nhiệm xuất hóa đơn trong hoạt động thương mại điện tử.
Từ ngày 01/7/2026, việc xử lý hóa đơn điện tử có sai sót được thực hiện theo quy định mới tại Thông tư 91/2026/TT-BTC. Trong đó, người bán có thể lựa chọn lập hóa đơn điều chỉnh trong các trường hợp theo quy định.

Từ ngày 01/7/2026, thủ tục phát hành hóa đơn điện tử được thực hiện theo quy định tại Thông tư 91/2026/TT-BTC với nhiều điểm thay đổi về đăng ký sử dụng, thông báo phát hành, cấp mã và quản lý hóa đơn điện tử.
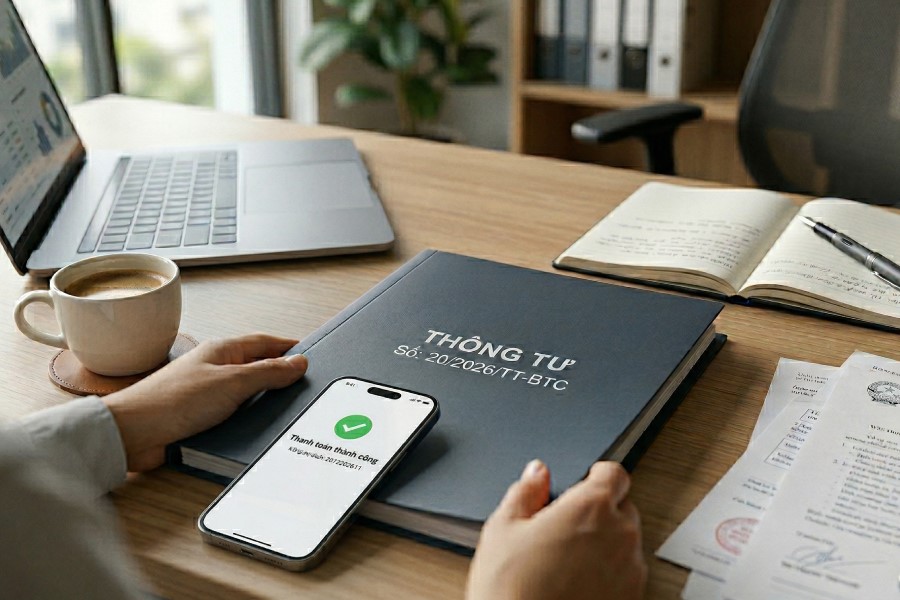
Thông tư 20/2026/TT-BTC quy định, các khoản chi từ 05 triệu đồng trở lên chỉ được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng điều kiện thanh toán không dùng tiền mặt.


© Bản quyền thuộc về TSD CO.,LTD. All rights reserved.