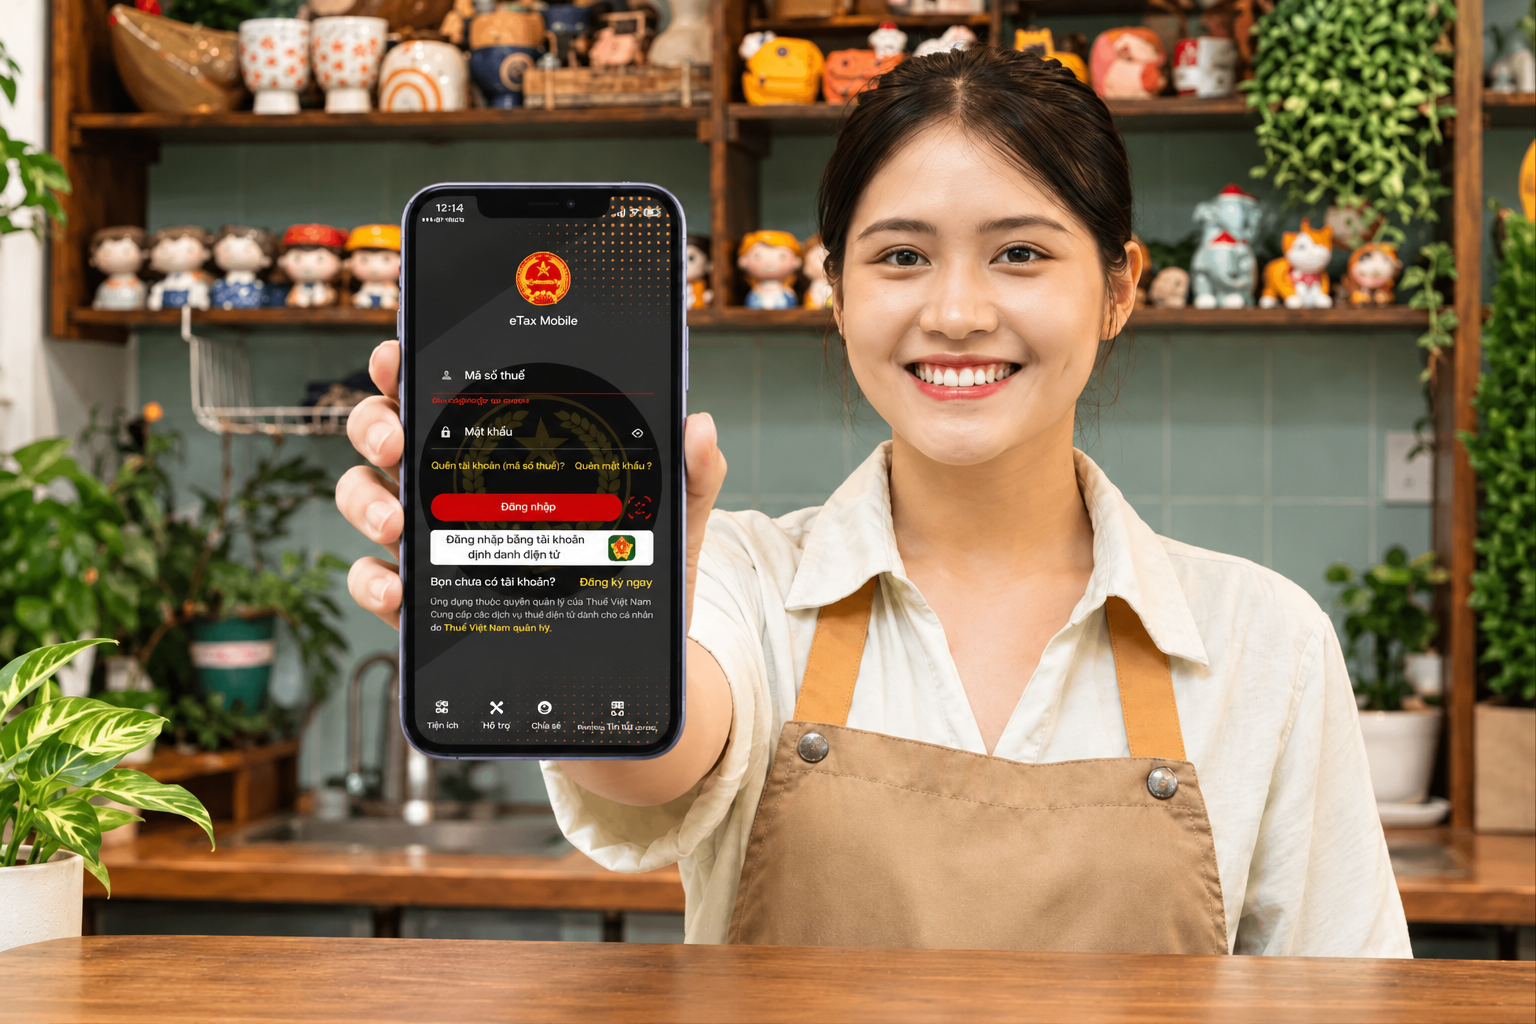
Cục Thuế vừa nâng cấp tính năng Trợ lý ảo trên ứng dụng eTax Mobile, hỗ trợ hộ kinh doanh kê khai và nộp thuế thuận tiện hơn ngay trên thiết bị di động. Thông qua hướng dẫn tương tác từng bước, người nộp thuế có thể lựa chọn kỳ kê khai, nhập thông tin và hoàn thành hồ sơ trực tuyến.
Đặt cọc có phải xuất hóa đơn không? Không phải mọi khoản tiền đặt cọc doanh nghiệp nhận được đều phải lập hóa đơn ngay. Thời điểm lập hóa đơn phụ thuộc vào mục đích nhận tiền, bản chất giao dịch và khoản tiền đó có được xác định là tiền thanh toán hay chỉ nhằm bảo đảm giao kết, thực hiện hợp đồng.
Từ ngày 1/7/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC quy định cụ thể về việc đăng ký, cấp mã, sử dụng và xử lý sai sót đối với hóa đơn điện tử có mã của cơ quan thuế.
Hóa đơn điện tử theo từng lần phát sinh được cơ quan thuế cấp cho một số trường hợp theo quy định. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đã quy định cụ thể về đối tượng, trường hợp áp dụng và thủ tục cấp hóa đơn.
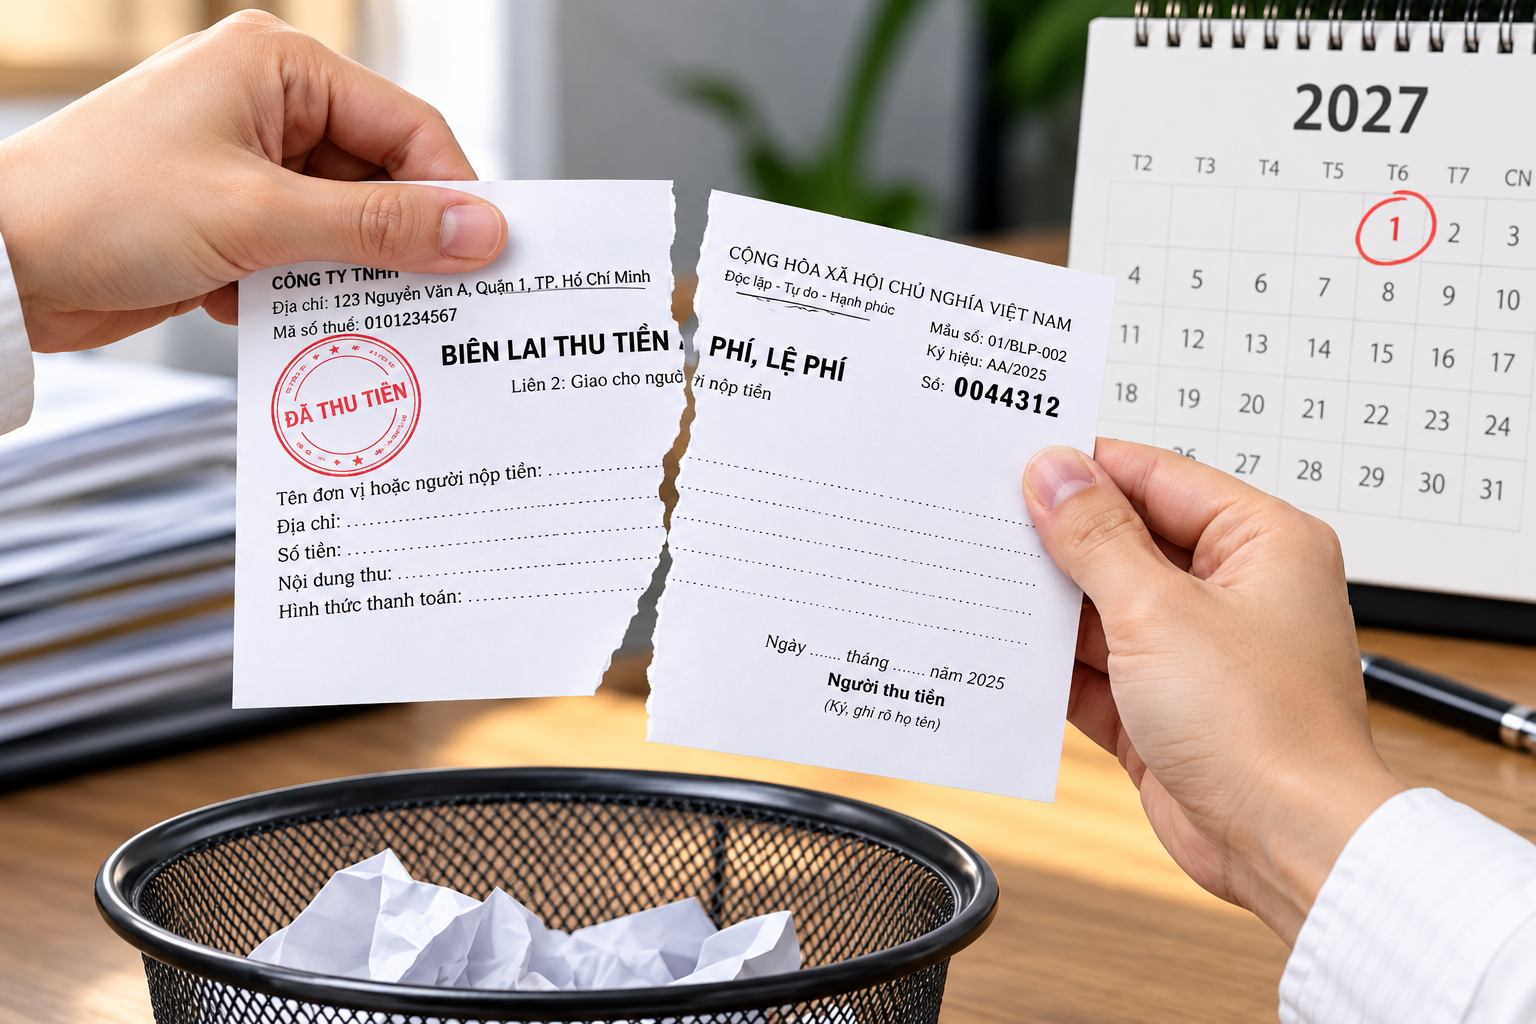
Từ ngày 01/01/2027, biên lai giấy tự in, đặt in chưa sử dụng hết sẽ phải tiêu hủy theo quy định, thay vì tiếp tục được sử dụng như giai đoạn chuyển tiếp. Theo Nghị định 254/2026/NĐ-CP, các tổ chức đang sử dụng biên lai giấy cần đồng thời thực hiện chuyển đổi sang biên lai điện tử theo định dạng chuẩn dữ liệu.
Nghị định 254/2026/NĐ-CP đã quy định cụ thể về việc lập, quản lý và sử dụng biên lai thu thuế, phí, lệ phí điện tử. Trong đó, các nội dung đáng chú ý gồm thời điểm lập, nội dung bắt buộc trên biên lai, ủy nhiệm lập biên lai, truyền dữ liệu đến cơ quan thuế và lộ trình xử lý biên lai giấy.
Từ ngày 1/7/2026, quy định về hóa đơn điện tử, chứng từ điện tử được cập nhật theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Trong đó, hoạt động bán hàng dự trữ quốc gia có những quy định riêng về đối tượng sử dụng, thời điểm lập và quản lý hóa đơn.
Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 bổ sung, làm rõ các quy định về hóa đơn thương mại điện tử, tạo cơ sở pháp lý cho việc lập và chuyển dữ liệu hóa đơn bằng phương thức điện tử đến cơ quan thuế.
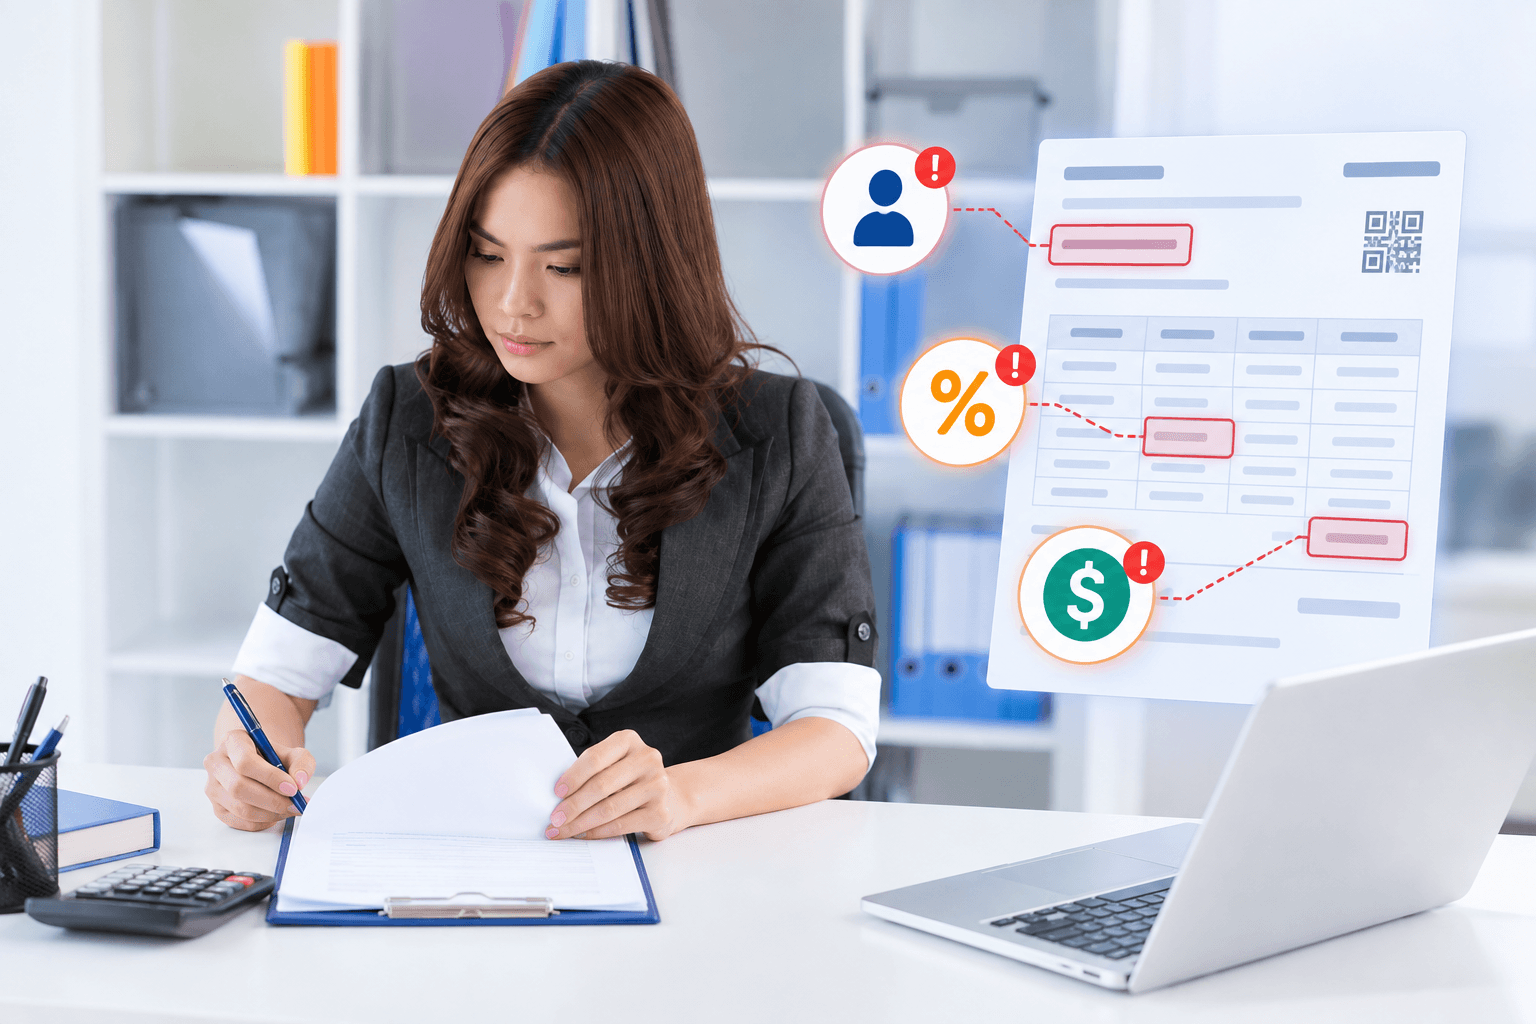
Hóa đơn điện tử có sai mã số thuế, thuế suất hoặc tiền thuế cần được xử lý đúng quy định để bảo đảm thông tin trên hóa đơn và việc kê khai thuế. Vậy với từng trường hợp sai sót, người bán cần điều chỉnh hay thay thế hóa đơn và thực hiện như thế nào?
© Bản quyền thuộc về TSD CO.,LTD. All rights reserved.