Hóa đơn điện tử có mã của cơ quan thuế: 8 quy định cần biết từ 1/7/2026
Từ ngày 1/7/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC quy định cụ thể về việc đăng ký, cấp mã, sử dụng và xử lý sai sót đối với hóa đơn điện tử có mã của cơ quan thuế. Vậy đối tượng nào phải sử dụng hóa đơn có mã, thủ tục đăng ký và cấp mã ra sao, trường hợp nào phải chuyển đổi hoặc ngừng sử dụng? Bài viết dưới đây tổng hợp 8 quy định quan trọng doanh nghiệp, hộ và cá nhân kinh doanh cần lưu ý.
1. Hóa đơn điện tử có mã của cơ quan thuế là gì? Đối tượng nào sử dụng?
Để sử dụng hóa đơn điện tử có mã đúng quy định, trước hết cần xác định rõ khái niệm, đối tượng áp dụng và các nội dung cần có trên hóa đơn.
1.1. Hóa đơn điện tử có mã của cơ quan thuế là gì?
Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi người bán gửi cho người mua. Mã của cơ quan thuế gồm số giao dịch và chuỗi ký tự được mã hóa do hệ thống của cơ quan thuế tạo ra.
Về định dạng, Thông tư 91/2026/TT-BTC quy định hóa đơn điện tử có mã có thêm thành phần dữ liệu liên quan đến mã của cơ quan thuế.
1.2. Đối tượng nào sử dụng hóa đơn điện tử có mã?
Theo Điều 6, Nghị định 254/2026/NĐ-CP, đối tượng sử dụng hóa đơn điện tử được quy định theo từng nhóm. Đáng chú ý, đối với hộ kinh doanh, cá nhân kinh doanh:
- Có doanh thu năm trên 01 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Không thuộc trường hợp phải sử dụng hóa đơn điện tử nhưng có nhu cầu sử dụng thì được đăng ký sử dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Như vậy, không phải mọi hộ kinh doanh, cá nhân kinh doanh đều bắt buộc sử dụng hóa đơn điện tử có mã. Với nhóm có doanh thu năm trên 01 tỷ đồng, quy định cho phép áp dụng một trong hai hình thức nêu trên tùy trường hợp, chứ không chỉ riêng hóa đơn điện tử có mã.
1.3. Hóa đơn điện tử có mã gồm những nội dung gì?
Theo Điều 10, Nghị định 254/2026/NĐ-CP, hóa đơn điện tử có mã của cơ quan thuế có các nội dung theo quy định, gồm:
- Tên hóa đơn, ký hiệu hóa đơn và ký hiệu mẫu số hóa đơn.
- Số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán.
- Thông tin người mua theo quy định.
- Tên hàng hóa, dịch vụ; đơn vị tính, số lượng, đơn giá; thành tiền, thuế suất, tiền thuế GTGT và tổng tiền thanh toán.
- Chữ ký của người bán, người mua theo trường hợp quy định.
- Thời điểm lập hóa đơn và thời điểm ký số.
- Mã của cơ quan thuế đối với hóa đơn điện tử có mã.
- Các nội dung khác như phí, lệ phí, chiết khấu thương mại, khuyến mại (nếu có) theo quy định.
Tùy từng loại hóa đơn và trường hợp cụ thể, hóa đơn điện tử có thể không nhất thiết phải có đầy đủ một số nội dung nêu trên theo quy định tại Nghị định 254/2026/NĐ-CP.
2. Cách nhận biết hóa đơn điện tử có mã qua ký hiệu
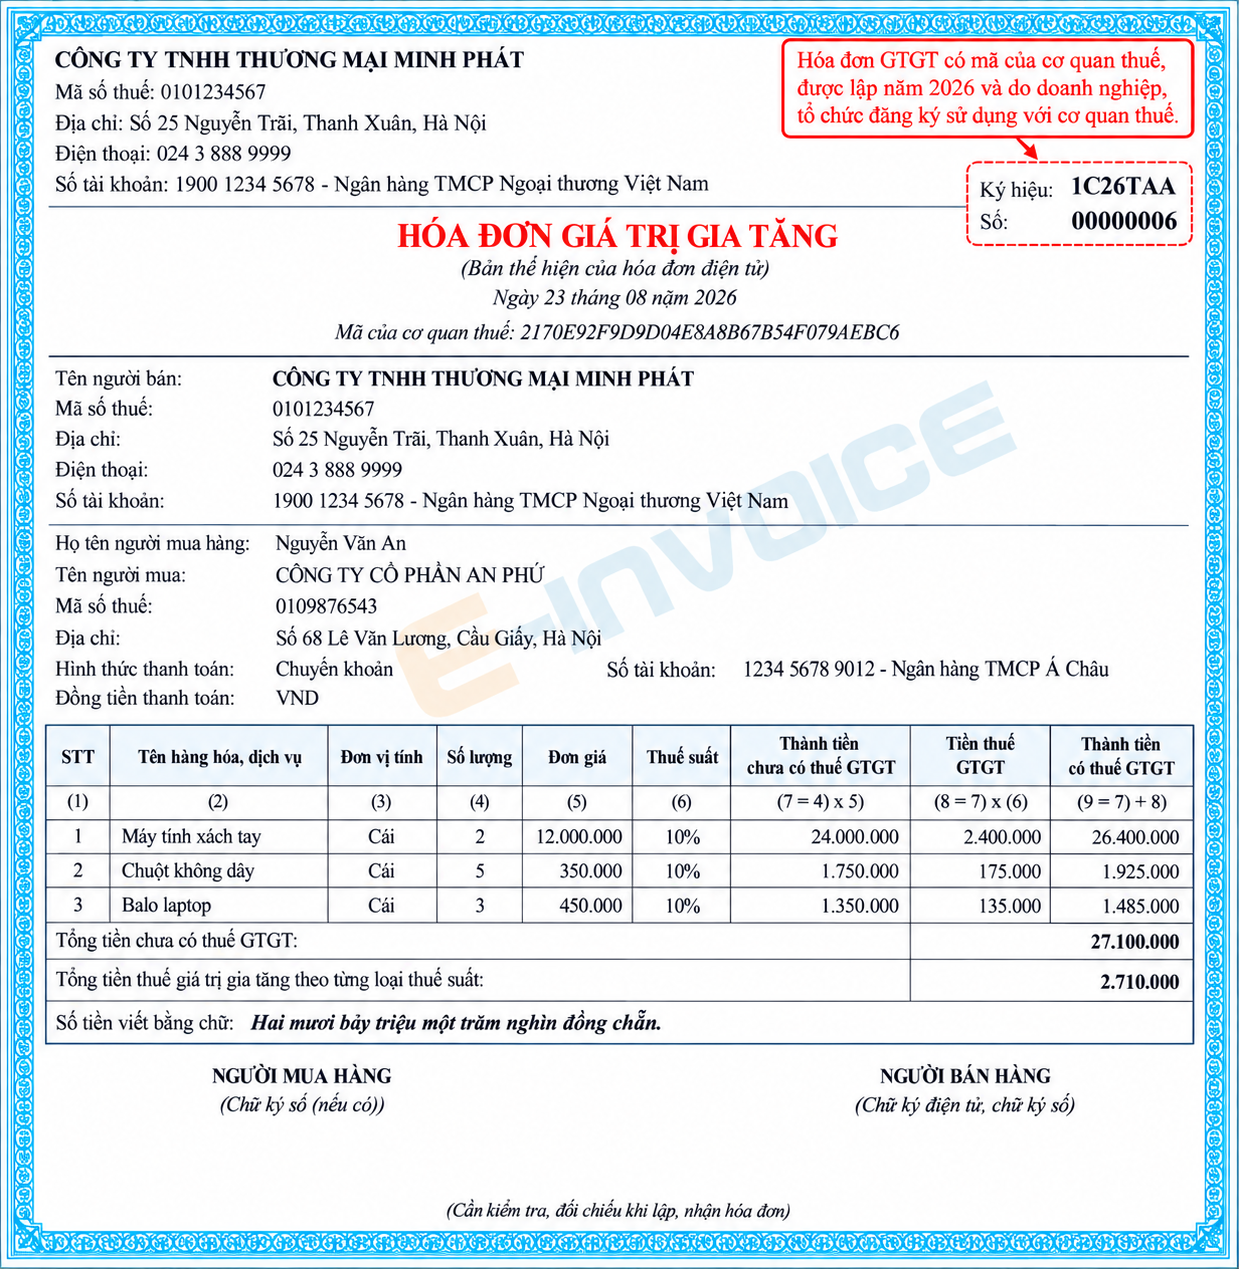
Theo Phụ lục I, Thông tư 91/2026/TT-BTC, ký hiệu hóa đơn điện tử gồm 6 ký tự. Trong đó, ký tự thứ hai cho biết hóa đơn có hay không có mã của cơ quan thuế:
- C: hóa đơn điện tử có mã của cơ quan thuế.
- K: hóa đơn điện tử không có mã của cơ quan thuế.
Ví dụ một số ký hiệu hóa đơn có mã:
- 1C26TAA: hóa đơn GTGT có mã của cơ quan thuế, được lập năm 2026 và do doanh nghiệp, tổ chức đăng ký sử dụng với cơ quan thuế.
- 2C26TBB: hóa đơn bán hàng có mã của cơ quan thuế, được lập năm 2026.
- 1C26LBB: hóa đơn GTGT có mã của cơ quan thuế cấp theo từng lần phát sinh.
- 3C26DYY: hóa đơn bán tài sản công có mã của cơ quan thuế.
Như vậy, khi kiểm tra ký hiệu hóa đơn, người mua có thể căn cứ vào ký tự thứ hai là “C” để nhận biết đây là hóa đơn điện tử có mã của cơ quan thuế.
3. Đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế
Trước khi sử dụng hóa đơn điện tử có mã, người nộp thuế thực hiện đăng ký sử dụng hóa đơn điện tử với cơ quan thuế. Điều 6, Thông tư 91/2026/TT-BTC quy định cụ thể việc đăng ký và thay đổi nội dung đăng ký sử dụng hóa đơn điện tử.
Người nộp thuế sử dụng Mẫu số 01/ĐKTĐ-HĐĐT – Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử. Tại mục lựa chọn hình thức hóa đơn, người nộp thuế có thể đăng ký “Hóa đơn điện tử có mã của cơ quan thuế”.
Sau khi tiếp nhận đăng ký, cơ quan thuế thực hiện kiểm tra thông tin. Quy trình cơ bản gồm:
- Đối chiếu thông tin của người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân với dữ liệu đăng ký doanh nghiệp, đăng ký thuế và dữ liệu định danh.
- Nếu thông tin khớp đúng, hệ thống gửi yêu cầu để người nộp thuế xác nhận.
- Nếu thông tin không khớp, cơ quan thuế thông báo không chấp nhận đăng ký và cung cấp thông tin cần điều chỉnh.
- Trường hợp thông tin hợp lệ và không thuộc diện cần giải trình, bổ sung hoặc xác minh, chậm nhất ngày làm việc tiếp theo, cơ quan thuế gửi thông báo chấp nhận đăng ký sử dụng hóa đơn điện tử.
Với một số trường hợp có dấu hiệu rủi ro hoặc thuộc diện cần kiểm tra theo Điều 6, Thông tư 91/2026/TT-BTC, cơ quan thuế có thể yêu cầu người nộp thuế giải trình, bổ sung thông tin, tài liệu hoặc xác minh hoạt động thực tế trước khi chấp nhận đăng ký.
Sau khi được cơ quan thuế chấp nhận đăng ký, người bán có thể lập hóa đơn điện tử có mã. Khi bán hàng hóa, cung cấp dịch vụ, người bán lập và ký số hóa đơn, sau đó gửi đến cơ quan thuế để cấp mã trước khi gửi hóa đơn cho người mua.
4. Lập và cấp mã hóa đơn điện tử của cơ quan thuế
Theo Điều 12, Nghị định 254/2026/NĐ-CP, quy trình đối với hóa đơn điện tử có mã gồm hai bước chính: người bán lập, ký số và gửi hóa đơn đến cơ quan thuế; sau đó cơ quan thuế kiểm tra điều kiện và cấp mã cho hóa đơn.
4.1. Lập hóa đơn điện tử có mã như thế nào?
Theo Điều 12, Nghị định 254/2026/NĐ-CP, người bán có thể lập và gửi hóa đơn để cơ quan thuế cấp mã theo một trong hai cách:
- Trực tiếp trên Hệ thống thông tin quản lý thuế: người bán lập hóa đơn, ký số và gửi hóa đơn đến cơ quan thuế để cấp mã.
- Thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử: người bán lập, ký số hóa đơn trên trang thông tin điện tử hoặc phần mềm của đơn vị cung cấp dịch vụ; sau đó gửi hóa đơn qua tổ chức này để cơ quan thuế cấp mã.
4.2. Điều kiện để hóa đơn được cơ quan thuế cấp mã
Hóa đơn được cơ quan thuế cấp mã phải đáp ứng đầy đủ các điều kiện:
- Có đầy đủ nội dung hóa đơn điện tử theo Điều 10 Nghị định 254/2026/NĐ-CP.
- Đúng định dạng hóa đơn điện tử theo quy định.
- Đúng thông tin đăng ký.
- Không thuộc trường hợp ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế.
Nếu đáp ứng đủ các điều kiện trên, Hệ thống cấp mã hóa đơn của Cục Thuế tự động cấp mã và gửi trả kết quả cho người gửi.
Sau khi được cấp mã, người bán có trách nhiệm gửi hóa đơn điện tử đã được cấp mã cho người mua. Phương thức gửi và nhận do người bán và người mua thỏa thuận, bảo đảm phù hợp với quy định về giao dịch điện tử.
5. Hóa đơn điện tử có mã theo từng lần phát sinh
Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP quy định một số trường hợp được cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh, bao gồm hóa đơn bán hàng và hóa đơn GTGT.
Theo Điều 15, Thông tư 91/2026/TT-BTC, thủ tục cơ bản gồm:
- Gửi Mẫu số 06/ĐN-PSĐT đề nghị cấp hóa đơn theo từng lần phát sinh.
- Thực hiện nghĩa vụ thuế phát sinh theo quy định, tùy loại hóa đơn và từng trường hợp.
- Cơ quan thuế cấp mã cho hóa đơn sau khi đáp ứng các điều kiện theo quy định.
Nơi đề nghị cấp hóa đơn được xác định theo từng đối tượng và địa điểm phát sinh hoạt động.
6. Chuyển từ hóa đơn không có mã sang hóa đơn có mã
Điều 11, Thông tư 91/2026/TT-BTC quy định việc chuyển đổi từ hóa đơn điện tử không có mã sang hóa đơn điện tử có mã của cơ quan thuế theo hai trường hợp sau:
6.1. Tự nguyện chuyển sang hóa đơn điện tử có mã
Người nộp thuế đang sử dụng hóa đơn điện tử không có mã, nếu có nhu cầu chuyển sang hóa đơn có mã thì thực hiện thay đổi thông tin đăng ký sử dụng hóa đơn điện tử theo Điều 6 Thông tư 91/2026/TT-BTC.
6.2. Chuyển sang hóa đơn có mã do rủi ro cao về thuế
Người nộp thuế thuộc đối tượng sử dụng hóa đơn điện tử không có mã nhưng được cơ quan thuế xác định có rủi ro cao về thuế thì phải chuyển sang sử dụng hóa đơn điện tử có mã.
Trong vòng 10 ngày làm việc kể từ ngày cơ quan thuế gửi thông báo, người nộp thuế phải thực hiện thay đổi thông tin sử dụng hóa đơn điện tử.
Sau 12 tháng sử dụng hóa đơn điện tử có mã, nếu có nhu cầu quay lại sử dụng hóa đơn không có mã, người nộp thuế có thể đăng ký thay đổi. Cơ quan thuế sẽ xem xét, quyết định chấp nhận hoặc không chấp nhận căn cứ điều kiện theo quy định.
7. Xử lý hóa đơn điện tử có mã đã lập sai
Điều 10, Thông tư 91/2026/TT-BTC quy định cách xử lý hóa đơn điện tử đã lập có sai sót. Đối với hóa đơn điện tử có mã của cơ quan thuế, cách xử lý phụ thuộc vào nội dung bị sai:
- Sai tên, địa chỉ người mua nhưng không sai mã số thuế và các nội dung khác: người bán không phải lập lại hóa đơn. Người bán thực hiện thông báo cho người mua về việc hóa đơn có sai sót và thông báo với cơ quan thuế theo quy định.
- Sai mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa không đúng quy cách, chất lượng: người bán lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế cho hóa đơn đã lập sai theo quy định.
Trước khi điều chỉnh hoặc thay thế, nếu người mua là doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai. Nếu người mua là cá nhân, người bán thông báo cho người mua hoặc thông báo trên website của người bán (nếu có) về nội dung sai của hóa đơn.
Riêng với hóa đơn điện tử có mã, sau khi lập hóa đơn điều chỉnh hoặc thay thế, quy trình được thực hiện như sau:
(1) Người bán ký số trên hóa đơn điều chỉnh hoặc hóa đơn thay thế.
(2) Gửi hóa đơn đến cơ quan thuế để cấp mã.
(3) Sau khi được cấp mã, người bán gửi hóa đơn cho người mua.
Ngoài ra, hóa đơn điện tử khởi tạo từ máy tính tiền hoặc hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng có sai sót thì thực hiện lập hóa đơn thay thế, trừ trường hợp ngoại lệ được quy định tại Điều 10, Thông tư 91/2026/TT-BTC.
8. Ngừng, tạm ngừng sử dụng hóa đơn điện tử có mã
Theo Điều 8, Thông tư 91/2026/TT-BTC, người nộp thuế thuộc một số trường hợp sẽ ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử. Các trường hợp đáng chú ý gồm:
- Chấm dứt hiệu lực mã số thuế.
- Được cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký.
- Tạm ngừng kinh doanh, ngành nghề kinh doanh có điều kiện hoặc lĩnh vực kinh doanh theo quy định.
- Bị cưỡng chế thi hành quyết định hành chính về quản lý thuế bằng biện pháp ngừng sử dụng hóa đơn.
- Sử dụng hóa đơn điện tử để bán hàng nhập lậu, hàng cấm, hàng giả, hàng xâm phạm quyền sở hữu trí tuệ và các trường hợp vi phạm khác theo quy định.
- Có hành vi lập hóa đơn phục vụ mục đích bán khống hàng hóa, cung cấp dịch vụ để chiếm đoạt tiền của tổ chức, cá nhân.
- Một số trường hợp khác có dấu hiệu rủi ro theo quy định tại Điều 8.
Khi thuộc trường hợp phải ngừng hoặc tạm ngừng, cơ quan thuế thực hiện thông báo theo trình tự quy định. Người nộp thuế chỉ được tiếp tục sử dụng hóa đơn điện tử sau khi đáp ứng điều kiện để sử dụng trở lại.
Hóa đơn điện tử có mã của cơ quan thuế có những quy định cụ thể về đối tượng sử dụng, đăng ký, cấp mã, xử lý sai sót và ngừng sử dụng. Doanh nghiệp, hộ và cá nhân kinh doanh cần nắm rõ để lập và sử dụng hóa đơn đúng quy định từ ngày 1/7/2026.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Đăng ký sử dụng hóa đơn điện tử năm 2026: Thủ tục mới nhất
04/09/2026-511 lượt xem
Hóa đơn sai MST, sai thuế suất, sai tiền thuế: Xử lý thế nào?
07/09/2026-361 lượt xem
Hóa đơn thương mại điện tử theo Nghị định 254/2026/NĐ-CP & Thông tư số 91/2026/TT-BTC
09/09/2026-426 lượt xem
Hóa đơn bán hàng dự trữ quốc gia: Quy định mới từ 1/7/2026?
14/09/2026-219 lượt xem