Hóa đơn điện tử cấp theo từng lần phát sinh: Trường hợp áp dụng và thủ tục thực hiện
Hóa đơn điện tử theo từng lần phát sinh được cơ quan thuế cấp cho một số trường hợp theo quy định. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC đã quy định cụ thể về đối tượng, trường hợp áp dụng và thủ tục cấp hóa đơn. Bài viết dưới đây tổng hợp những nội dung doanh nghiệp, hộ và cá nhân kinh doanh cần lưu ý.
1. Hóa đơn điện tử theo từng lần phát sinh là gì?
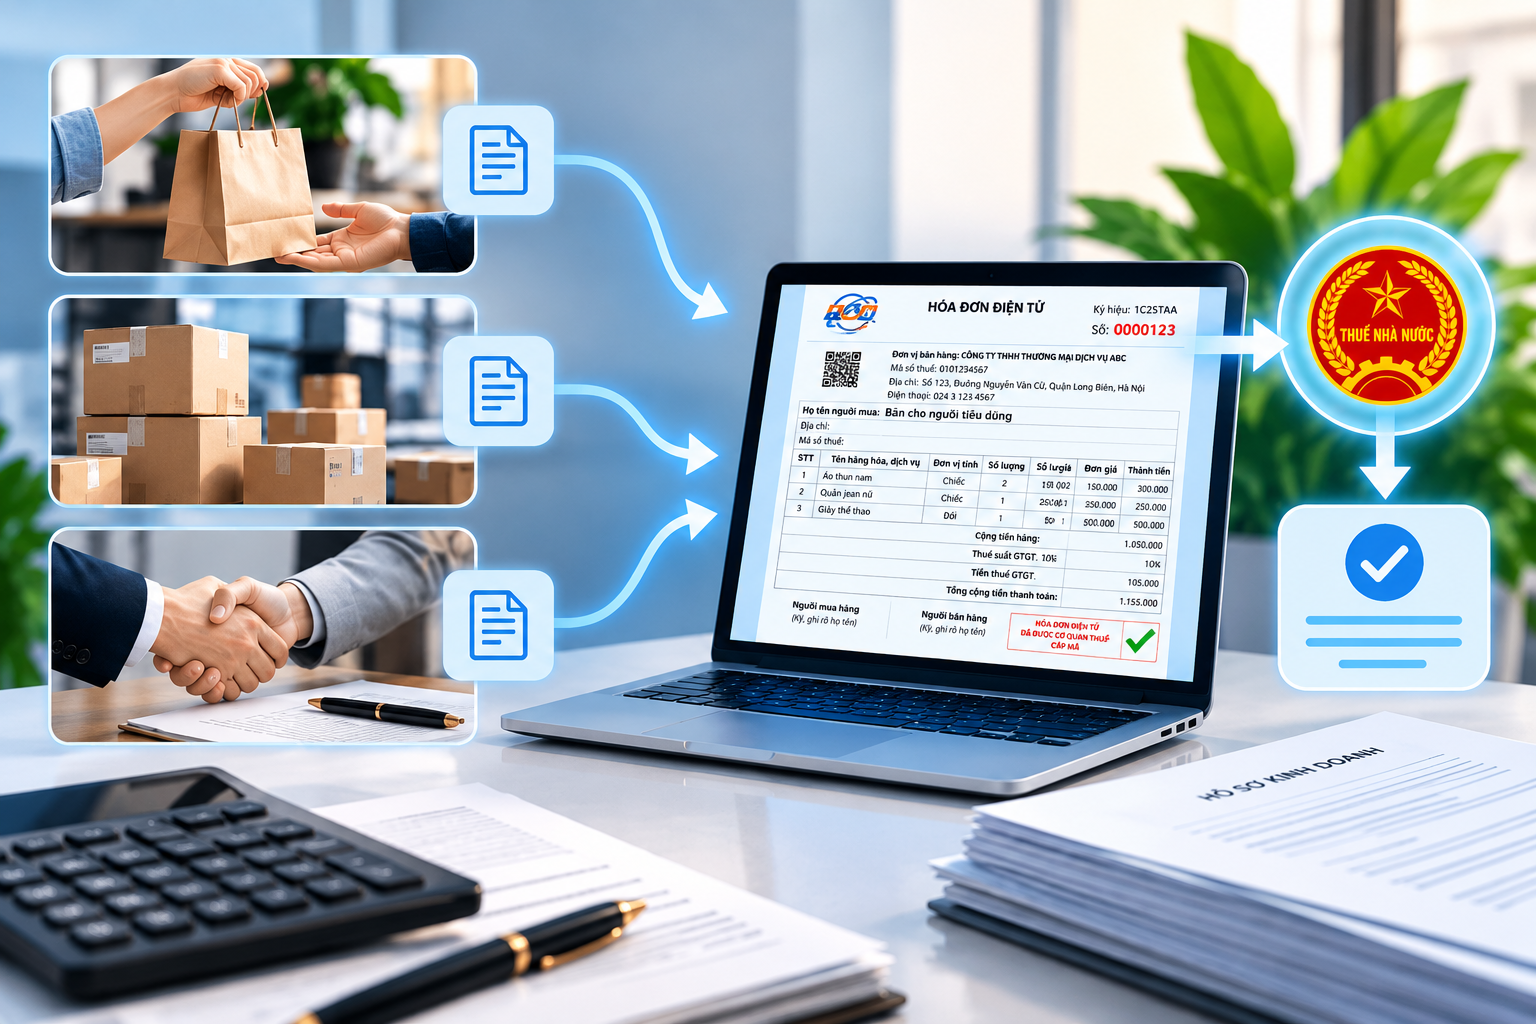
Hóa đơn điện tử theo từng lần phát sinh có thể hiểu là hóa đơn điện tử có mã của cơ quan thuế được cấp cho từng giao dịch phát sinh trong các trường hợp thuộc quy định tại Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP.
Theo quy định này, tùy từng đối tượng và trường hợp cụ thể, cơ quan thuế có thể cấp theo từng lần phát sinh một trong các loại hóa đơn sau:
- Hóa đơn bán hàng.
- Hóa đơn giá trị gia tăng.
- Hóa đơn bán tài sản công có mã của cơ quan thuế.
Như vậy, đây không phải là một loại hóa đơn riêng biệt, mà là hình thức cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh cho các đối tượng đáp ứng trường hợp được quy định.
2. Những trường hợp được cấp hóa đơn theo từng lần phát sinh
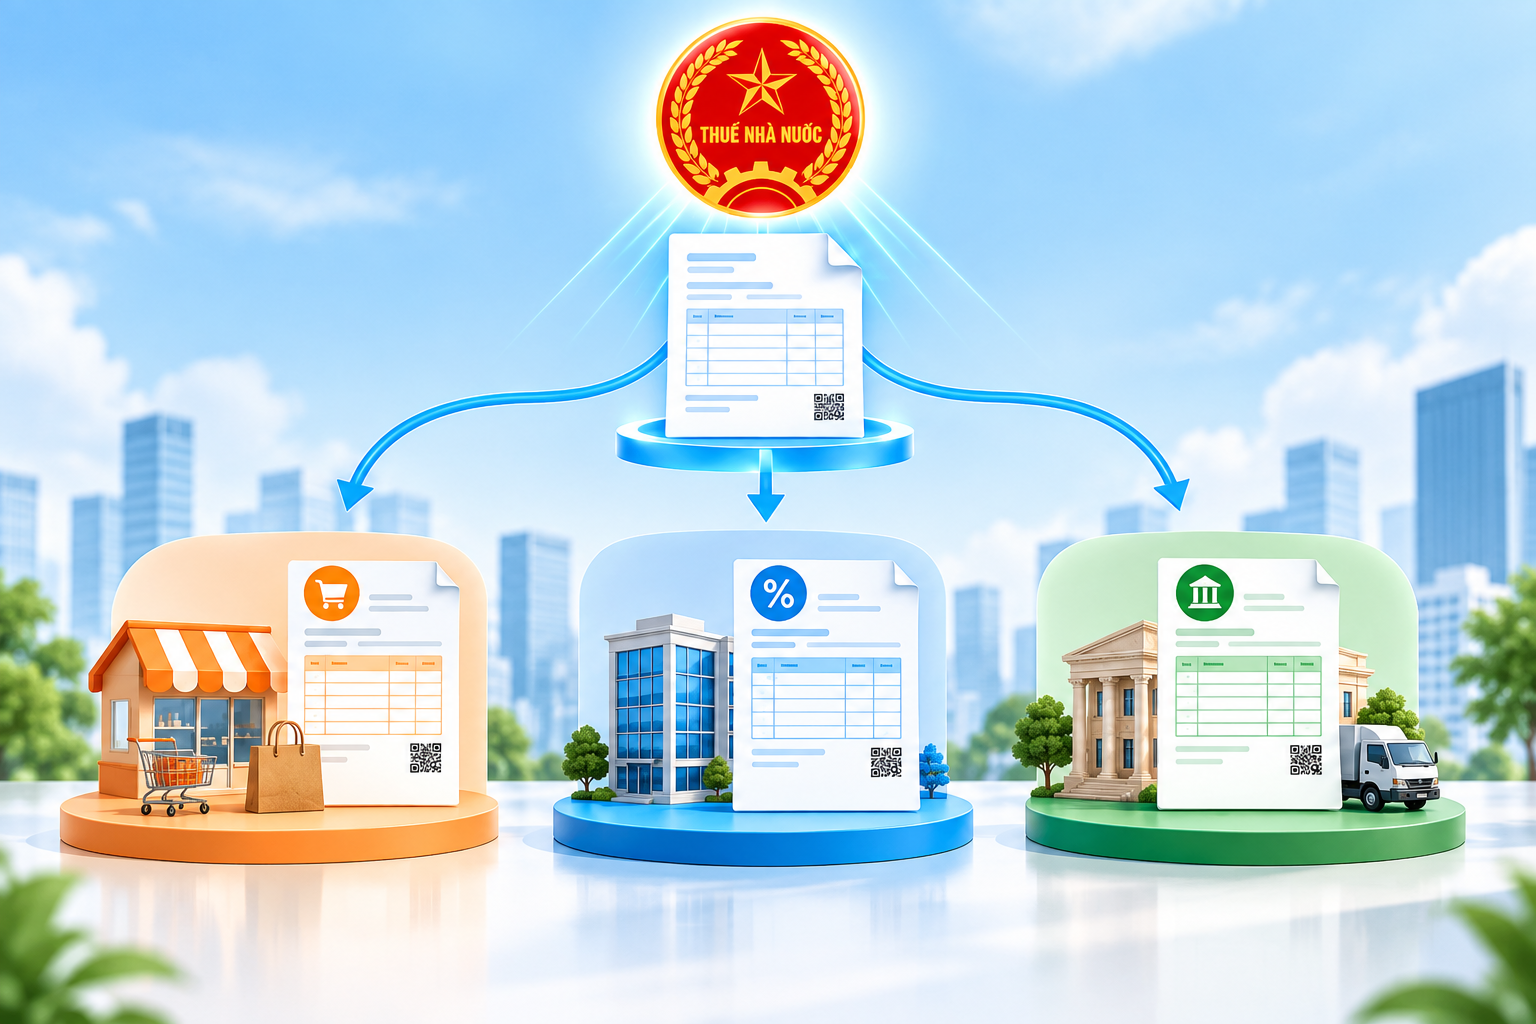
Theo Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP, cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh theo 3 nhóm gồm hóa đơn bán hàng, hóa đơn giá trị gia tăng (GTGT) và hóa đơn bán tài sản công.
|
Nhóm hóa đơn |
Đối tượng, trường hợp áp dụng |
|
Hóa đơn bán hàng |
Tổ chức khác, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh thuộc các trường hợp quy định tại Điểm a, Khoản 2, Điều 6 |
|
Hóa đơn GTGT |
Tổ chức kinh tế, tổ chức khác nộp thuế GTGT theo phương pháp khấu trừ thuộc các trường hợp quy định; ngoài ra còn có trường hợp tổ chức, cơ quan nhà nước bán đấu giá tài sản đáp ứng điều kiện theo Nghị định |
|
Hóa đơn bán tài sản công |
Cơ quan được giao nhiệm vụ tổ chức xử lý tài sản công là người nộp thuế GTGT theo phương pháp trực tiếp và có nhu cầu sử dụng hóa đơn |
2.1. Trường hợp được cấp hóa đơn bán hàng
Theo Điểm a, Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP, hóa đơn bán hàng có mã của cơ quan thuế theo từng lần phát sinh được cấp trong các trường hợp sau:
Thứ nhất, tổ chức khác, tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế GTGT, thuế TNDN và các loại thuế khác (nếu có).
Thứ hai, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo phương pháp trực tiếp trên doanh thu thuộc một trong các trường hợp:
- Ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, có phát sinh thanh lý tài sản, hàng hóa cần có hóa đơn để giao cho người mua.
- Tạm ngừng hoạt động kinh doanh nhưng cần hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày cơ quan thuế thông báo tạm ngừng kinh doanh.
- Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn.
- Doanh nghiệp đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án.
- Đang trong thời gian giải trình hoặc bổ sung tài liệu theo quy định của Bộ trưởng Bộ Tài chính.
2.2. Trường hợp được cấp hóa đơn GTGT
Theo Điểm b, Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP, hóa đơn GTGT có mã của cơ quan thuế theo từng lần phát sinh được cấp cho tổ chức kinh tế, tổ chức khác thuộc diện nộp thuế GTGT theo phương pháp khấu trừ khi thuộc một trong các trường hợp:
- Ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, có phát sinh thanh lý tài sản, hàng hóa cần hóa đơn.
- Tạm ngừng hoạt động nhưng cần hóa đơn để thực hiện hợp đồng đã ký trước ngày cơ quan thuế thông báo tạm ngừng kinh doanh.
- Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn.
- Doanh nghiệp đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án.
- Đang trong thời gian giải trình hoặc bổ sung tài liệu theo quy định của Bộ trưởng Bộ Tài chính.
Ngoài ra, tổ chức, cơ quan nhà nước không thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ có bán đấu giá tài sản cũng được cấp hóa đơn GTGT trong trường hợp đáp ứng điều kiện quy định tại Điểm b.2, Khoản 2, Điều 6. Cụ thể, trường hợp này không bao gồm bán tài sản công quy định tại điểm c và giá trúng đấu giá phải là giá bán đã có thuế GTGT được công bố rõ trong hồ sơ đấu giá.
2.3. Trường hợp được cấp hóa đơn bán tài sản công
Theo Điểm c, Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP, hóa đơn bán tài sản công có mã của cơ quan thuế theo từng lần phát sinh được cấp khi cơ quan được giao nhiệm vụ tổ chức xử lý tài sản công là người nộp thuế GTGT theo phương pháp trực tiếp và có nhu cầu sử dụng hóa đơn.
Về cách thức thực hiện, Điểm d, Khoản 2, Điều 6, Nghị định 254/2026/NĐ-CP giao Bộ trưởng Bộ Tài chính hướng dẫn trình tự, thủ tục cấp hóa đơn điện tử theo từng lần phát sinh. Nội dung này được hướng dẫn cụ thể tại Điều 15, Thông tư 91/2026/TT-BTC.
3. Cơ quan nào cấp hóa đơn theo từng lần phát sinh?
Điều 15, Thông tư 91/2026/TT-BTC quy định cơ quan thuế có thẩm quyền cấp hóa đơn điện tử có mã theo từng lần phát sinh được xác định theo từng nhóm người nộp thuế.
Cụ thể:
- Đối với tổ chức, doanh nghiệp: cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế nơi phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ thực hiện cấp hóa đơn.
- Đối với hộ kinh doanh, cá nhân kinh doanh có địa điểm kinh doanh cố định: trường hợp có nhiều địa điểm kinh doanh (cửa hàng), kể cả hoạt động thương mại điện tử, trên cùng hoặc khác tỉnh, thành phố thì hồ sơ đề nghị cấp hóa đơn được nộp tại cơ quan thuế quản lý trực tiếp trụ sở của hộ, cá nhân kinh doanh. Trụ sở được xác định theo địa điểm ghi trên giấy chứng nhận đăng ký kinh doanh đối với hộ kinh doanh hoặc trên tờ khai đăng ký thuế đối với cá nhân kinh doanh.
- Đối với hộ kinh doanh, cá nhân kinh doanh không có địa điểm kinh doanh cố định: hồ sơ đề nghị cấp hóa đơn được nộp tại cơ quan thuế nơi cá nhân cư trú hoặc nơi đăng ký hộ kinh doanh.
Như vậy, nơi đề nghị cấp hóa đơn theo từng lần phát sinh không giống nhau trong mọi trường hợp mà được xác định căn cứ vào đối tượng và địa điểm kinh doanh của người nộp thuế.
4. Trình tự, thủ tục đề nghị cấp hóa đơn theo từng lần phát sinh
Theo Khoản 1, Điều 15, Thông tư 91/2026/TT-BTC, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp được cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh thực hiện các thủ tục sau:
- Gửi Đơn đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo Mẫu số 06/ĐN-PSĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC, đồng thời truy cập Hệ thống thông tin quản lý thuế để lập hóa đơn điện tử.
- Thực hiện nghĩa vụ thuế hoặc khoản phải nộp tương ứng với loại hóa đơn đề nghị cấp.
- Sau khi đã nộp đủ số thuế hoặc số phát sinh phải nộp (nếu có), chậm nhất là ngày làm việc tiếp theo, cơ quan thuế thực hiện cấp mã trên hóa đơn điện tử.
Số tiền phải nộp được xác định theo từng trường hợp:
|
Trường hợp đề nghị cấp |
Nghĩa vụ phải thực hiện |
|
Hóa đơn bán hàng |
Nộp đầy đủ số thuế phát sinh trên hóa đơn đề nghị cấp theo quy định của pháp luật về thuế GTGT, thuế TNCN, thuế TNDN và các loại thuế, phí khác (nếu có) |
|
Hóa đơn GTGT |
Nộp số thuế GTGT phát sinh trên hóa đơn GTGT theo từng lần phát sinh hoặc số phát sinh phải nộp theo quy định của pháp luật về quản lý thuế |
|
Nộp phí phát sinh trên hóa đơn đề nghị cấp |
Người nộp thuế tự chịu trách nhiệm về tính chính xác của các thông tin trên hóa đơn điện tử theo từng lần phát sinh được cơ quan thuế cấp mã. Đồng thời, người nộp thuế thực hiện khai hồ sơ khai thuế theo quy định của pháp luật về quản lý thuế.
5. Mẫu đề nghị cấp hóa đơn điện tử theo từng lần phát sinh
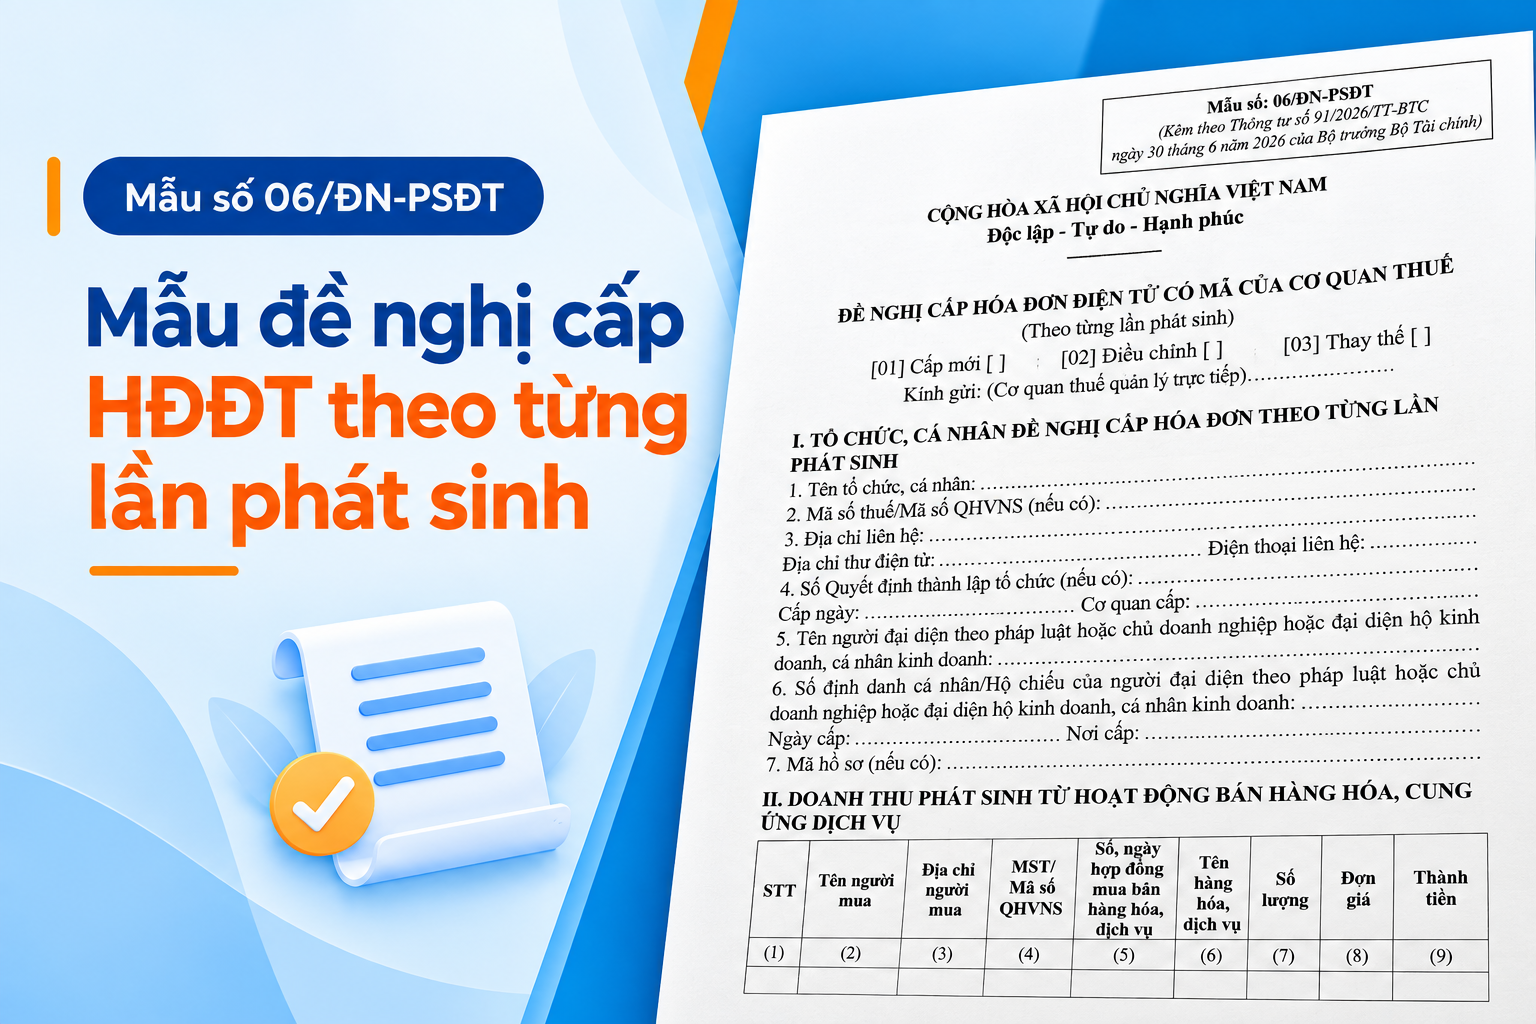
Thông tư 91/2026/TT-BTC ban hành Mẫu số 06/ĐN-PSĐT – “Đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế (Theo từng lần phát sinh)” tại Phụ lục III. Đây cũng là mẫu được sử dụng khi thực hiện thủ tục đề nghị cấp hóa đơn theo Khoản 1, Điều 15 Thông tư này.
Theo Mẫu số 06/ĐN-PSĐT, người đề nghị cấp hóa đơn cần kê khai các nhóm thông tin chính gồm:
- Thông tin của tổ chức, cá nhân đề nghị cấp hóa đơn như tên, mã số thuế/mã số định danh, địa chỉ, thông tin liên hệ và người đại diện.
- Thông tin doanh thu phát sinh từ hoạt động bán hàng hóa, cung ứng dịch vụ, trong đó có thông tin người mua, mã số thuế/mã số định danh, số hợp đồng, tên hàng hóa hoặc dịch vụ, số lượng, đơn giá và thành tiền.
- Thông tin tài khoản ngân hàng trong trường hợp đang bị cưỡng chế nợ thuế bằng biện pháp ngừng sử dụng hóa đơn.
- Thông tin về hóa đơn điều chỉnh hoặc thay thế nếu thuộc trường hợp đề nghị cấp hóa đơn để điều chỉnh, thay thế.
- Thông tin về số thuế đã nộp và số thuế điều chỉnh theo các nội dung thể hiện trên mẫu.
Như vậy, khi lập hồ sơ, người nộp thuế cần kê khai đầy đủ và chính xác thông tin liên quan đến giao dịch phát sinh. Theo Điều 15, Thông tư 91/2026/TT-BTC, tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh tự chịu trách nhiệm về tính chính xác của thông tin trên hóa đơn điện tử trong từng lần phát sinh được cơ quan thuế cấp mã.
6. Hóa đơn cấp theo từng lần phát sinh có cần chữ ký số không?
Theo Điểm b, Mục 9, Phụ lục I ban hành kèm theo Nghị định 254/2026/NĐ-CP, đối với hóa đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh, hóa đơn không nhất thiết phải có chữ ký số của người bán và người mua.
Đây là trường hợp được quy định riêng về nội dung hóa đơn. Vì vậy, việc không có chữ ký số của người bán, người mua trên hóa đơn điện tử do cơ quan thuế cấp theo từng lần phát sinh không đồng nghĩa với việc hóa đơn thiếu nội dung bắt buộc theo quy định.
Hóa đơn điện tử cấp theo từng lần phát sinh được áp dụng cho các trường hợp cụ thể theo Nghị định 254/2026/NĐ-CP. Khi có nhu cầu sử dụng, tổ chức, hộ kinh doanh, cá nhân kinh doanh cần xác định đúng trường hợp được cấp, cơ quan thuế tiếp nhận và thực hiện thủ tục theo Điều 15, Thông tư 91/2026/TT-BTC. Việc nắm rõ các quy định này giúp người nộp thuế chủ động thực hiện đúng thủ tục và bảo đảm hóa đơn được cấp theo quy định.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn sai MST, sai thuế suất, sai tiền thuế: Xử lý thế nào?
07/09/2026-354 lượt xem
Hóa đơn thương mại điện tử theo Nghị định 254/2026/NĐ-CP & Thông tư số 91/2026/TT-BTC
09/09/2026-409 lượt xem
Hóa đơn bán hàng dự trữ quốc gia: Quy định mới từ 1/7/2026?
14/09/2026-209 lượt xem
Biên lai điện tử là gì? Quy định mới theo Nghị định 254/2026/NĐ-CP
16/09/2026-200 lượt xem