Từ 01/01/2027, biên lai giấy chưa sử dụng phải tiêu hủy: Đơn vị cần chuẩn bị gì?
Từ ngày 01/01/2027, biên lai giấy tự in, đặt in chưa sử dụng hết sẽ phải tiêu hủy theo quy định, thay vì tiếp tục được sử dụng như giai đoạn chuyển tiếp. Theo Nghị định 254/2026/NĐ-CP, các tổ chức đang sử dụng biên lai giấy cần đồng thời thực hiện chuyển đổi sang biên lai điện tử theo định dạng chuẩn dữ liệu. Vậy từ nay đến hết năm 2026, đơn vị cần xử lý số biên lai còn tồn và chuẩn bị cho việc chuyển đổi như thế nào?
1. Biên lai giấy chưa sử dụng được xử lý thế nào từ năm 2027?
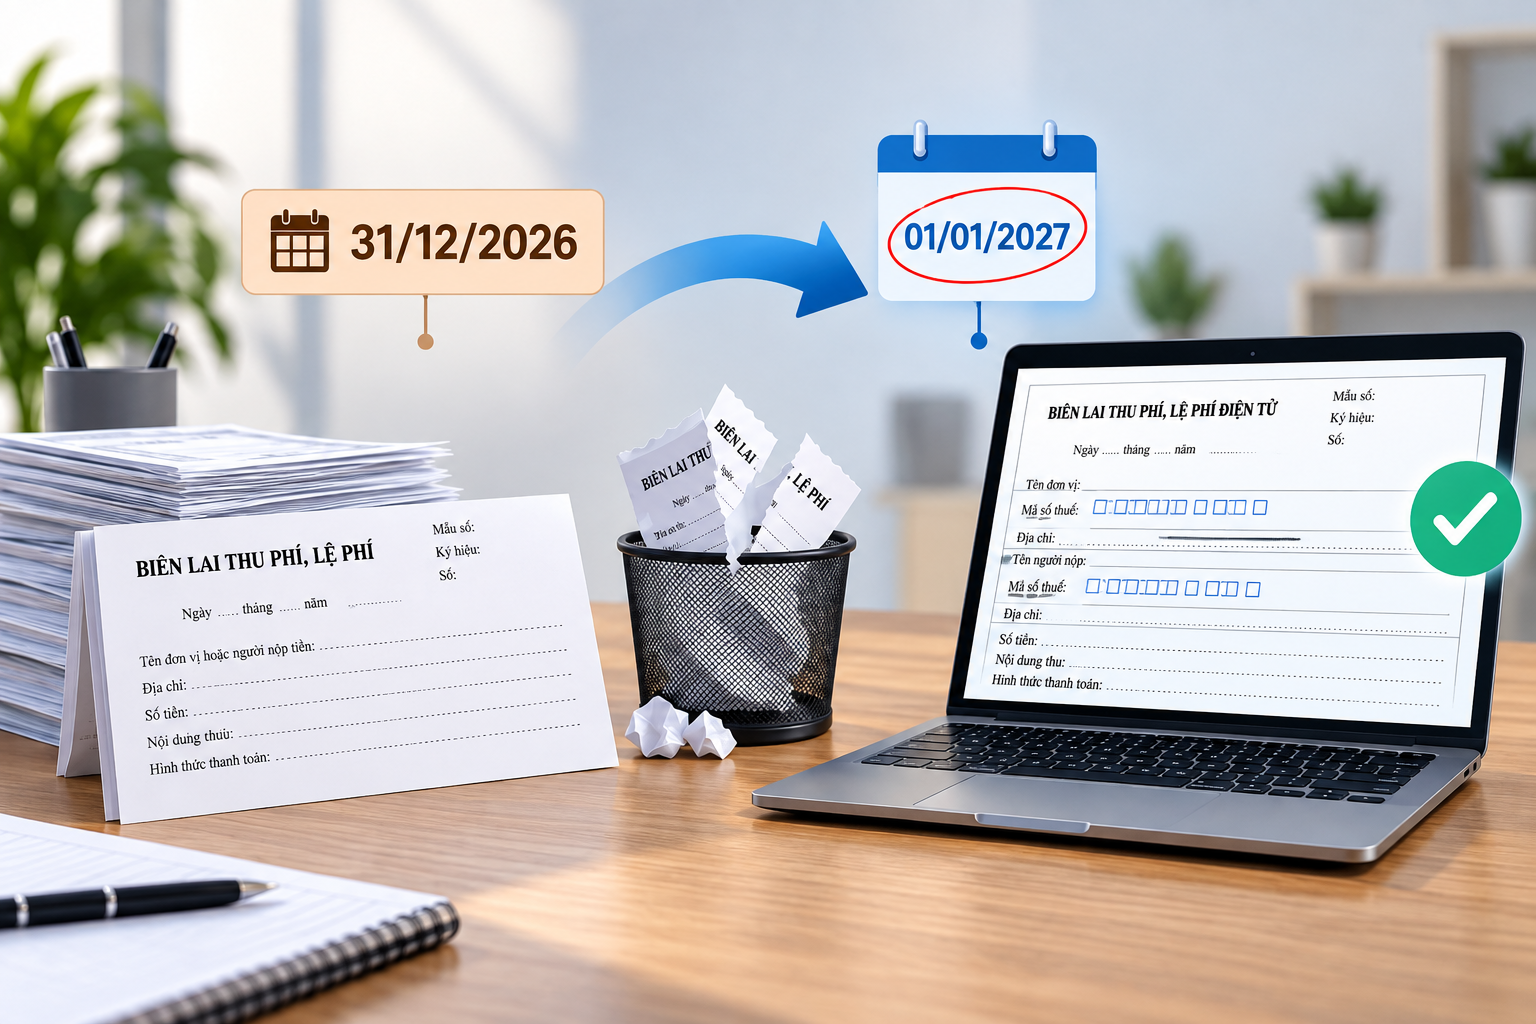
Theo Khoản 2, Điều 44, Nghị định 254/2026/NĐ-CP, biên lai giấy theo hình thức tự in, đặt in theo Nghị định 123/2020/NĐ-CP nếu chưa sử dụng hết vẫn được tiếp tục sử dụng đến hết ngày 31/12/2026. Đây là khoảng thời gian chuyển tiếp để các tổ chức đang sử dụng biên lai giấy chuẩn bị chuyển sang hình thức điện tử.
Tuy nhiên, từ 01/01/2027, toàn bộ số biên lai giấy tự in, đặt in còn tồn và chưa sử dụng phải được tiêu hủy theo trình tự, thủ tục do Bộ trưởng Bộ Tài chính quy định. Đồng thời, tổ chức sử dụng biên lai giấy phải chuyển đổi sang biên lai điện tử theo định dạng chuẩn dữ liệu.
Có thể hiểu theo 2 mốc thời gian như sau:
|
Thời gian |
Xử lý biên lai giấy tự in, đặt in |
|
Đến hết 31/12/2026 |
Biên lai giấy chưa sử dụng hết được tiếp tục sử dụng |
|
Từ 01/01/2027 |
Biên lai giấy còn chưa sử dụng phải tiêu hủy; tổ chức sử dụng thực hiện chuyển đổi sang biên lai điện tử theo định dạng chuẩn dữ liệu |
Quy định này cần được lưu ý ở chỗ không phải Nghị định 254/2026/NĐ-CP có hiệu lực là biên lai giấy tự in, đặt in phải tiêu hủy ngay. Nghị định có hiệu lực từ ngày 01/7/2026, nhưng riêng loại biên lai này được dành thời gian chuyển tiếp đến hết năm 2026.
Bên cạnh đó, Điều 44 cũng quy định riêng đối với hóa đơn đặt in của cơ quan thuế. Kể từ ngày Nghị định 254/2026/NĐ-CP có hiệu lực, loại hóa đơn này hết giá trị sử dụng; số hóa đơn chưa sử dụng hết phải được tiêu hủy theo trình tự, thủ tục do Bộ trưởng Bộ Tài chính quy định. Vì vậy, cần phân biệt trường hợp này với biên lai giấy tự in, đặt in được tiếp tục sử dụng đến hết 31/12/2026.
Như vậy, với các tổ chức hiện vẫn sử dụng biên lai giấy tự in, đặt in, 31/12/2026 là thời hạn cuối được tiếp tục sử dụng số biên lai còn lại. Từ 01/01/2027, biên lai chưa dùng hết phải được xử lý tiêu hủy theo quy định, đồng thời đơn vị chuyển sang sử dụng biên lai điện tử theo định dạng chuẩn dữ liệu.
2. Quy định về lập và sử dụng biên lai điện tử theo Nghị định 254/2026/NĐ-CP
Khi chuyển sang sử dụng biên lai điện tử, tổ chức thu thuế, phí, lệ phí cần lưu ý các quy định về thời điểm lập, nội dung bắt buộc và cách thể hiện thông tin trên biên lai. Nghị định 254/2026/NĐ-CP quy định cụ thể các nội dung này như sau:
2.1. Khi nào phải lập biên lai điện tử?
Theo Khoản 1, Điều 24, Nghị định 254/2026/NĐ-CP, tại thời điểm thu thuế, phí, lệ phí, tổ chức thu thuế, phí, lệ phí phải lập biên lai giao cho người nộp thuế, phí, lệ phí, trừ các trường hợp quy định tại Khoản 2, Khoản 3 và Khoản 4 Điều này.
Như vậy, về nguyên tắc, thời điểm lập biên lai gắn với thời điểm phát sinh việc thu thuế, phí, lệ phí. Khi lập biên lai điện tử, tổ chức thu phải bảo đảm biên lai được lập đúng thời điểm và có đầy đủ nội dung theo quy định tại Điều 23, Nghị định 254/2026/NĐ-CP.
2.2. Biên lai điện tử phải có những nội dung nào?
Theo Khoản 2, Điều 23 Nghị định 254/2026/NĐ-CP, biên lai phải thể hiện các nội dung chính gồm:
|
Nội dung |
Yêu cầu |
|
Tên biên lai |
Thể hiện tên của biên lai |
|
Ký hiệu |
Ký hiệu mẫu biên lai và ký hiệu biên lai theo quy định của Bộ trưởng Bộ Tài chính |
|
Số biên lai |
Ghi bằng chữ số Ả-rập, tối đa 8 chữ số |
|
Thông tin tổ chức thu |
Tên, mã số thuế của tổ chức thu thuế, phí, lệ phí |
|
Khoản thu |
Tên loại thuế, phí, lệ phí và số tiền thể hiện bằng số và bằng chữ |
|
Ngày lập |
Ngày, tháng, năm lập biên lai |
|
Chữ ký số |
Chữ ký số của tổ chức thu thuế, phí, lệ phí |
Đáng chú ý, số biên lai điện tử bắt đầu từ số 1 vào ngày 01/01 hoặc ngày bắt đầu sử dụng biên lai điện tử và kết thúc vào ngày 31/12 hằng năm. Nội dung thể hiện trên biên lai phải phù hợp với nghiệp vụ kinh tế thực tế phát sinh.
Biên lai được lập đúng quy định tại Điều 23 là chứng từ hợp pháp để thanh toán, hạch toán và quyết toán tài chính. Trường hợp chứng từ không đáp ứng quy định tại Điều 23 thì không có giá trị thanh toán và không được hạch toán, quyết toán tài chính.
3. Đơn vị đang sử dụng biên lai giấy cần lưu ý gì trước năm 2027?
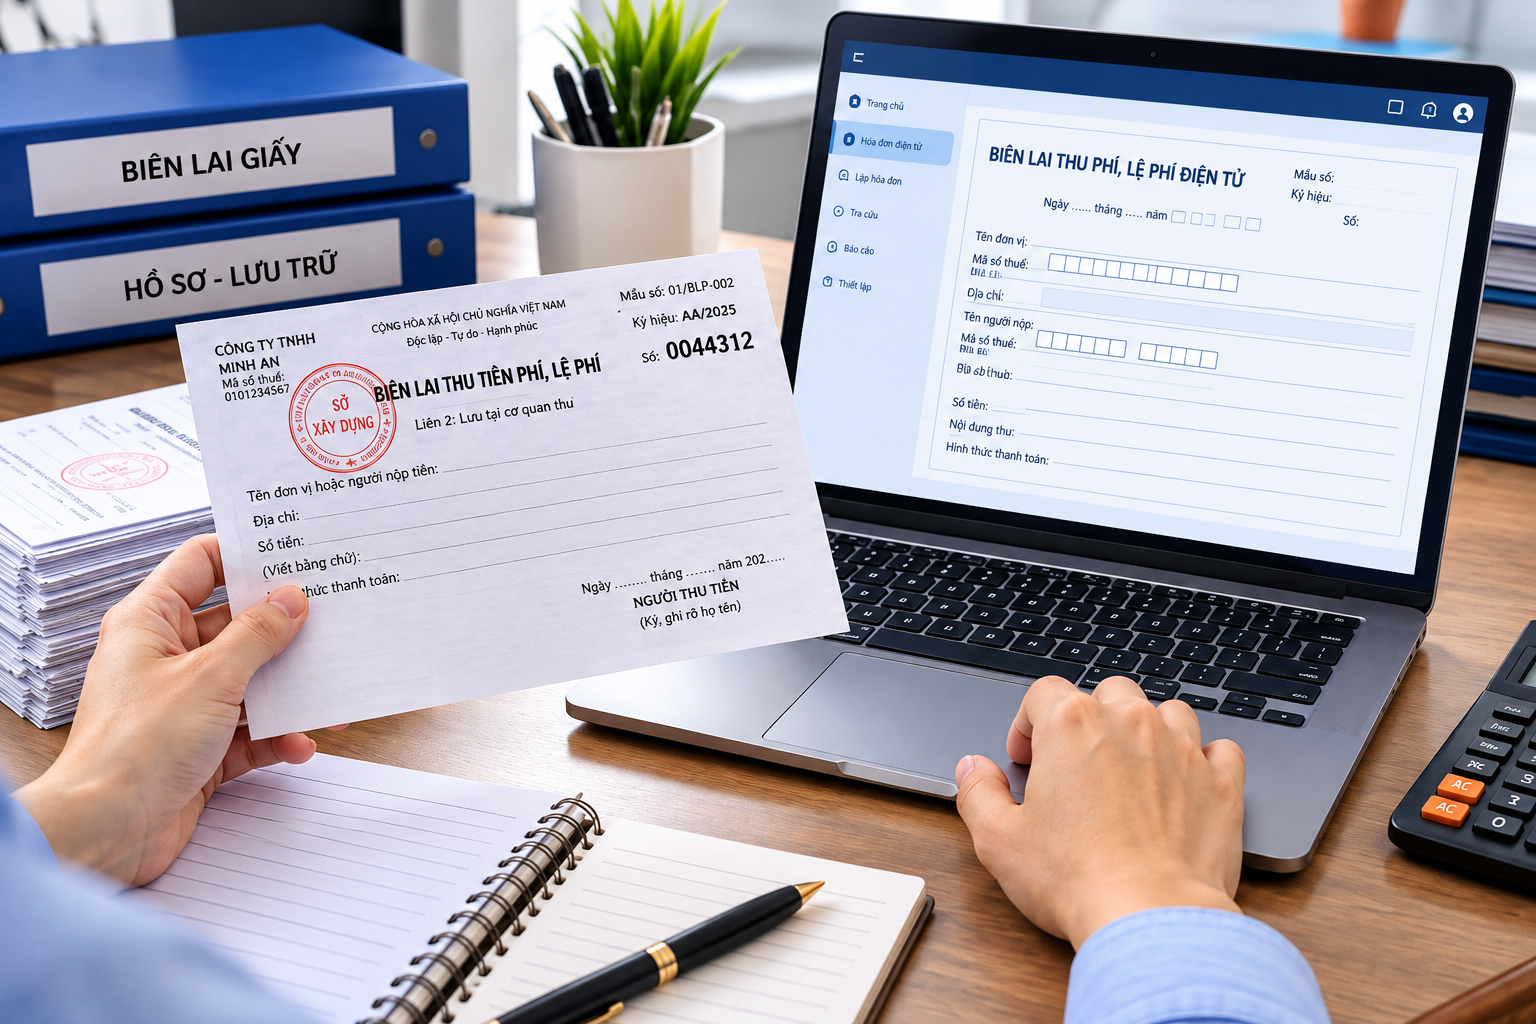
Khoản 2, Điều 44, Nghị định 254/2026/NĐ-CP cho phép biên lai giấy tự in, đặt in chưa sử dụng hết được tiếp tục sử dụng đến hết ngày 31/12/2026. Từ ngày 01/01/2027, toàn bộ biên lai giấy còn chưa sử dụng phải được tiêu hủy và tổ chức sử dụng biên lai giấy phải chuyển đổi sang biên lai điện tử theo định dạng chuẩn dữ liệu.
Do đó, trong thời gian chuyển tiếp, các đơn vị đang sử dụng biên lai giấy nên chủ động rà soát số lượng biên lai còn tồn, theo dõi tình hình sử dụng và chuẩn bị các điều kiện để chuyển sang biên lai điện tử. Việc này giúp đơn vị xác định được số biên lai còn lại cần xử lý khi kết thúc năm 2026, đồng thời tránh tiếp tục sử dụng biên lai giấy sau thời hạn được phép.
Đặc biệt, không nên hiểu ngày 01/01/2027 là thời điểm mới bắt đầu chuẩn bị chuyển đổi. Đây là thời điểm toàn bộ biên lai giấy chưa sử dụng phải được tiêu hủy theo trình tự, thủ tục quy định; vì vậy, việc rà soát và chuẩn bị chuyển sang biên lai điện tử nên được thực hiện trước khi kết thúc giai đoạn chuyển tiếp.
Từ 01/01/2027, biên lai giấy tự in, đặt in chưa sử dụng hết sẽ phải tiêu hủy theo quy định, đồng thời các tổ chức đang sử dụng biên lai giấy phải chuyển sang biên lai điện tử theo định dạng chuẩn dữ liệu.
Vì vậy, các đơn vị nên tận dụng giai đoạn chuyển tiếp đến hết 31/12/2026 để rà soát lượng biên lai còn tồn và chủ động chuẩn bị cho việc chuyển đổi, bảo đảm hoạt động thu thuế, phí, lệ phí không bị gián đoạn khi quy định mới chính thức áp dụng.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Biên lai bảo hiểm y tế và những quy định cần lưu ý
22/12/2023-8530 lượt xem
Biên lai khấu trừ thuế TNCN là gì? Quy định cấp biên lai khấu trừ thuế TNCN
01/07/2024-21293 lượt xem
Biên bản điều chỉnh hóa đơn VAT là gì? Những lưu ý khi lập biên bản điều chỉnh
25/10/2024-17337 lượt xem
Biên bản hủy hóa đơn VAT là gì? Phân biệt với lập biên bản điều chỉnh hóa đơn VAT
01/11/2024-5345 lượt xem