Hóa đơn nhập khẩu là gì? Phân loại chứng từ và lưu ý khi lập hóa đơn bán hàng nhập khẩu
Hóa đơn nhập khẩu là cách gọi quen thuộc, nhưng dễ khiến doanh nghiệp nhầm giữa hóa đơn thương mại của người bán nước ngoài và hóa đơn điện tử lập khi bán hàng tại Việt Nam. Vậy từng loại chứng từ được dùng ở khâu nào, và khi bán hàng nhập khẩu doanh nghiệp cần lập hóa đơn ra sao? Bài viết dưới đây sẽ giúp phân biệt rõ và chỉ ra những thông tin cần kiểm tra để tránh sai sót.
|
Mục Lục 1. Hóa đơn nhập khẩu là gì? Cần phân biệt những chứng từ nào? 2. Nhập hàng rồi bán trong nước: lập hóa đơn điện tử thế nào? 3. Hóa đơn bán hàng nhập khẩu có bắt buộc ghi xuất xứ không? |
1. Hóa đơn nhập khẩu là gì? Cần phân biệt những chứng từ nào?
Trong giao dịch mua hàng từ nước ngoài, hóa đơn nhập khẩu thường được hiểu là hóa đơn thương mại (Commercial Invoice) do người bán lập cho người mua. Chứng từ này thể hiện thông tin giao dịch như bên bán, bên mua, hàng hóa, số lượng, đơn giá, trị giá và đồng tiền thanh toán; được sử dụng để đối chiếu giao dịch, thanh toán và làm thủ tục hải quan theo trường hợp áp dụng.
Đây là cách gọi trong thực tế nghiệp vụ. Điều 8, Nghị định số 254/2026/NĐ-CP không quy định một loại hóa đơn riêng mang tên “hóa đơn nhập khẩu”. Doanh nghiệp cần phân biệt hóa đơn nhận từ người bán nước ngoài với chứng từ tại khâu nhập khẩu và hóa đơn lập khi bán hàng trong nước.
1.1. Hóa đơn thương mại từ người bán nước ngoài
Hóa đơn thương mại gắn với giao dịch mua hàng giữa doanh nghiệp nhập khẩu và bên bán. Khi nhận chứng từ, doanh nghiệp cần đối chiếu thông tin người mua, tên hàng, số lượng, đơn giá, trị giá và điều kiện giao dịch với hợp đồng, đơn đặt hàng cùng các giấy tờ liên quan.
Cần phân biệt chứng từ này với “hóa đơn thương mại điện tử” tại Khoản 3, Điều 8, Nghị định số 254/2026/NĐ-CP. Theo quy định đó, hóa đơn thương mại điện tử áp dụng đối với tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh là người xuất khẩu có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài và đáp ứng điều kiện chuyển dữ liệu hóa đơn đến cơ quan thuế.
Vì vậy, việc doanh nghiệp Việt Nam nhận hóa đơn thương mại của nhà cung cấp nước ngoài không đồng nghĩa chứng từ đó thuộc loại hóa đơn thương mại điện tử được quy định tại Khoản 3, Điều 8.
Ở giai đoạn báo giá hoặc thỏa thuận giao dịch, bên bán cũng có thể gửi hóa đơn chiếu lệ (Proforma Invoice), thể hiện thông tin dự kiến của lô hàng. Doanh nghiệp cần nhận diện rõ tính chất của chứng từ này, tránh mặc nhiên coi đó là hóa đơn thương mại của giao dịch đã thực hiện.
1.2. Phân biệt hóa đơn và chứng từ ở từng bước
Để kiểm tra đúng hồ sơ, doanh nghiệp nên nhận diện giấy tờ theo từng giai đoạn:
|
Giai đoạn |
Giấy tờ cần nhận diện |
Vai trò |
|
Mua hàng từ nước ngoài |
Hóa đơn thương mại hoặc chứng từ tương đương theo trường hợp |
Thể hiện thông tin giao dịch mua hàng, phục vụ thanh toán và hồ sơ hải quan theo quy định áp dụng |
|
Làm thủ tục nhập khẩu |
Tờ khai hải quan, chứng từ nộp thuế và giấy tờ liên quan |
Phục vụ khai báo, thực hiện và chứng minh nghĩa vụ tại khâu nhập khẩu |
|
Bán hàng tại Việt Nam |
Hóa đơn điện tử do bên bán tại Việt Nam lập |
Ghi nhận giao dịch bán hàng trong nước theo quy định về hóa đơn |
Theo Khoản 1, Điều 4, Nghị định số 254/2026/NĐ-CP, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, trừ các trường hợp tại Điều 7. Loại hóa đơn, thời điểm lập và nội dung hóa đơn được quy định tại Điều 8, Điều 9 và Điều 10.
Điều 3 và Điều 4, Thông tư số 91/2026/TT-BTC hướng dẫn định dạng dữ liệu, ký hiệu và mẫu hóa đơn điện tử tham khảo. Các quy định này không đặt tên lại hóa đơn thương mại nhận từ nước ngoài thành một loại “hóa đơn nhập khẩu”.
1.3. Ví dụ phân biệt hóa đơn mua hàng và hóa đơn bán ra
Doanh nghiệp A mua 100 máy lọc không khí từ nhà cung cấp nước ngoài và nhận hóa đơn thương mại của lô hàng. Khi nhập khẩu, doanh nghiệp có thêm tờ khai hải quan, chứng từ nộp thuế và các giấy tờ liên quan.
Sau đó, doanh nghiệp A bán 20 máy cho khách hàng tại Việt Nam thì lập hóa đơn điện tử cho giao dịch bán 20 máy theo quy định. Hóa đơn thương mại ghi nhận giao dịch mua từ nước ngoài; hóa đơn điện tử bán ra ghi nhận giao dịch với khách trong nước. Hai chứng từ cần được lưu và đối chiếu theo đúng giao dịch mà chúng phản ánh.
2. Nhập hàng rồi bán trong nước: lập hóa đơn điện tử thế nào?
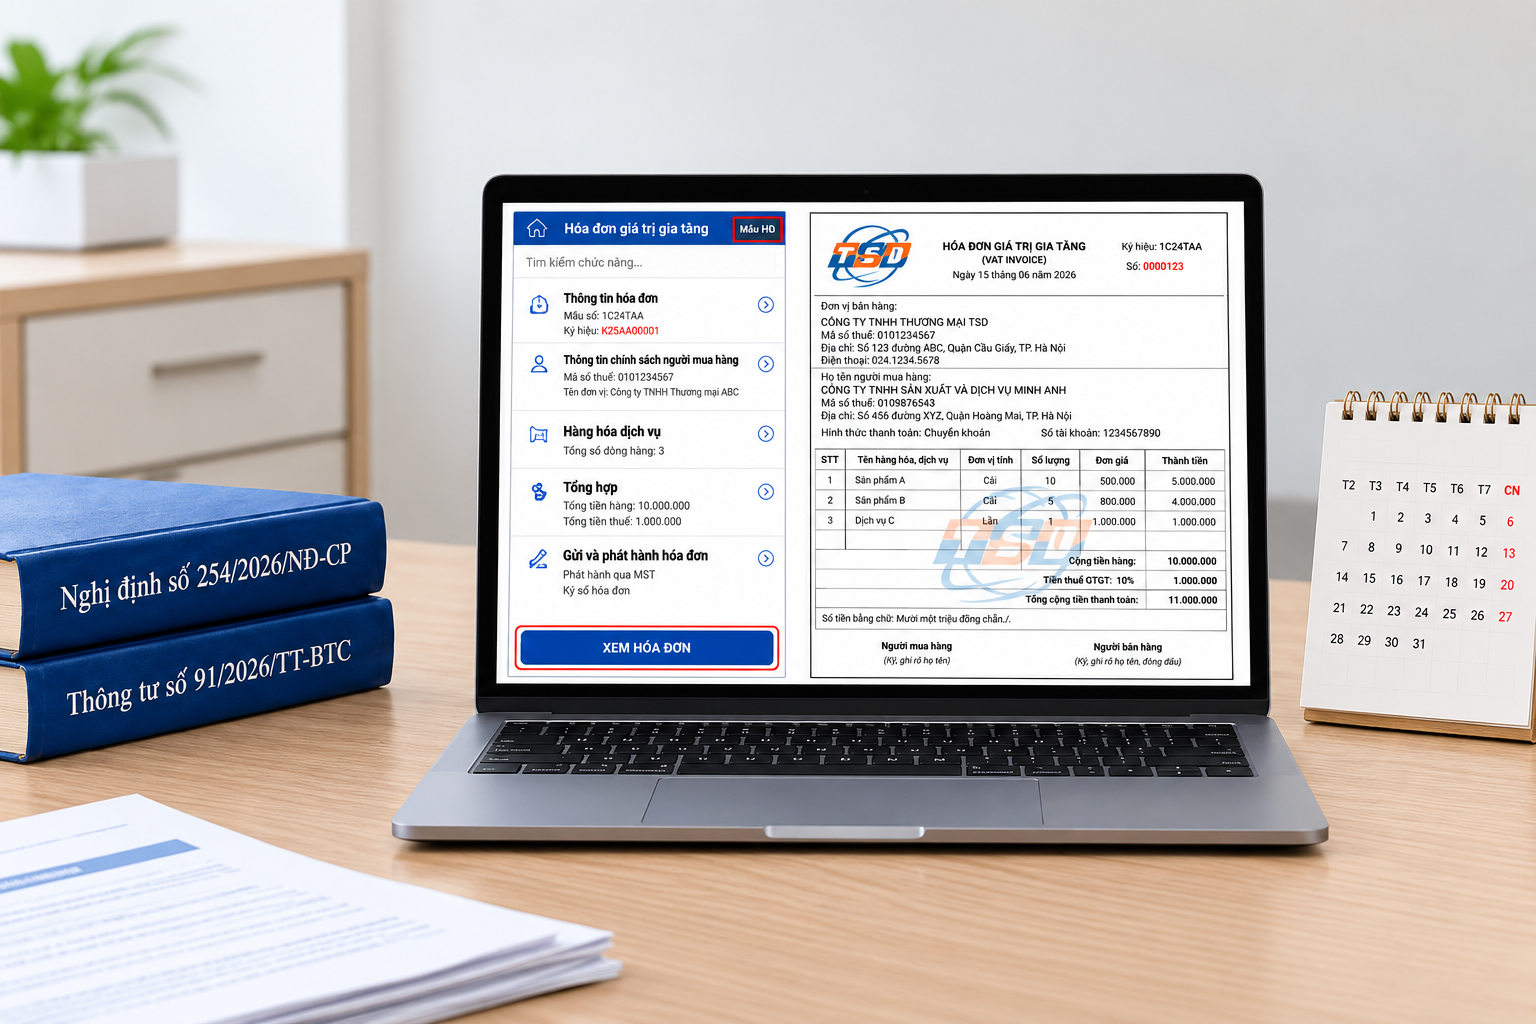
Khi doanh nghiệp bán hàng nhập khẩu tại Việt Nam, việc lập hóa đơn điện tử thực hiện theo Nghị định số 254/2026/NĐ-CP và hướng dẫn tại Thông tư số 91/2026/TT-BTC. Doanh nghiệp cần xác định đúng loại hóa đơn, thời điểm lập và thông tin của giao dịch bán hàng; riêng trường hợp nhận nhập khẩu ủy thác có quy định về chứng từ khi xuất trả hàng.
2.1. Chọn đúng loại hóa đơn khi bán hàng nhập khẩu
Loại hóa đơn sử dụng khi bán hàng nhập khẩu trong nước được xác định theo phương pháp tính thuế giá trị gia tăng của bên bán:
|
Phương pháp tính thuế của bên bán |
Loại hóa đơn sử dụng |
Căn cứ pháp lý |
|
Phương pháp khấu trừ |
Hóa đơn giá trị gia tăng |
Điểm a, Khoản 1, Điều 8 Nghị định số 254/2026/NĐ-CP |
|
Phương pháp trực tiếp |
Hóa đơn bán hàng |
Điểm a.1, Khoản 2, Điều 8, Nghị định số 254/2026/NĐ-CP |
Như vậy, nguồn gốc nhập khẩu của hàng hóa không làm phát sinh một loại hóa đơn bán hàng riêng. Doanh nghiệp áp dụng phương pháp khấu trừ vẫn lập hóa đơn giá trị gia tăng khi bán hàng nhập khẩu trong nước.
Cần phân biệt với hóa đơn thương mại điện tử tại Khoản 3, Điều 8, Nghị định số 254/2026/NĐ-CP. Loại hóa đơn này áp dụng đối với người xuất khẩu có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài và đáp ứng điều kiện chuyển dữ liệu đến cơ quan thuế. Doanh nghiệp không lựa chọn hóa đơn thương mại điện tử cho giao dịch bán hàng trong nước chỉ vì hàng hóa có nguồn gốc nhập khẩu.
2.2. Xác định thời điểm và kiểm tra nội dung hóa đơn
Theo Khoản 1, Điều 9, Nghị định số 254/2026/NĐ-CP, thời điểm lập hóa đơn bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với giao dịch bán hàng nhập khẩu trong nước, doanh nghiệp cần căn cứ thời điểm chuyển giao hàng hóa cho người mua theo quy định này. Ngày hàng nhập khẩu được thông quan không tự xác định thời điểm lập hóa đơn cho giao dịch bán lại trong nước.
Ví dụ, doanh nghiệp nhập một lô máy móc và hoàn thành thủ tục thông quan ngày 05/10. Đến ngày 12/10, doanh nghiệp chuyển giao quyền sở hữu máy cho khách hàng trong nước thì lập hóa đơn tại thời điểm chuyển giao, dù khách hàng chưa thanh toán. Nếu giao hàng nhiều lần, Khoản 3, Điều 9, Nghị định số 254/2026/NĐ-CP yêu cầu mỗi lần giao hàng phải lập hóa đơn cho khối lượng, giá trị hàng hóa được giao tương ứng.
Về nội dung, doanh nghiệp kiểm tra các chỉ tiêu theo Điều 10, Nghị định số 254/2026/NĐ-CP, trong đó cần chú ý:
- Thông tin người bán, người mua: đối chiếu tên, địa chỉ, mã số thuế và thông tin nhận diện tương ứng theo trường hợp.
- Thông tin hàng hóa: ghi đúng tên hàng, đơn vị tính, số lượng và đơn giá của giao dịch bán thực tế.
- Giá trị và thuế: kiểm tra thành tiền, thuế suất, tiền thuế và tổng tiền thanh toán theo loại hóa đơn, tình trạng chịu thuế của hàng hóa.
- Thông tin hóa đơn: kiểm tra tên hóa đơn, ký hiệu, số hóa đơn, thời điểm lập, thời điểm ký số và các nội dung khác theo trường hợp áp dụng.
Giá bán, số lượng và số tiền trên hóa đơn bán hàng trong nước phải phản ánh giao dịch với khách hàng. Doanh nghiệp cần đối chiếu hồ sơ nhập khẩu để nhận diện đúng hàng hóa, đồng thời sử dụng dữ liệu của lần bán thực tế khi lập hóa đơn.
Về dữ liệu điện tử, Điều 3, Thông tư số 91/2026/TT-BTC quy định định dạng hóa đơn điện tử sử dụng ngôn ngữ XML; hóa đơn phải hiển thị đầy đủ, chính xác nội dung để người mua đọc được bằng phương tiện điện tử. Điều 4 của Thông tư này hướng dẫn ký hiệu mẫu, ký hiệu hóa đơn và mẫu hiển thị tham khảo tại Phụ lục V. Khi thiết lập mẫu trên phần mềm, doanh nghiệp cần lựa chọn phù hợp với loại hóa đơn đang sử dụng.
2.3. Trường hợp nhận nhập khẩu ủy thác
Theo Điểm a, Khoản 3, Điều 6, Nghị định số 254/2026/NĐ-CP, chứng từ khi bên nhận nhập khẩu ủy thác xuất trả hàng được xác định theo tình trạng nộp thuế giá trị gia tăng ở khâu nhập khẩu:
|
Tình trạng nộp thuế |
Chứng từ khi xuất trả hàng cho bên ủy thác |
|
Đã nộp thuế giá trị gia tăng ở khâu nhập khẩu |
Sử dụng hóa đơn điện tử |
|
Chưa nộp thuế giá trị gia tăng ở khâu nhập khẩu |
Lập phiếu xuất kho kiêm vận chuyển nội bộ theo quy định để làm chứng từ lưu thông hàng hóa trên thị trường |
Trước khi xuất trả hàng, bên nhận ủy thác cần đối chiếu chứng từ nộp thuế của lô hàng để lựa chọn đúng chứng từ. Việc trả hàng nhập khẩu ủy thác cần được xử lý theo điều kiện riêng này, tránh áp dụng chung quy trình lập hóa đơn của một giao dịch bán hàng thông thường.
3. Hóa đơn bán hàng nhập khẩu có bắt buộc ghi xuất xứ không?
Doanh nghiệp cần phân biệt hóa đơn bán hàng thông thường với hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế để xác định yêu cầu ghi xuất xứ hàng hóa.
Điều 10, Nghị định số 254/2026/NĐ-CP quy định các nội dung trên hóa đơn, trong đó có tên hàng hóa, đơn vị tính, số lượng, đơn giá và các chỉ tiêu về giá trị, thuế. Điều này không đặt ra yêu cầu chung phải ghi xuất xứ trên mọi hóa đơn bán hàng chỉ vì hàng hóa có nguồn gốc nhập khẩu.
Riêng đối với hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế, Điểm a.5, Khoản 1, Điều 5, Thông tư số 91/2026/TT-BTC yêu cầu phần tên hàng hóa ghi rõ các thông tin tương ứng, trong đó có xuất xứ đối với hàng hóa có nguồn gốc nhập khẩu.
Vì vậy, khi lập hóa đơn bán hàng nhập khẩu trong nước, doanh nghiệp cần xác định đúng loại hóa đơn đang sử dụng. Yêu cầu về xuất xứ nêu trên áp dụng cho hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế, không được suy rộng thành nghĩa vụ chung cho mọi hóa đơn bán hàng nhập khẩu.
Hiểu đúng về hóa đơn nhập khẩu và phân biệt rõ các chứng từ liên quan giúp doanh nghiệp xử lý chính xác từ khâu mua hàng đến khi bán trong nước. Khi lập hóa đơn, kế toán cần căn cứ giao dịch thực tế và quy định áp dụng cho từng trường hợp, đồng thời lưu đầy đủ hồ sơ để thuận tiện đối chiếu, kiểm tra.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
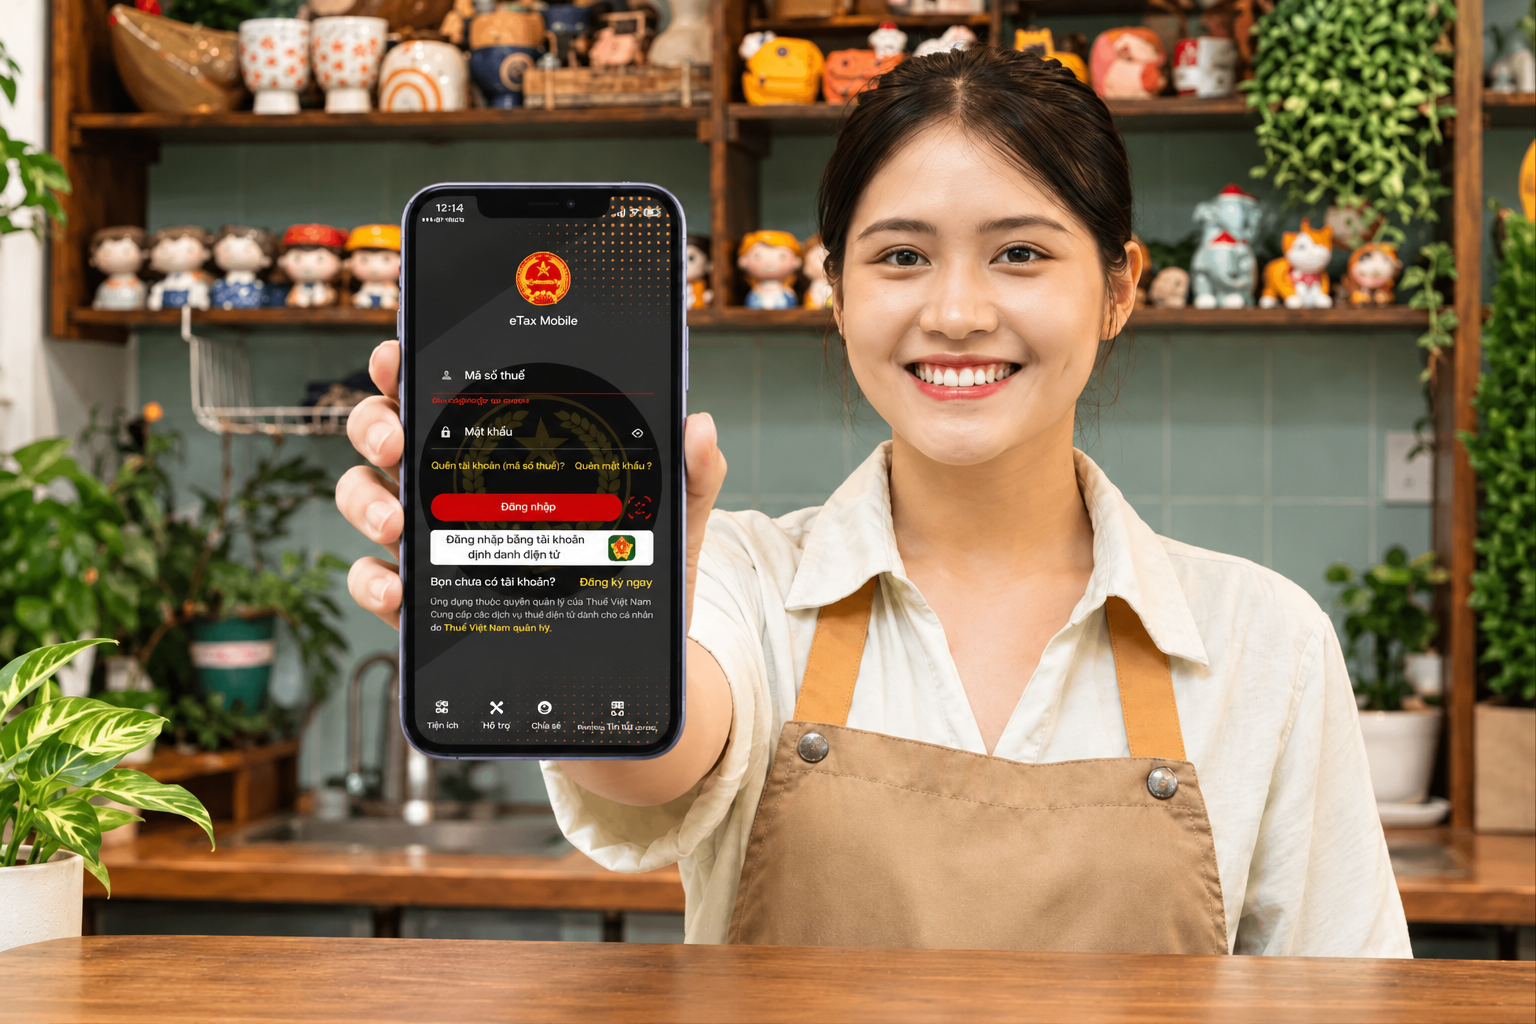
Hộ kinh doanh có thể kê khai, nộp thuế qua Trợ lý ảo trên eTax Mobile
23/09/2026-279 lượt xem
Báo cáo thuế hộ kinh doanh năm 2026 gồm những gì? Lưu ý theo từng mức doanh thu
25/09/2026-321 lượt xem
Lưu trữ hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP: Doanh nghiệp cần lưu ý gì?
26/09/2026-342 lượt xem
Hồ sơ hoàn thuế GTGT bị chậm: Doanh nghiệp cần rà soát những gì?
29/09/2026-220 lượt xem