Đối tượng được miễn phí dịch vụ chứng từ điện tử khi không thuộc diện sử dụng hóa đơn điện tử
Một số hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân trả thu nhập không thuộc diện sử dụng hóa đơn điện tử được miễn phí dịch vụ chứng từ điện tử theo Nghị định 254/2026/NĐ-CP. Để áp dụng chính sách, người nộp thuế cần xác định đúng điều kiện của từng nhóm đối tượng, phạm vi dịch vụ được miễn phí và kênh đăng ký sử dụng.
|
Mục Lục |
1. Hai trường hợp được miễn phí dịch vụ chứng từ điện tử khi không thuộc diện sử dụng hóa đơn điện tử
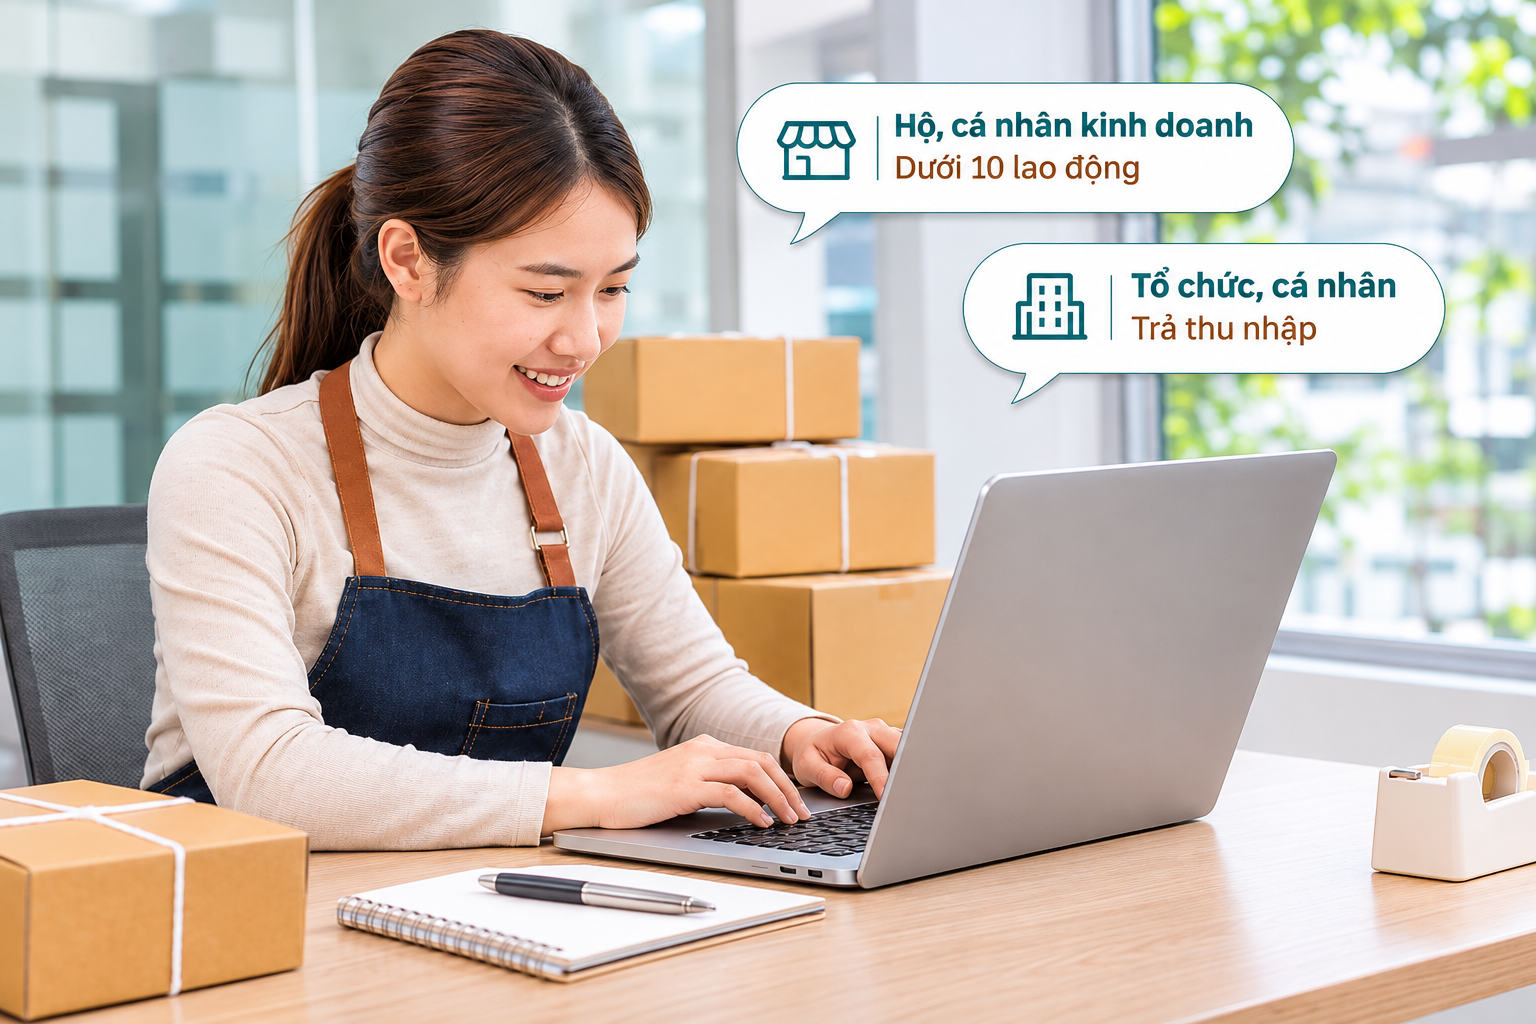
Điều 28, Nghị định 254/2026/NĐ-CP quy định các nhóm được miễn phí dịch vụ về chứng từ điện tử, trong đó có hai trường hợp gắn với việc không thuộc diện sử dụng hóa đơn điện tử.
1.1. Hộ kinh doanh, cá nhân kinh doanh sử dụng dưới 10 người lao động
Theo Điểm a, Khoản 1, Điều 28, Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh được miễn phí dịch vụ về chứng từ điện tử trong trường hợp đáp ứng đồng thời hai điều kiện:
- Có sử dụng dưới 10 người lao động.
- Không thuộc trường hợp sử dụng hóa đơn điện tử.
Điều kiện về số lao động được xác định ở mức dưới 10 người. Vì vậy, hộ kinh doanh sử dụng đúng 10 người lao động không đáp ứng điều kiện về lao động của trường hợp này. Đồng thời, việc sử dụng ít lao động chưa đủ để xác định quyền được miễn phí nếu hộ kinh doanh vẫn thuộc trường hợp sử dụng hóa đơn điện tử.
Ví dụ, một hộ kinh doanh sử dụng 8 người lao động và được xác định không thuộc trường hợp sử dụng hóa đơn điện tử sẽ thuộc nhóm được miễn phí dịch vụ về chứng từ điện tử nêu trên.
1.2. Tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử
Theo Điểm b, Khoản 1, Điều 28, Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử được sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử miễn phí dịch vụ thông qua một trong hai kênh:
- Hệ thống thông tin quản lý thuế.
- Tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ.
Đối với nhóm này, quy định không đặt ra điều kiện sử dụng dưới 10 người lao động. Điều kiện về số lao động tại điểm a khoản 1 Điều 28 áp dụng cho trường hợp hộ kinh doanh, cá nhân kinh doanh đã nêu tại mục 1.1, không được áp dụng thêm cho nhóm tổ chức, cá nhân trả thu nhập tại điểm b.
2. Đăng ký sử dụng chứng từ điện tử miễn phí như thế nào?
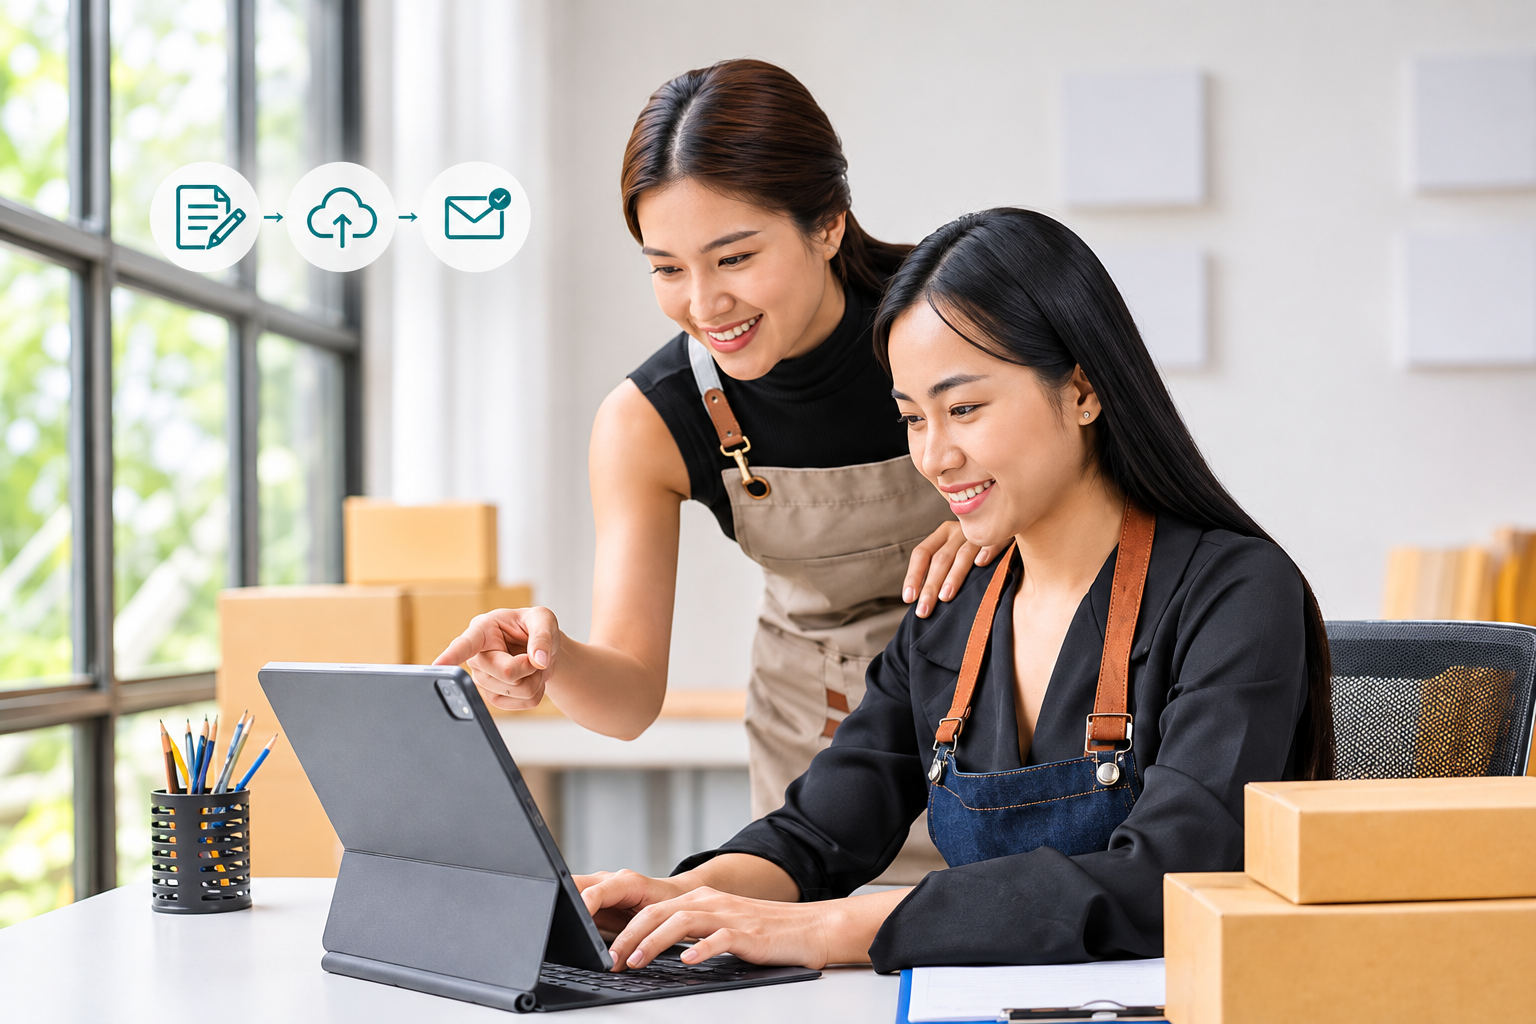
Sau khi xác định thuộc đối tượng được miễn phí dịch vụ, tổ chức, cá nhân trả thu nhập thực hiện đăng ký sử dụng chứng từ điện tử theo Điều 17, Thông tư 91/2026/TT-BTC với các bước sau:
Bước 1: Lựa chọn kênh đăng ký
Tổ chức, cá nhân trả thu nhập được lựa chọn đăng ký thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ.
Bước 2: Kê khai thông tin đăng ký
Thông tin đăng ký sử dụng chứng từ điện tử được kê khai theo Mẫu số 01/ĐKTĐ-CTĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC và gửi qua kênh đã lựa chọn.
Bước 3: Theo dõi thông báo của cơ quan quản lý thuế
Người đăng ký cần phân biệt hai loại thông báo:
- Mẫu số 01/TB-TNĐT: thông báo về việc tiếp nhận đăng ký sử dụng chứng từ điện tử.
- Mẫu số 01/TB-ĐKĐT: thông báo chấp nhận hoặc không chấp nhận đăng ký sử dụng chứng từ điện tử.
Theo Khoản 2, Điều 17, trong thời gian 01 ngày làm việc kể từ ngày nhận được đăng ký, cơ quan quản lý thuế có trách nhiệm gửi thông báo chấp nhận hoặc không chấp nhận. Việc nhận thông báo tiếp nhận chưa đồng nghĩa với đăng ký đã được chấp nhận.
Bước 4: Cập nhật khi thông tin đăng ký thay đổi
Khi có thay đổi, tổ chức, cá nhân kê khai lại theo Mẫu số 01/ĐKTĐ-CTĐT và gửi cơ quan quản lý thuế qua kênh đăng ký phù hợp. Cơ quan quản lý thuế tiếp nhận, xử lý và phản hồi theo quy định tại Khoản 2, Điều 17, Thông tư 91/2026/TT-BTC.
3. Cần lưu ý gì về điều kiện và phạm vi miễn phí?
Để áp dụng đúng chính sách, người sử dụng cần kiểm tra cả căn cứ thuộc đối tượng miễn phí và cơ chế cung cấp dịch vụ chứng từ điện tử.
3.1. Xác định đúng đối tượng được miễn phí
Việc đang không sử dụng hóa đơn điện tử chưa đủ để xác định quyền được miễn phí dịch vụ chứng từ điện tử. Tổ chức, cá nhân cần đối chiếu điều kiện tương ứng tại Khoản 1, Điều 28, Nghị định 254/2026/NĐ-CP, đặc biệt là tình trạng thuộc hoặc không thuộc đối tượng áp dụng hóa đơn điện tử và điều kiện về lao động đối với trường hợp có yêu cầu.
3.2. Kiểm tra đơn vị và phạm vi cung cấp dịch vụ
Theo Khoản 1, Điều 28, Cục Thuế trực tiếp thực hiện hoặc ủy thác cho tổ chức cung cấp dịch vụ về chứng từ điện tử để cung cấp dịch vụ miễn phí cho đối tượng đủ điều kiện. Khi đăng ký qua nhà cung cấp, người sử dụng cần kiểm tra dịch vụ có thuộc phạm vi được Cục Thuế ủy thác hay không.
3.3. Làm rõ chi phí khi lựa chọn dịch vụ khác
Khoản 4, Điều 28 quy định, trường hợp sử dụng dịch vụ về chứng từ điện tử do tổ chức cung cấp dịch vụ ngoài Hệ thống thông tin quản lý thuế thì chi phí do các bên thỏa thuận theo quy định của pháp luật.
Vì vậy, trước khi lựa chọn, người sử dụng cần làm rõ dịch vụ thuộc cơ chế miễn phí do Cục Thuế triển khai, ủy thác hay thuộc gói dịch vụ theo thỏa thuận với nhà cung cấp. Chính sách này không đồng nghĩa mọi gói dịch vụ chứng từ điện tử trên thị trường đều miễn phí.
3.4. Lưu ý thêm về nhóm đang sử dụng hóa đơn điện tử
Ngoài các trường hợp không thuộc diện sử dụng hóa đơn điện tử, Điều 28 còn quy định miễn phí dịch vụ chứng từ điện tử cho một số nhóm đang sử dụng hóa đơn điện tử được miễn phí dịch vụ theo Điều 11, Nghị định 254/2026/NĐ-CP. Các đối tượng này cần đối chiếu đầy đủ điều kiện tương ứng để xác định phạm vi được hỗ trợ.
Trước khi sử dụng chứng từ điện tử, tổ chức, cá nhân cần rà soát đúng nhóm đối tượng được hỗ trợ, đăng ký đúng kênh và xác định rõ phạm vi dịch vụ miễn phí. Với các dịch vụ ngoài phạm vi hỗ trợ, cần làm rõ chi phí theo thỏa thuận để chủ động lựa chọn và sử dụng phù hợp.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn điện tử khởi tạo từ máy tính tiền có cần chữ ký số không?
06/11/2026-560 lượt xem
Mẫu số, ký hiệu hóa đơn điện tử 2026: Hiểu đúng quy định mới, tránh nhầm khi lập hóa đơn
09/11/2026-431 lượt xem
Ngừng sử dụng hóa đơn điện tử: Trường hợp áp dụng và cách xử lý theo quy định mới
11/11/2026-288 lượt xem
Chuẩn chữ ký số mới trên hóa đơn điện tử từ tháng 11/2026: Doanh nghiệp cần lưu ý gì?
12/11/2026-416 lượt xem