Lưu trữ hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP: Doanh nghiệp cần lưu ý gì?
Nghị định 254/2026/NĐ-CP quy định hóa đơn điện tử phải được lưu trữ dưới dạng thông điệp dữ liệu, bảo đảm an toàn, toàn vẹn và có thể tra cứu hoặc in ra khi có yêu cầu. Doanh nghiệp cần thực hiện những yêu cầu này như thế nào trong quá trình lưu trữ hóa đơn?
1. Hóa đơn điện tử phải được lưu trữ như thế nào?
Theo Khoản 1, Điều 5, Nghị định 254/2026/NĐ-CP, việc bảo quản, lưu trữ hóa đơn phải đáp ứng hai yêu cầu:
- Bảo đảm an toàn, bảo mật, toàn vẹn, đầy đủ; hóa đơn không bị thay đổi, sai lệch trong suốt thời gian lưu trữ.
- Lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán.
Đối với hóa đơn điện tử, Khoản 2, Điều 5 quy định hóa đơn được bảo quản, lưu trữ dưới dạng thông điệp dữ liệu. Do đó, việc in hóa đơn ra giấy để xem hoặc phục vụ công việc không thay thế việc lưu trữ hóa đơn dưới dạng dữ liệu điện tử.
Cơ quan, tổ chức, cá nhân được lựa chọn hình thức bảo quản, lưu trữ phù hợp với đặc thù hoạt động và khả năng ứng dụng công nghệ, nhưng phải đáp ứng các yêu cầu tại Điều 13, Luật Giao dịch điện tử. Hóa đơn điện tử phải sẵn sàng in ra giấy hoặc tra cứu được khi có yêu cầu.
2. Hóa đơn điện tử phải lưu trữ trong bao lâu?
Khoản 1, Điều 5, Nghị định 254/2026/NĐ-CP yêu cầu lưu trữ hóa đơn đúng và đủ thời hạn theo pháp luật kế toán. Như vậy, để xác định phải lưu hóa đơn điện tử bao lâu, doanh nghiệp cần đối chiếu với quy định về lưu trữ chứng từ kế toán. Theo Khoản 1, Điều 20, Luật Kế toán 2015, hóa đơn là chứng từ kế toán, thời hạn lưu trữ phụ thuộc vào cách chứng từ được sử dụng:
- Ít nhất 10 năm nếu hóa đơn được sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính. Căn cứ: Điểm b, Khoản 5, Điều 41, Luật Kế toán 2015 và Khoản 1, Điều 13, Nghị định 174/2016/NĐ-CP.
- Ít nhất 5 năm đối với chứng từ kế toán không sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính, mà dùng cho quản lý, điều hành, trừ trường hợp có quy định yêu cầu lưu lâu hơn. Căn cứ: Điểm a, Khoản 5, Điều 41, Luật Kế toán 2015 và Điều 12, Nghị định 174/2016/NĐ-CP.
Với hóa đơn doanh nghiệp dùng để hạch toán và lập báo cáo tài chính, cần áp dụng mốc ít nhất 10 năm; không nên hiểu rằng mọi hóa đơn đều có thể chỉ lưu 5 năm. Theo Khoản 1, Điều 15, Nghị định 174/2016/NĐ-CP, thời hạn của các nhóm chứng từ trên được tính từ ngày kết thúc kỳ kế toán năm. Ví dụ, nếu kỳ kế toán năm 2026 kết thúc ngày 31/12/2026, thời hạn lưu trữ tối thiểu 10 năm của hóa đơn thuộc kỳ đó được tính từ ngày kết thúc kỳ kế toán năm 2026.
3. Quy định về tra cứu, in hóa đơn điện tử khi có yêu cầu
Theo Khoản 2, Điều 5, Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải sẵn sàng in được ra giấy hoặc tra cứu được khi có yêu cầu. Vì vậy, trong suốt thời gian lưu trữ, doanh nghiệp cần duy trì khả năng tìm kiếm và truy cập dữ liệu hóa đơn.
Khi cần cung cấp hóa đơn của một giao dịch, doanh nghiệp phải xác định đúng hóa đơn, mở được dữ liệu để đối chiếu nội dung và in ra giấy nếu có yêu cầu. Điều này cũng áp dụng với hóa đơn đã lập từ các kỳ kế toán trước nhưng vẫn còn trong thời hạn lưu trữ.
4. Trách nhiệm lưu trữ hóa đơn điện tử thuộc về ai?
Nghị định 254/2026/NĐ-CP quy định yêu cầu bảo quản, lưu trữ hóa đơn điện tử tại Điều 5, đồng thời xác định trách nhiệm cụ thể của một số chủ thể tham gia lập và cung cấp dịch vụ hóa đơn điện tử:
|
Chủ thể |
Trách nhiệm liên quan đến lưu trữ |
|
Người bán sử dụng hóa đơn điện tử không có mã của cơ quan thuế |
Theo Khoản 4, Điều 16, phải lưu trữ và bảo đảm tính toàn vẹn của toàn bộ hóa đơn điện tử; thực hiện các quy định về an toàn, an ninh hệ thống dữ liệu điện tử. |
|
Tổ chức, cá nhân được ủy nhiệm lập hóa đơn điện tử |
Theo Điểm c và Điểm d, Khoản 1, Điều 19, phải lưu trữ, bảo quản hóa đơn điện tử theo quy định của pháp luật; bảo đảm an toàn, bảo mật dữ liệu hóa đơn và thông tin của bên ủy quyền, người mua. |
|
Tổ chức cung cấp giải pháp lập hóa đơn điện tử |
Theo Điểm a.1 và a.2 Khoản 1, Điều 20, cung cấp giải pháp lập, truyền, lưu trữ, xử lý dữ liệu hóa đơn điện tử; truyền nhận hóa đơn đúng hạn, toàn vẹn và lưu trữ kết quả truyền nhận giữa các bên tham gia giao dịch. |
|
Tổ chức truyền, lưu trữ dữ liệu hóa đơn điện tử với cơ quan thuế |
Theo Điểm a.1, Khoản 2, Điều 20, cung cấp dịch vụ truyền, lưu trữ dữ liệu hóa đơn điện tử với Cục Thuế sau khi nhận dữ liệu từ người sử dụng dịch vụ. |
Lưu ý: Hai nhóm tổ chức cung cấp dịch vụ ở cuối bảng có vai trò khác nhau: một đơn vị cung cấp phần mềm lập hóa đơn không mặc nhiên là đơn vị trực tiếp truyền, lưu trữ dữ liệu với cơ quan thuế.
Khi sử dụng dịch vụ của bên thứ ba, doanh nghiệp nên xác định rõ trong hợp đồng và quy trình sử dụng: dữ liệu hóa đơn được lưu ở đâu, ai được quyền truy cập, cách xuất dữ liệu và cách nhận lại dữ liệu nếu ngừng sử dụng dịch vụ. Việc này giúp doanh nghiệp duy trì khả năng tra cứu hóa đơn trong suốt thời hạn lưu trữ.
5. Doanh nghiệp nên kiểm tra gì trong quy trình lưu trữ hiện tại?
Doanh nghiệp có thể rà soát quy trình lưu trữ hóa đơn điện tử bằng các câu hỏi sau:
- Có lưu hóa đơn dưới dạng thông điệp dữ liệu hay chỉ lưu bản thể hiện để xem, in ra?
- Có thể tìm đúng hóa đơn, tra cứu nội dung và in ra giấy khi có yêu cầu không? Nên kiểm tra cả hóa đơn của các kỳ kế toán trước.
- Dữ liệu có được bảo quản đầy đủ, an toàn và có biện pháp ngăn ngừa việc mất, thay đổi hoặc sai lệch không?
- Ai được quyền truy cập, tải xuống và quản lý dữ liệu hóa đơn? Quyền truy cập đã được kiểm soát để bảo mật thông tin chưa?
- Nếu sử dụng dịch vụ của bên thứ ba, doanh nghiệp có biết cách lấy lại dữ liệu hóa đơn và kết quả truyền nhận khi cần hoặc khi ngừng sử dụng dịch vụ không?
- Doanh nghiệp đã xác định thời hạn lưu trữ cho hóa đơn theo cách sử dụng trong công tác kế toán và tính thời hạn từ đúng thời điểm chưa?
Nếu chưa trả lời được một trong các câu hỏi trên, doanh nghiệp nên kiểm tra lại hệ thống lưu trữ, quy trình nội bộ hoặc thỏa thuận với đơn vị cung cấp dịch vụ.
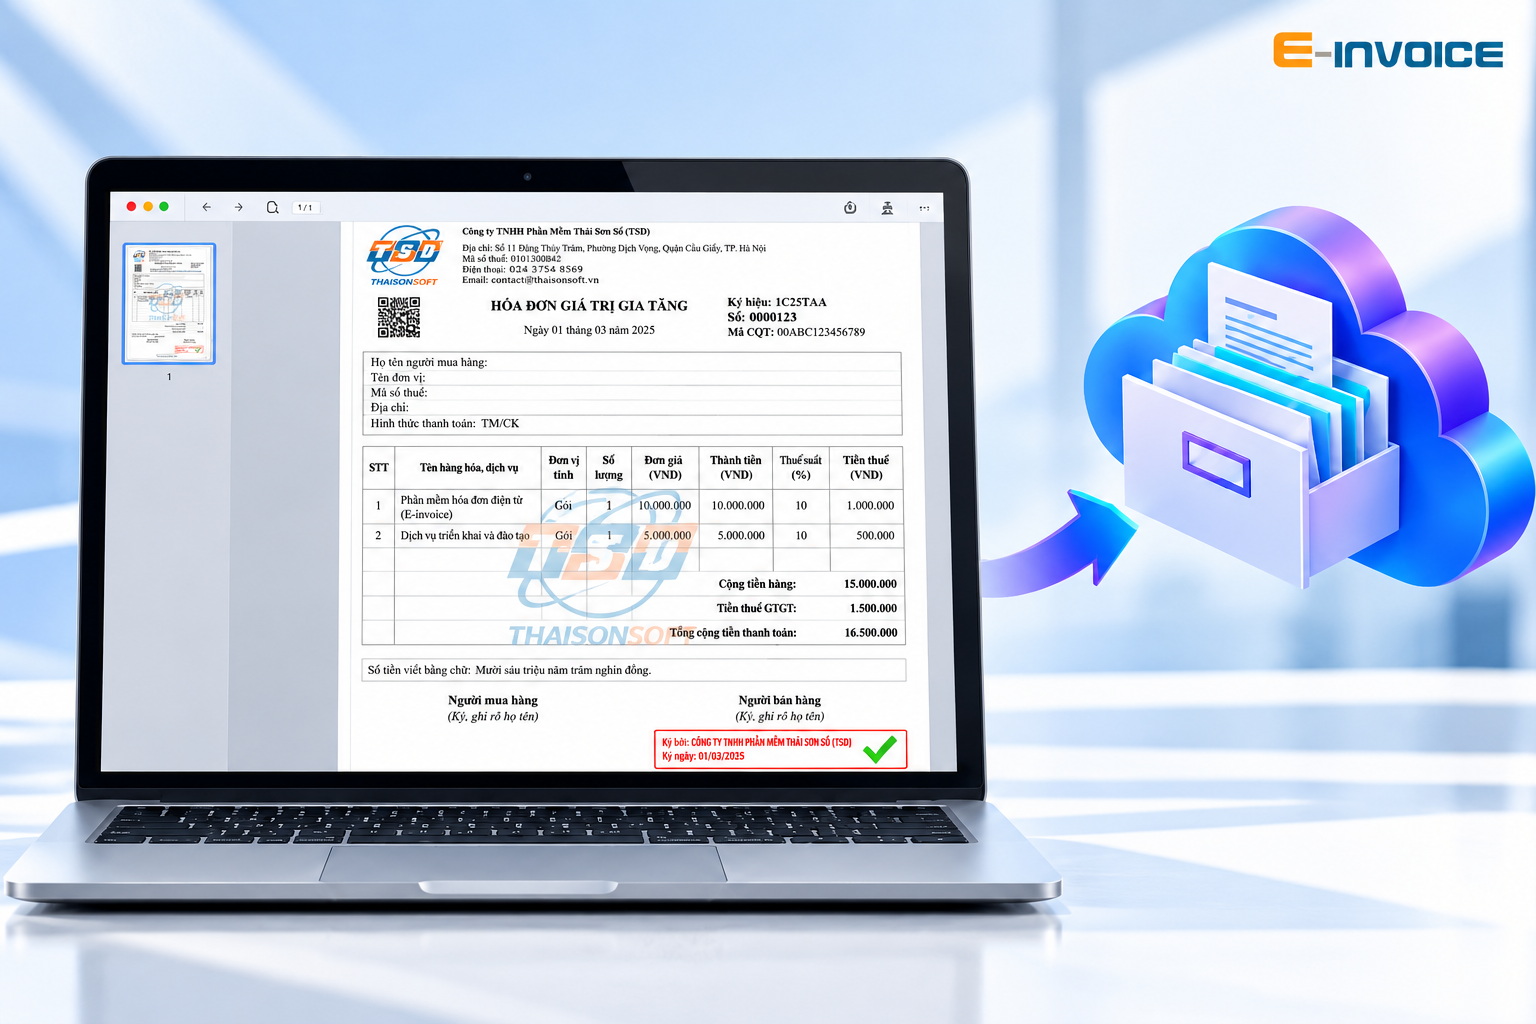
Lưu trữ hóa đơn điện tử không chỉ là giữ lại dữ liệu, mà còn phải bảo đảm doanh nghiệp tìm được đúng hóa đơn và xuất trình kịp thời khi cần. E-invoice, phần mềm hóa đơn điện tử do Công ty phát triển công nghệ Thái Sơn phát triển, hỗ trợ doanh nghiệp quản lý và tra cứu hóa đơn trên máy tính hoặc điện thoại. Khi đối chiếu chứng từ hoặc cung cấp thông tin theo yêu cầu, người dùng có thể tìm lại hóa đơn và tải tệp XML, PDF.
Tùy theo hạ tầng và cách quản lý dữ liệu, doanh nghiệp có thể lựa chọn E-invoice phiên bản PC để chủ động lưu trữ hoặc phiên bản Web mà không cần đầu tư máy chủ lưu trữ riêng. Thái Sơn sẽ tư vấn cách truy cập, khai thác và lưu dữ liệu phù hợp với từng quy trình, giúp doanh nghiệp chuẩn bị phương án lưu trữ đáp ứng yêu cầu của Nghị định 254/2026/NĐ-CP.
Liên hệ Thái Sơn để được tư vấn giải pháp E-invoice phù hợp với quy trình lưu trữ và tra cứu hóa đơn của doanh nghiệp.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn thương mại điện tử theo Nghị định 254/2026/NĐ-CP & Thông tư số 91/2026/TT-BTC
09/09/2026-521 lượt xem
Hóa đơn bán hàng dự trữ quốc gia: Quy định mới từ 1/7/2026?
14/09/2026-278 lượt xem
Hóa đơn điện tử cấp theo từng lần phát sinh: Trường hợp áp dụng và thủ tục thực hiện
18/09/2026-406 lượt xem
Hóa đơn điện tử có mã của cơ quan thuế: 8 quy định cần biết từ 1/7/2026
19/09/2026-293 lượt xem