Hồ sơ hoàn thuế GTGT bị chậm: Doanh nghiệp cần rà soát những gì?
Hồ sơ hoàn thuế GTGT chậm được giải quyết có thể ảnh hưởng đến kế hoạch sử dụng vốn của doanh nghiệp. Tuy nhiên, mỗi hồ sơ có thể vướng ở một khâu khác nhau, từ số liệu kê khai đến tài liệu chứng minh giao dịch. Khi chưa rõ nguyên nhân, doanh nghiệp nên bắt đầu rà soát từ đâu?
1. Doanh nghiệp cần đối chiếu những gì trong hồ sơ hoàn thuế GTGT?
Doanh nghiệp nên rà soát theo từng khoản thuế đầu vào đề nghị hoàn, thay vì chỉ kiểm tra tổng số tiền trên hồ sơ. Có thể chia việc đối chiếu thành ba nhóm sau:
1.1. Số liệu kê khai và số thuế đề nghị hoàn
Đối chiếu giấy đề nghị hoàn thuế với:
- Tờ khai GTGT của các kỳ thuộc kỳ hoàn và hồ sơ khai bổ sung, nếu có.
- Sổ kế toán theo dõi thuế GTGT đầu vào.
- Số thuế đã khấu trừ, đã bù trừ hoặc chuyển sang kỳ sau.
Với doanh nghiệp vừa bán trong nước vừa xuất khẩu, cần kiểm tra cách xác định thuế đầu vào của hoạt động xuất khẩu. Nếu đề nghị hoàn cho dự án đầu tư, cần đối chiếu hồ sơ khai riêng của từng dự án và số thuế phải bù trừ với hoạt động kinh doanh đang thực hiện. Mỗi khoản chênh lệch nên được ghi rõ kỳ phát sinh, số tiền và nguyên nhân.
1.2. Hóa đơn và chứng từ thanh toán
Với các hóa đơn tạo nên số thuế đề nghị hoàn, kiểm tra:
- Thông tin người bán, người mua; hàng hóa, dịch vụ; giá trị và tiền thuế.
- Hóa đơn điều chỉnh hoặc thay thế đã được phản ánh đúng trên tờ khai hay chưa.
- Chứng từ thanh toán có khớp với hợp đồng, hóa đơn và khoản công nợ tương ứng không.
Riêng giao dịch mua trả chậm, trả góp, cần xem đã đến hạn thanh toán theo hợp đồng hoặc phụ lục chưa. Việc chưa đến hạn và việc đã đến hạn nhưng thiếu chứng từ thanh toán không dùng tiền mặt được xử lý khác nhau khi xác định thuế đầu vào được khấu trừ.
1.3. Hồ sơ chứng minh giao dịch thực tế
Tập hợp tài liệu phù hợp với từng giao dịch: hợp đồng, đơn đặt hàng, biên bản nghiệm thu hoặc giao nhận, phiếu nhập kho, chứng từ vận chuyển, kho bãi. Với hàng xuất khẩu, đối chiếu thêm hồ sơ hải quan và chứng từ thanh toán; với dự án đầu tư, kiểm tra tài liệu chứng minh khoản mua phục vụ dự án.
Các tài liệu cần thống nhất về đối tác, hàng hóa, số lượng, giá trị và thời điểm giao dịch. Đây cũng là nhóm chứng từ Cục Thuế lưu ý doanh nghiệp chuẩn bị để chứng minh giao dịch có thật khi giải trình hồ sơ hoàn thuế.
2. Hồ sơ có cảnh báo rủi ro: Doanh nghiệp cần kiểm tra điều gì?
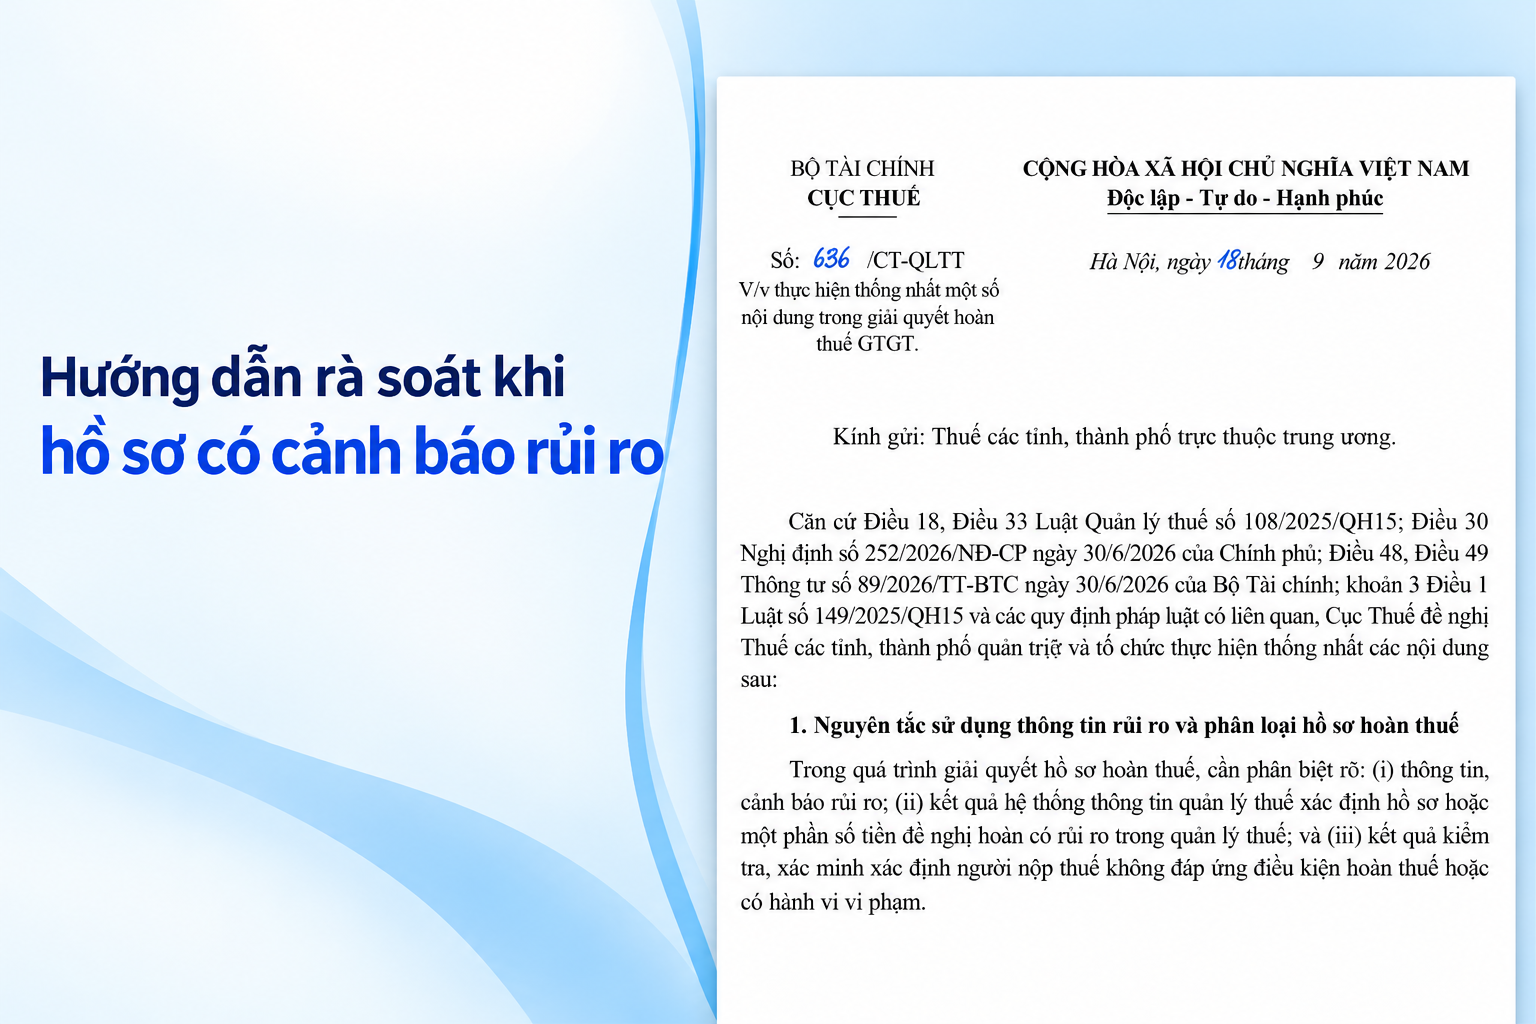
Công văn 6936/CT-QLTT yêu cầu phân biệt ba tình trạng: có thông tin cảnh báo rủi ro; hệ thống quản lý thuế xác định hồ sơ hoặc một phần số tiền đề nghị hoàn có rủi ro; và kết quả kiểm tra, xác minh cho thấy giao dịch không đủ điều kiện hoàn hoặc có vi phạm. Doanh nghiệp cần xác định hồ sơ của mình đang ở tình trạng nào, vì cảnh báo ban đầu chưa phải kết luận không được hoàn thuế.
2.1. Phần tiền nào đang có rủi ro?
Với hồ sơ thuộc diện hoàn thuế trước, nếu hệ thống xác định chỉ một phần số tiền đề nghị hoàn có rủi ro, Cơ quan thuế thông báo chuyển phần đó sang kiểm tra trước hoàn thuế. Phần tiền còn lại tiếp tục được xử lý theo trình tự hoàn thuế trước nếu đáp ứng điều kiện; Cơ quan thuế không chờ xác minh xong phần có rủi ro mới giải quyết phần còn lại.
Vì vậy, doanh nghiệp cần đối chiếu kết quả phân loại với số thuế đề nghị hoàn để tách rõ:
|
Nhóm tiền đề nghị hoàn |
Cách theo dõi |
|
Phần được xác định có rủi ro |
Xem giao dịch, hóa đơn và số thuế cụ thể nào cần kiểm tra, xác minh. |
|
Phần không thuộc phạm vi rủi ro |
Theo dõi việc tiếp tục giải quyết theo trình tự hoàn thuế trước, nếu đã đáp ứng điều kiện. |
Nguyên tắc tách phần tiền này áp dụng khi hồ sơ thuộc diện hoàn thuế trước và chỉ một phần tiền được xác định có rủi ro. Nếu hồ sơ vốn thuộc diện kiểm tra trước hoàn thuế theo quy định, cơ quan thuế kiểm tra hồ sơ rồi xác định riêng số tiền được hoàn, không được hoàn và chưa đủ điều kiện hoàn.
2.2. Cảnh báo xuất phát từ người bán trực tiếp hay từ chuỗi cung ứng?
Công văn gọi người bán trực tiếp xuất hóa đơn cho doanh nghiệp là F1; các nhà cung cấp ở cấp trước là F2, F3... Thông tin rủi ro tại F2, F3 được hệ thống sử dụng để đánh giá và quy đổi mức độ rủi ro về F1. Cơ quan thuế không căn cứ riêng vào một cảnh báo ở F2 hoặc F3 để chuyển khoản thuế đầu vào tương ứng sang kiểm tra trước hoàn hoặc kết luận doanh nghiệp không được hoàn.
Tương tự, việc người bán hoặc một đơn vị trong chuỗi ngừng hoạt động, không còn ở địa chỉ đăng ký, giải thể hay chấm dứt hoạt động là thông tin để rà soát. Doanh nghiệp nên xác định cảnh báo liên quan đến đối tác nào và giao dịch nào của mình, thay vì mặc định toàn bộ hóa đơn từ người bán trực tiếp đều có vấn đề. Nội dung xác minh phải gắn với giao dịch, hóa đơn và phần tiền cần làm rõ; phạm vi chỉ được mở rộng khi phát hiện thêm dấu hiệu rủi ro hoặc thuộc trường hợp phải kiểm tra theo quy định.
2.3. Người bán chưa nộp thuế hoặc phát sinh rủi ro sau khi doanh nghiệp đã được hoàn thì sao?
Từ ngày 01/01/2026, đối với kỳ hoàn thuộc phạm vi áp dụng của quy định mới, việc người bán đã kê khai, nộp thuế GTGT không còn là điều kiện hoàn thuế của bên mua. Cơ quan thuế vẫn có thể dùng thông tin người bán chưa kê khai, nộp thuế để đánh giá rủi ro, nhưng không dựa riêng vào thông tin đó để kết luận bên mua không được hoàn. Với kỳ hoàn trước ngày 01/01/2026, cần đối chiếu quy định có hiệu lực tại kỳ hoàn tương ứng.
Nếu khoản thuế đã được hoàn, cảnh báo rủi ro hoặc việc người bán về sau giải thể, chấm dứt hoạt động cũng không tự động dẫn đến thu hồi. Việc không hoàn hoặc thu hồi số tiền đã hoàn phải dựa trên kết quả kiểm tra, xác minh hoặc kết luận có đủ căn cứ về hóa đơn không hợp pháp, giao dịch không có thật, điều kiện hoàn thuế không được đáp ứng hoặc hành vi vi phạm.
Như vậy, khi hồ sơ bị cảnh báo, việc doanh nghiệp cần làm ở bước này là xác định đúng tình trạng phân loại, phần tiền chịu ảnh hưởng và giao dịch gắn với cảnh báo.
3. Cần làm gì khi nhận yêu cầu giải trình hoặc hồ sơ kéo dài?
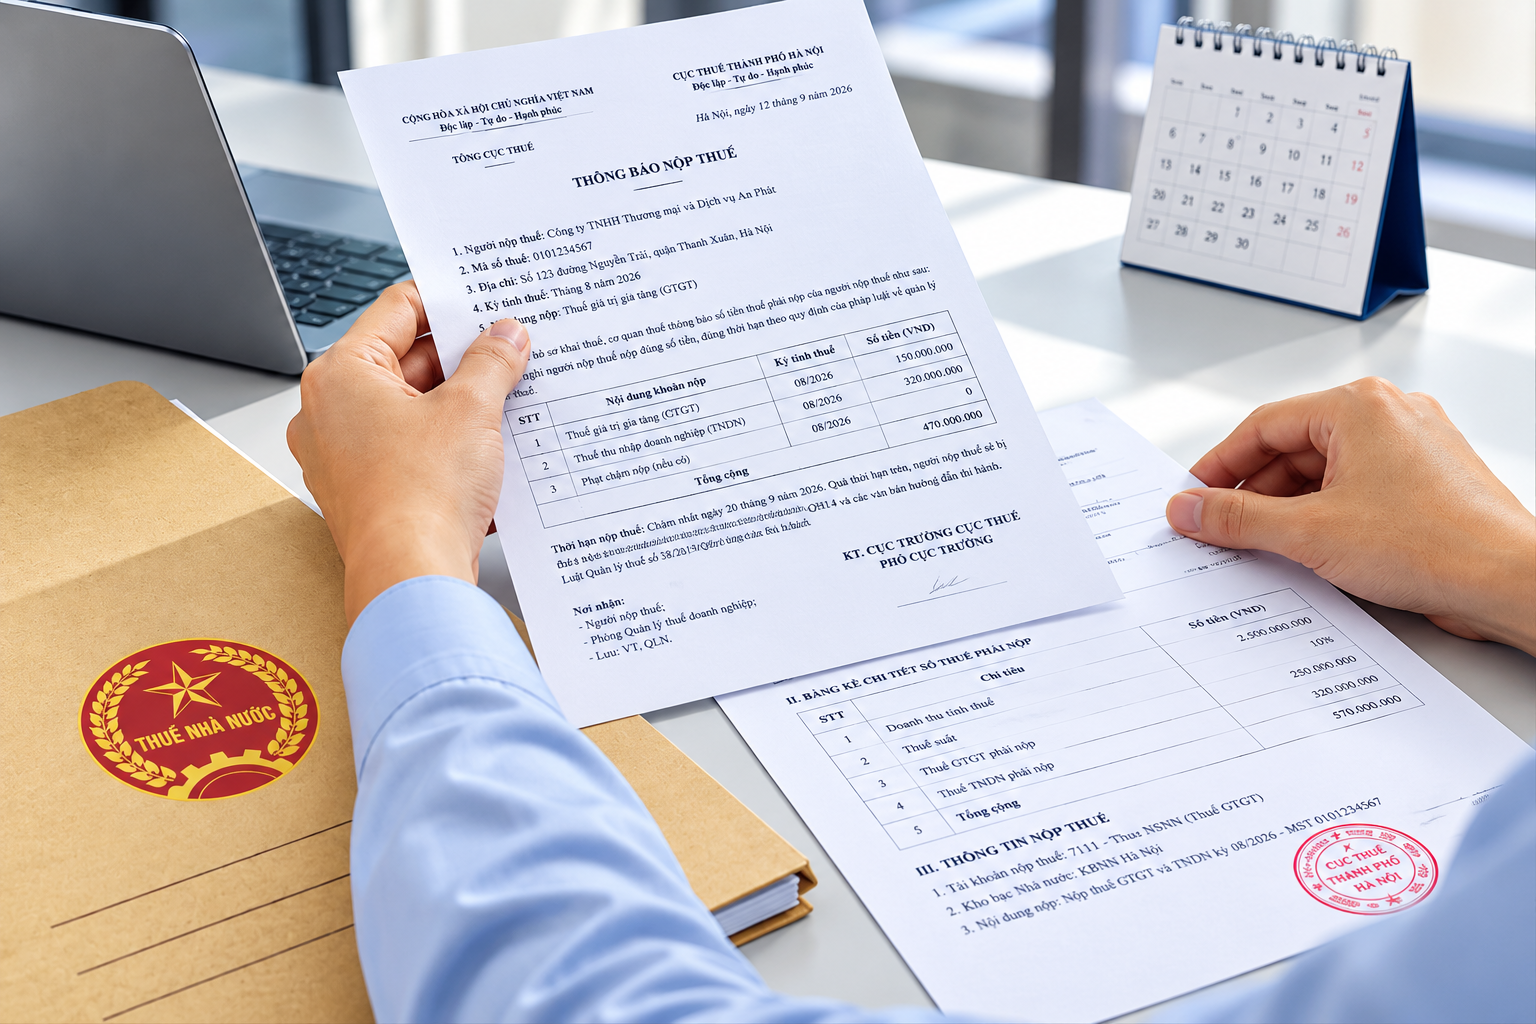
Khi nhận thông báo từ cơ quan thuế, doanh nghiệp nên xử lý theo đúng nội dung được yêu cầu, tránh gửi lại toàn bộ hồ sơ mà không chỉ rõ tài liệu nào giải thích cho khoản tiền nào.
Nếu được yêu cầu giải trình, bổ sung hồ sơ:
- Đọc thông báo để xác định kỳ hoàn, hóa đơn, giao dịch và số tiền cần làm rõ.
- Đối chiếu từng khoản với tờ khai, sổ kế toán và tài liệu đã nộp; ghi rõ nguyên nhân nếu có chênh lệch.
- Gửi bản giải trình kèm chứng từ tương ứng. Số liệu trên bản giải trình cần thống nhất với hóa đơn, chứng từ thanh toán và hồ sơ giao nhận.
Theo hướng dẫn được công bố cùng Công văn 6936/CT-QLTT, doanh nghiệp thực hiện giải trình, bổ sung trong 10 ngày làm việc kể từ ngày cơ quan thuế ban hành thông báo. Đây là thời hạn để doanh nghiệp phản hồi yêu cầu, không phải thời hạn cơ quan thuế giải quyết hồ sơ hoàn thuế.
Nếu hồ sơ tiếp tục kéo dài, doanh nghiệp cần kiểm tra các thông báo đã nhận và lưu lại ngày gửi hồ sơ, ngày được chấp nhận, ngày nhận yêu cầu bổ sung và ngày đã phản hồi. Khi liên hệ cơ quan thuế, hãy cung cấp mã hồ sơ cùng các mốc này để làm rõ hồ sơ đang chờ doanh nghiệp bổ sung, đang kiểm tra hay đang ở bước xử lý tiếp theo.
Khi hồ sơ hoàn thuế GTGT bị chậm, doanh nghiệp nên đối chiếu số liệu, chuẩn bị chứng từ cho đúng khoản cần giải trình và theo dõi các thông báo của cơ quan thuế. Việc xác định rõ phần hồ sơ đang vướng sẽ giúp doanh nghiệp phối hợp xử lý kịp thời, đồng thời tránh để phần tiền đủ điều kiện hoàn bị kéo dài.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn điện tử có mã của cơ quan thuế: 8 quy định cần biết từ 1/7/2026
19/09/2026-317 lượt xem
Đặt cọc có phải xuất hóa đơn không? Quy định theo từng trường hợp
22/09/2026-391 lượt xem
Hộ kinh doanh có thể kê khai, nộp thuế qua Trợ lý ảo trên eTax Mobile
23/09/2026-228 lượt xem
Báo cáo thuế hộ kinh doanh năm 2026 gồm những gì? Lưu ý theo từng mức doanh thu
25/09/2026-221 lượt xem