Hướng dẫn kê khai giảm 30% thuế TNCN từ kinh doanh năm 2026–2027
Cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng/năm được giảm 30% thuế thu nhập cá nhân từ kinh doanh trong kỳ tính thuế năm 2026, 2027 theo Nghị định 398/2026/NĐ-CP. Để kê khai đúng, người nộp thuế cần lựa chọn biểu mẫu phù hợp, xác định số thuế được giảm và lưu ý cách điều chỉnh khi doanh thu thực tế vượt ngưỡng.
1. Ai được giảm 30% thuế thu nhập cá nhân từ kinh doanh năm 2026, 2027?
Trước khi kê khai giảm thuế, cá nhân kinh doanh cần kiểm tra đối tượng áp dụng, điều kiện doanh thu và số thuế được giảm theo Điều 2, Nghị định 398/2026/NĐ-CP.
1.1. Đối tượng áp dụng
Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả:
- Cá nhân đăng ký thành lập hộ kinh doanh.
- Người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh.
1.2. Điều kiện doanh thu
Doanh thu năm không quá 10 tỷ đồng. Điều kiện này được xét riêng cho từng kỳ tính thuế năm 2026 và năm 2027.
Doanh thu làm căn cứ xét giảm thuế được xác định theo Điều 4, Điều 5, Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP.
1.3. Phạm vi và cách tính số thuế được giảm
Mức giảm 30% áp dụng trên số thuế TNCN phải nộp từ toàn bộ hoạt động sản xuất, kinh doanh của cá nhân, không phân biệt phương pháp tính thuế TNCN.
Số thuế được giảm = Số thuế TNCN phải nộp thuộc diện được giảm × 30%.
Ví dụ, cá nhân kinh doanh đáp ứng đủ điều kiện, có số thuế TNCN trước giảm trong năm 2026 là 20 triệu đồng:
- Thuế được giảm: 20 triệu đồng × 30% = 6 triệu đồng.
- Thuế còn phải nộp: 20 triệu đồng − 6 triệu đồng = 14 triệu đồng.
2. Hướng dẫn kê khai giảm 30% thuế TNCN theo từng trường hợp
Hồ sơ kê khai giảm thuế được lập tương ứng với trường hợp cá nhân kinh doanh tự khai hoặc có tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay.
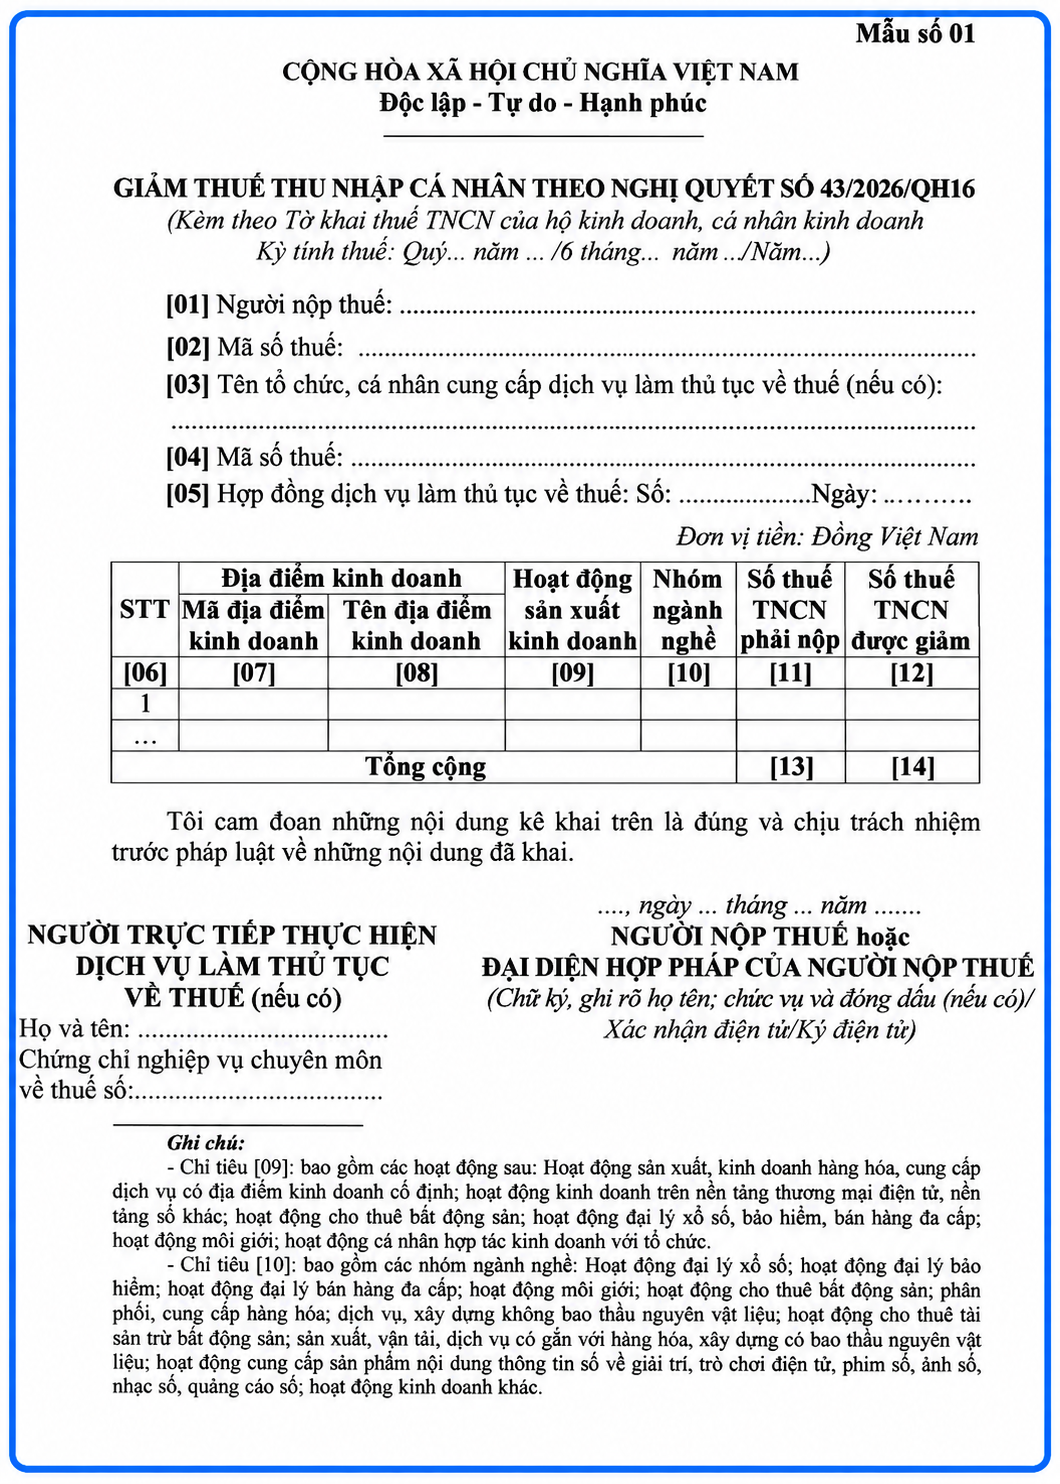
2.1. Cá nhân kinh doanh tự kê khai: sử dụng Mẫu số 01
Theo Điểm a, Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP, cá nhân kinh doanh dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 không quá 10 tỷ đồng thực hiện kê khai giảm thuế theo Mẫu số 01 ban hành kèm theo Nghị định. Các bước thực hiện như sau:
Bước 1: Rà soát doanh thu dự kiến và điều kiện giảm thuế
Cá nhân kinh doanh tổng hợp doanh thu đã phát sinh và dự kiến doanh thu cả năm để kiểm tra điều kiện áp dụng. Việc rà soát cần bao quát toàn bộ hoạt động kinh doanh, tránh bỏ sót doanh thu tại các địa điểm hoặc từ các hoạt động khác nhau.
Bước 2: Xác định số thuế phải nộp và số thuế được giảm
Tính số thuế TNCN phải nộp theo phương pháp tính thuế đang áp dụng, sau đó xác định khoản được giảm:
Số thuế TNCN được giảm = Số thuế TNCN phải nộp thuộc diện được giảm × 30%.
Số thuế còn phải nộp sau giảm bằng số thuế phải nộp trước giảm trừ đi số thuế được giảm.
Bước 3: Lập Mẫu số 01
Cá nhân kinh doanh chọn đúng kỳ tính thuế và kê khai đầy đủ các nhóm thông tin:
- Thông tin người nộp thuế: tên, mã số thuế; thông tin tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế nếu có.
- Thông tin kinh doanh: mã và tên địa điểm kinh doanh, hoạt động sản xuất kinh doanh, nhóm ngành nghề.
- Thông tin số thuế: số thuế TNCN phải nộp và số thuế được giảm tương ứng với từng dòng kê khai; cộng tổng số thuế tại các chỉ tiêu cuối bảng.
Bước 4: Nộp Mẫu số 01 cùng hồ sơ khai thuế
Mẫu số 01 được nộp cùng hồ sơ khai thuế quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm, tùy trường hợp áp dụng của cá nhân kinh doanh. Trước khi nộp, cần đối chiếu kỳ tính thuế, thông tin người nộp thuế và số liệu giữa mẫu giảm thuế với hồ sơ khai thuế tương ứng.
2.2. Khấu trừ, khai thay, nộp thay: sử dụng Mẫu số 02
Theo Điểm b, Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP, tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh có trách nhiệm xác định và kê khai số thuế được giảm. Cách thực hiện như sau:
Bước 1: Kiểm tra điều kiện doanh thu
Bên khấu trừ, khai thay, nộp thay căn cứ doanh thu thuộc phạm vi mình thực hiện để xác định điều kiện giảm thuế. Nếu doanh thu trong phạm vi này không quá 10 tỷ đồng và đáp ứng quy định tại Điều 2 Nghị định 398/2026/NĐ-CP thì thực hiện giảm thuế.
Bước 2: Xác định số thuế được giảm
Tính giảm 30% số thuế TNCN phải khấu trừ, khai thay, nộp thay cho cá nhân kinh doanh theo tháng, quý hoặc từng lần phát sinh.
Bước 3: Lập và nộp Mẫu số 02
Kê khai số thuế được giảm theo Mẫu số 02 tại Phụ lục kèm theo Nghị định 398/2026/NĐ-CP. Mẫu này được nộp cùng tờ khai thuế TNCN của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay trong kỳ tương ứng.
Lưu ý, cá nhân kinh doanh vẫn phải tổng hợp doanh thu thực tế từ toàn bộ hoạt động kinh doanh để xác định điều kiện giảm thuế cả năm. Nếu tổng doanh thu thực tế vượt 10 tỷ đồng thì phải điều chỉnh và nộp bổ sung số thuế đã được giảm theo quy định.
3. Đã kê khai thuế hoặc doanh thu vượt 10 tỷ đồng thì xử lý thế nào?
Sau khi kê khai giảm thuế, cá nhân kinh doanh cần tiếp tục theo dõi doanh thu thực tế, rà soát số thuế đã khai và điều chỉnh khi có thay đổi.
3.1. Đã kê khai nhưng chưa tính giảm thuế
Theo Điểm d, Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP, cá nhân kinh doanh đã kê khai thuế TNCN nhưng chưa kê khai số thuế được giảm có thể thực hiện theo một trong hai cách:
- Khai điều chỉnh, bổ sung hồ sơ khai thuế đã nộp.
- Xác định số thuế được giảm khi quyết toán thuế năm theo quy định của pháp luật về quản lý thuế.
Trước khi thực hiện, cá nhân kinh doanh cần kiểm tra điều kiện giảm thuế và đối chiếu số thuế đã kê khai, đã nộp để xác định chính xác khoản được giảm.
Đối với cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu, nếu phát sinh số thuế nộp thừa thì cuối năm được xử lý bằng hình thức bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế.
3.2. Doanh thu thực tế vượt 10 tỷ đồng
Theo Điểm c, Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP, nếu tổng doanh thu thực tế từ toàn bộ hoạt động kinh doanh trong năm vượt 10 tỷ đồng, cá nhân kinh doanh không còn đủ điều kiện giảm thuế và phải nộp bổ sung số thuế TNCN đã được giảm.
Cá nhân kinh doanh thực hiện:
- Lập Mẫu số 03 tại Phụ lục kèm theo Nghị định để kê khai điều chỉnh số thuế phải nộp và số thuế được giảm.
- Nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
Đối với số thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế, không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ vượt ngưỡng. Đây là mốc thời hạn của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng, không phải thời hạn kê khai cuối năm.
3.3. Số thuế thay đổi sau khai bổ sung, thanh tra, kiểm tra
Theo Điểm đ, Điểm e, Khoản 4, Điều 2, Nghị định 398/2026/NĐ-CP, khi số thuế TNCN phải nộp thay đổi sau khai bổ sung hoặc theo kết quả thanh tra, kiểm tra, kiểm toán của cơ quan có thẩm quyền, cá nhân kinh doanh xử lý như sau:
- Số thuế phải nộp tăng: Phần thuế tăng thêm vẫn được giảm 30% nếu cá nhân kinh doanh đáp ứng đủ điều kiện giảm thuế.
- Số thuế phải nộp giảm: Điều chỉnh giảm tương ứng số thuế được giảm; xử lý khoản thuế nộp thừa, nếu có, theo quy định của pháp luật về quản lý thuế.
Chính sách giảm 30% thuế TNCN từ kinh doanh năm 2026, 2027 giúp giảm nghĩa vụ thuế cho cá nhân kinh doanh đáp ứng điều kiện. Để áp dụng đúng, người nộp thuế cần xác định chính xác doanh thu, số thuế được giảm, sử dụng biểu mẫu phù hợp và nộp cùng hồ sơ khai thuế tương ứng. Đồng thời, cần theo dõi doanh thu thực tế trong năm để kịp thời điều chỉnh, nộp bổ sung nếu không còn đủ điều kiện giảm thuế.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Nghị định 398/2026/NĐ-CP: Điều kiện và cách giảm 30% thuế TNCN, TNDN năm 2026–2027
04/11/2026-648 lượt xem
Hóa đơn điện tử khởi tạo từ máy tính tiền có cần chữ ký số không?
06/11/2026-475 lượt xem
Mẫu số, ký hiệu hóa đơn điện tử 2026: Hiểu đúng quy định mới, tránh nhầm khi lập hóa đơn
09/11/2026-320 lượt xem
Ngừng sử dụng hóa đơn điện tử: Trường hợp áp dụng và cách xử lý theo quy định mới
11/11/2026-177 lượt xem