Ngày 16/6/2026, Cục Thuế ban hành Công văn 4021/CV-NVT hướng dẫn thực hiện kê khai thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công theo quý theo quy định tại Nghị quyết 66.16/2026/NQ-CP.
Hộ kinh doanh mới thành lập trong năm 2026 không chỉ cần hoàn tất thủ tục đăng ký kinh doanh mà còn phải thực hiện đúng các quy định về đăng ký thuế, hóa đơn điện tử, ghi chép sổ sách và thông báo doanh thu theo quy định hiện hành.
Ngày 30/06/2026, Bộ Tài chính đã chính thức ban hành Thông tư 91/2026/TT-BTC hướng dẫn chi tiết Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP.
Ngày 27/6/2026, Chính phủ ban hành Nghị định 245/2026/NĐ-CP quy định về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026.
Nhằm nâng cao ý thức tuân thủ pháp luật về kế toán, thuế và hỗ trợ người nộp thuế chủ động phòng ngừa rủi ro, Ban Pháp chế đã biên soạn và phát hành Sổ tay hướng dẫn phòng, chống hành vi sử dụng hai hệ thống sổ kế toán cùng Bộ câu hỏi phòng, chống hành vi sử dụng hai hệ thống sổ kế toán.
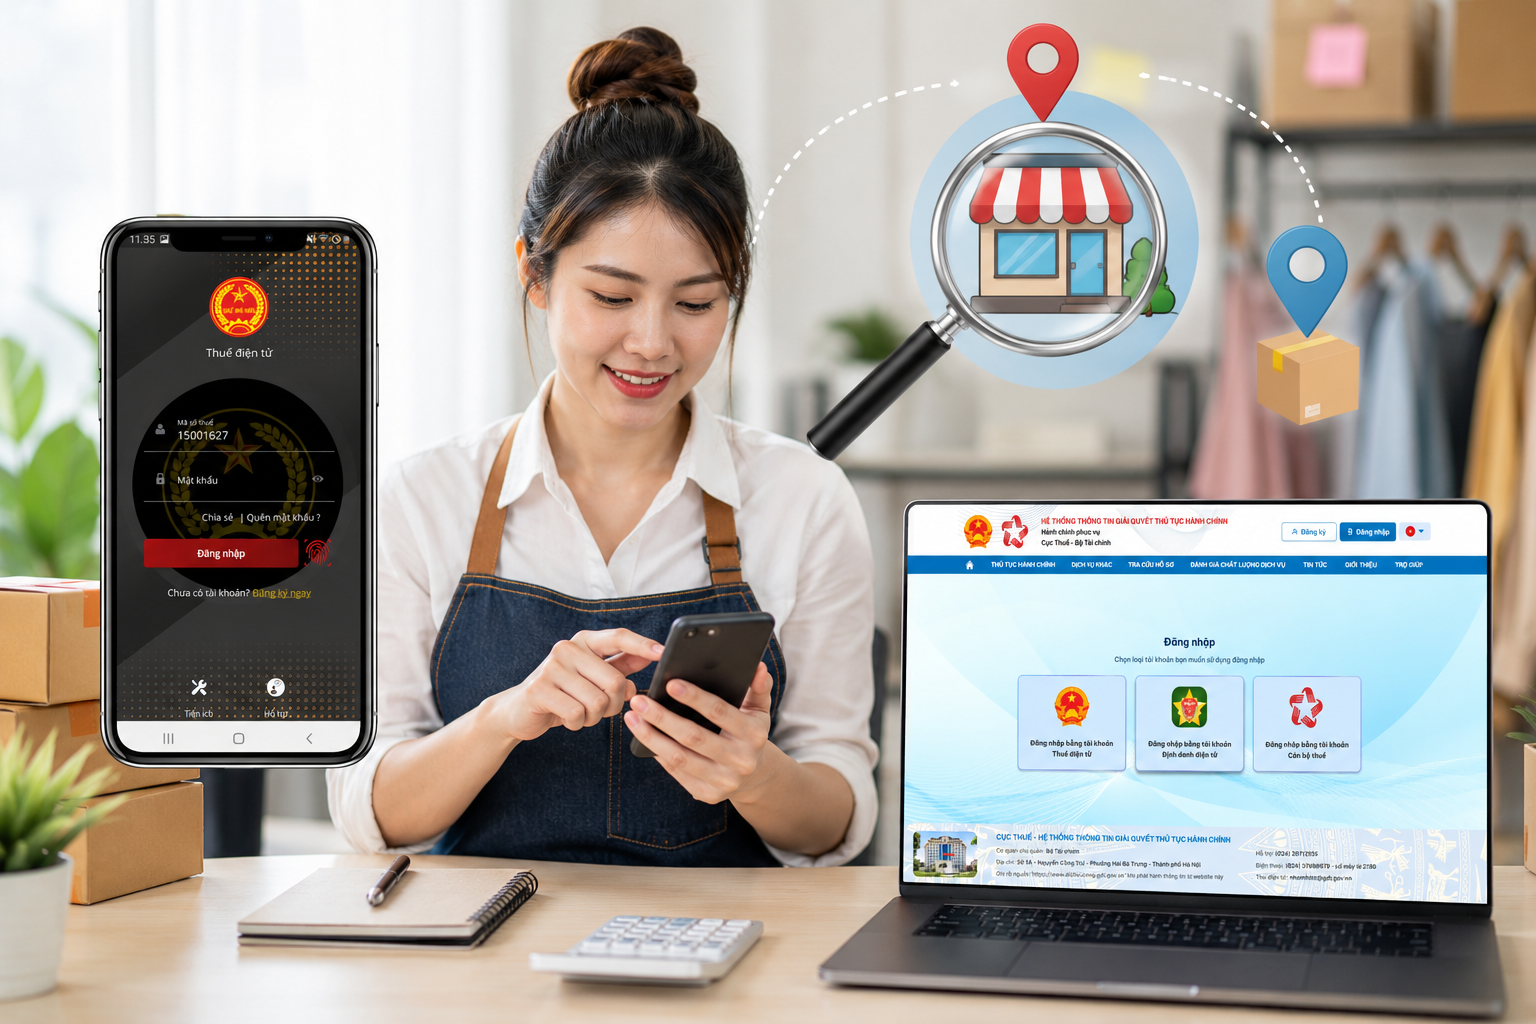
Mã địa điểm kinh doanh là thông tin quan trọng được sử dụng trong quá trình kê khai, nộp thuế và thực hiện các thủ tục hành chính liên quan đến hộ kinh doanh.
Từ ngày 01/7/2026, nội dung hóa đơn điện tử được thực hiện theo Điều 10 và Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP.
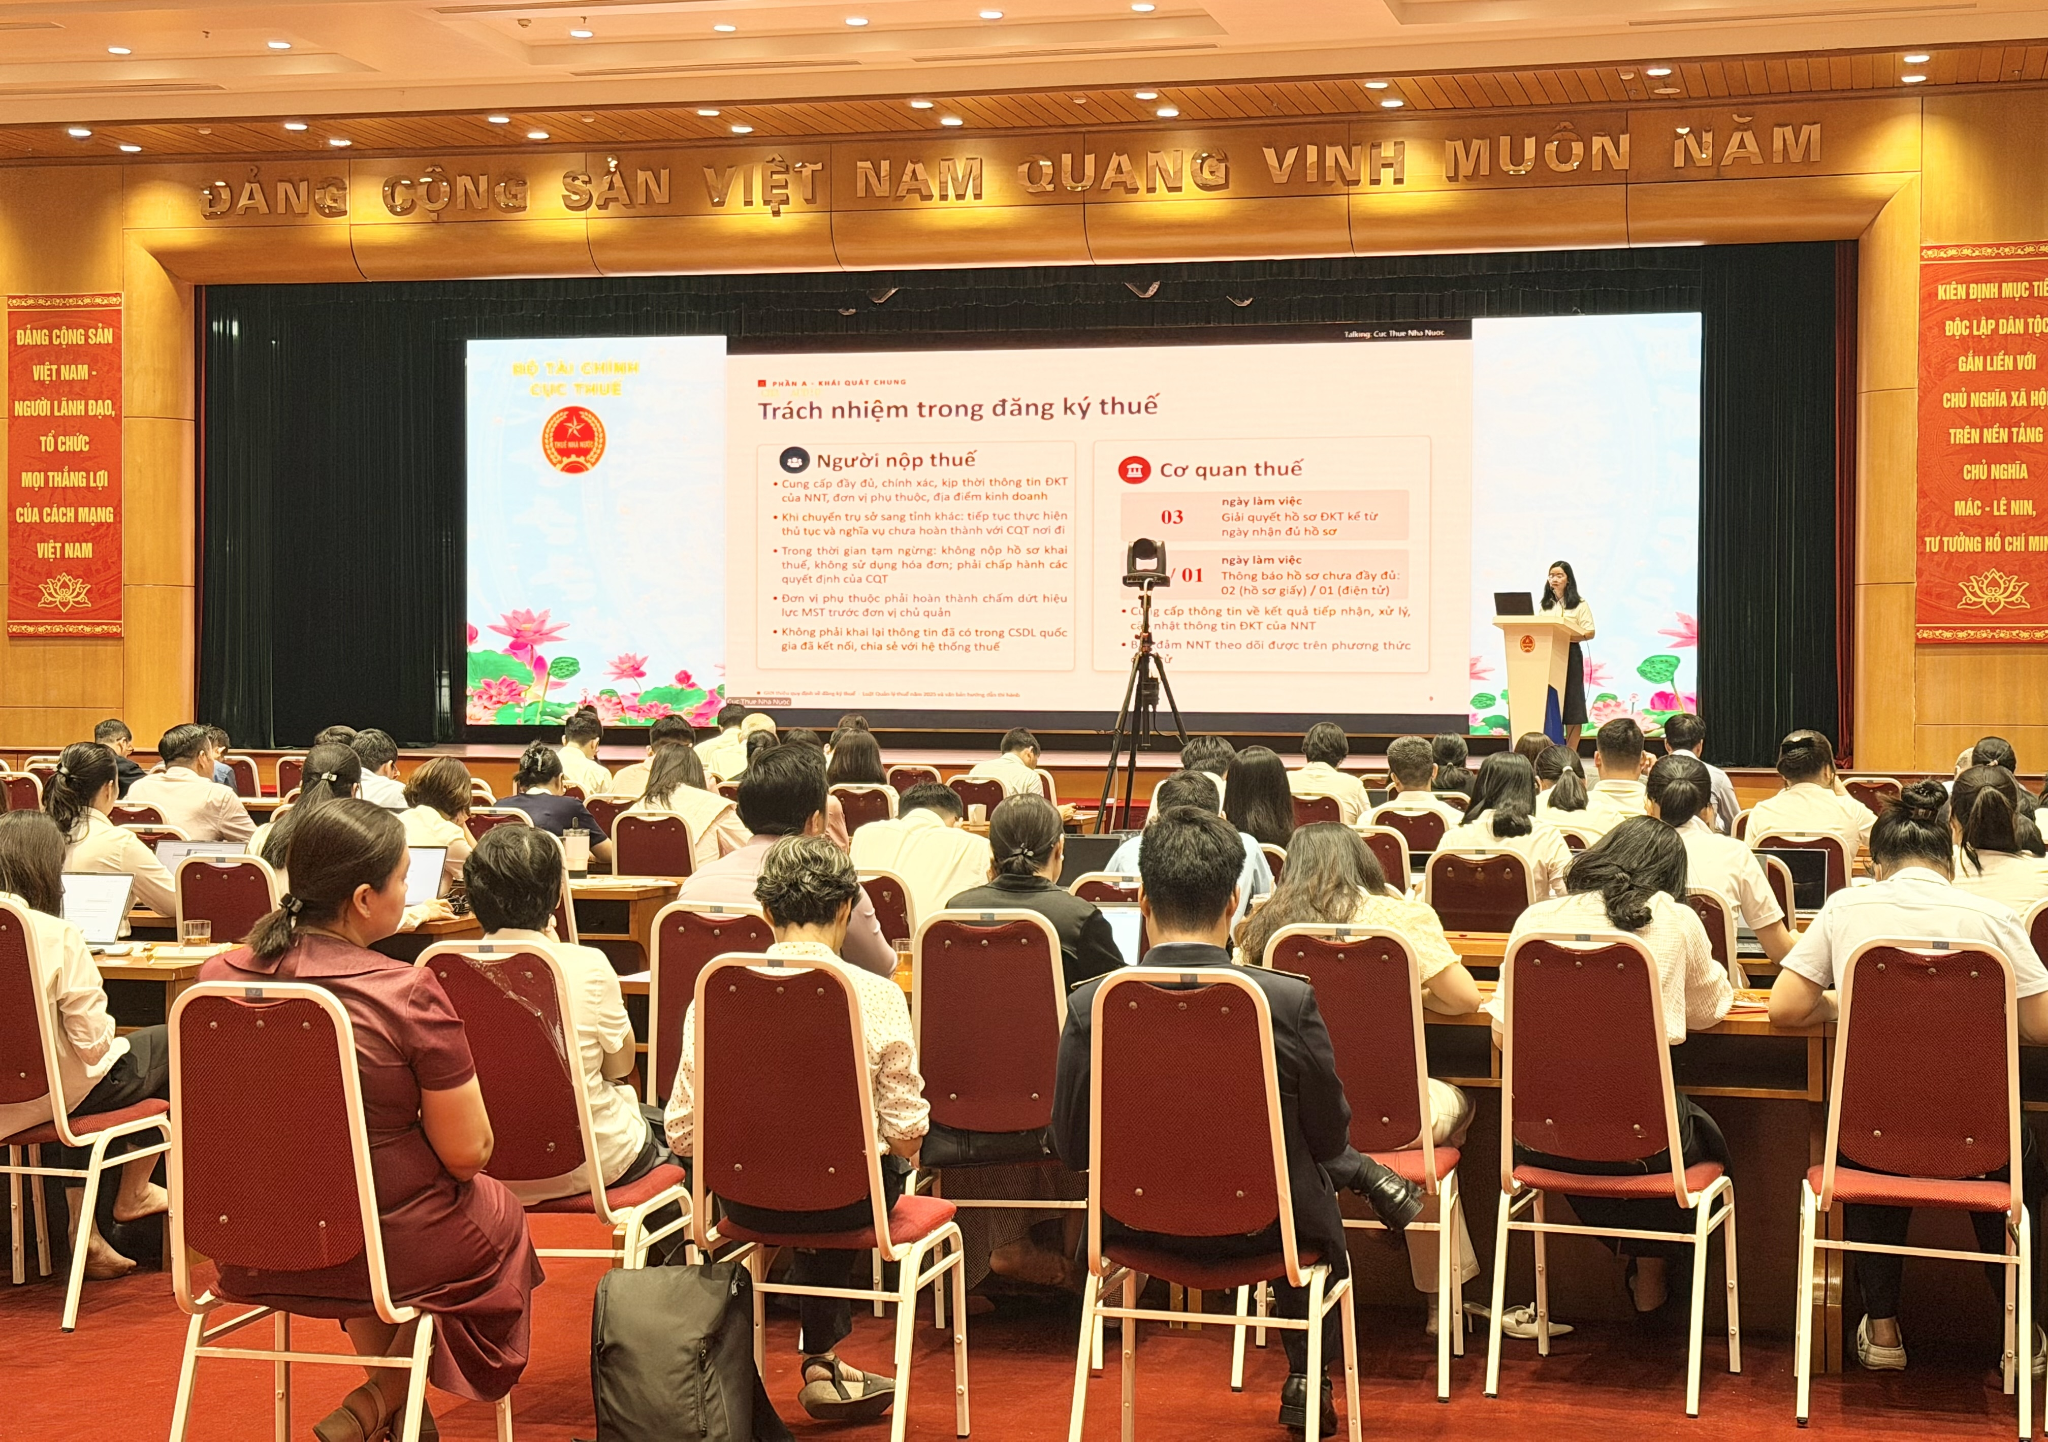
Ngày 10/7/2026, Cục Thuế tổ chức Hội nghị tập huấn các Nghị định, Thông tư quy định chi tiết một số điều và hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15.
Theo hướng dẫn tại Công văn 3897/CT-CS, doanh nghiệp FDI vẫn có thể được hưởng ưu đãi miễn thuế TNDN 3 năm nếu đáp ứng đầy đủ điều kiện theo quy định và không thuộc các trường hợp bị loại trừ khỏi chính sách hỗ trợ này.


© Bản quyền thuộc về TSD CO.,LTD. All rights reserved.