Chính thức thông qua Luật Phát triển doanh nghiệp nhỏ và vừa
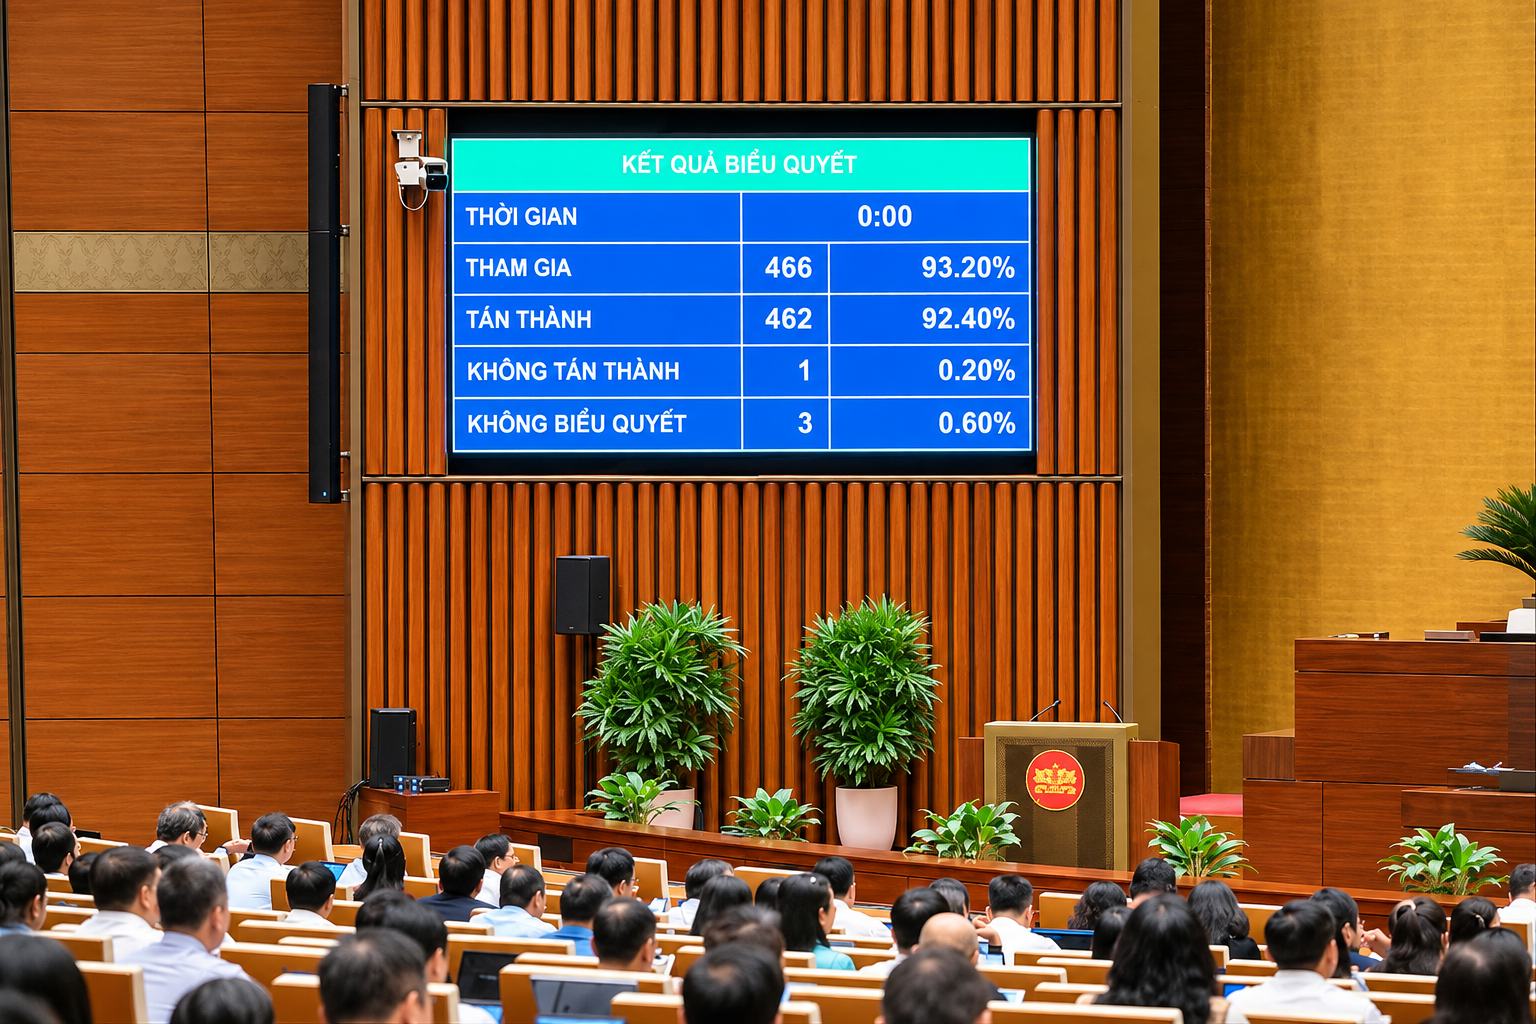
Sáng 20/11/2026, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với 485/485 đại biểu tham gia biểu quyết tán thành. Luật có hiệu lực từ ngày 01/7/2027, quy định tiêu chí xác định doanh nghiệp nhỏ và vừa cùng các chính sách về thuế, kế toán, hỗ trợ tiếp cận mặt bằng sản xuất và ưu tiên tham gia mua sắm công. Riêng tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng chính sách thuế được áp dụng từ kỳ tính thuế năm 2027.
|
Mục Lục 1. Tiêu chí xác định doanh nghiệp nhỏ và vừa theo Luật mới 2. Chính sách thuế và kế toán doanh nghiệp cần chú ý |
1. Tiêu chí xác định doanh nghiệp nhỏ và vừa theo Luật mới
Theo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa gồm ba nhóm: doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa. Doanh nghiệp có thể đối chiếu số liệu của năm trước liền kề theo hai bước sau.
Bước 1. Kiểm tra số lao động. Số lao động sử dụng bình quân trong năm trước liền kề phải không quá 300 người.
Bước 2. Đối chiếu nguồn vốn hoặc doanh thu. Nếu đáp ứng tiêu chí về lao động, doanh nghiệp chỉ cần đạt ít nhất một trong hai tiêu chí của cùng năm.
|
Chỉ tiêu của năm trước liền kề |
Ngưỡng theo Luật mới |
|
Tổng nguồn vốn |
Không quá 150 tỷ đồng |
|
Tổng doanh thu |
Không quá 400 tỷ đồng |
Ví dụ, doanh nghiệp có 200 lao động bình quân, tổng nguồn vốn 160 tỷ đồng và tổng doanh thu 350 tỷ đồng vẫn đáp ứng tiêu chí chung vì đạt cả tiêu chí về lao động và tiêu chí về doanh thu.
Các trường hợp sẽ được hướng dẫn cụ thể
Chính phủ sẽ quy định cách xác định tiêu chí tại nghị định hướng dẫn thi hành Luật đối với các trường hợp sau:
- Doanh nghiệp mới thành lập, chưa có báo cáo tài chính của năm trước.
- Doanh nghiệp hoạt động trong nhiều lĩnh vực.
- Doanh nghiệp sử dụng lao động thời vụ.
- Doanh nghiệp thay đổi quy mô trong thời gian hưởng hỗ trợ.
2. Chính sách thuế và kế toán doanh nghiệp cần chú ý
Luật Phát triển doanh nghiệp nhỏ và vừa quy định các chính sách về cách tính thuế, ưu đãi khi mới thành lập và chế độ kế toán theo quy mô doanh nghiệp.
2.1. Doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được chọn phương pháp tính thuế TNDN
Theo Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng hoặc theo mức do Chính phủ điều chỉnh trong từng thời kỳ được lựa chọn phương pháp tính thuế thu nhập doanh nghiệp (TNDN) theo quy định của pháp luật về thuế TNDN.
|
Phương pháp |
Cách tính thuế TNDN |
|
Tính trên thu nhập tính thuế |
Thu nhập tính thuế × Thuế suất áp dụng |
|
Tính theo tỷ lệ trên doanh thu |
Doanh thu tính thuế × Tỷ lệ phần trăm áp dụng cho hoạt động kinh doanh |
Điều kiện lựa chọn phương pháp, tỷ lệ tính thuế theo từng hoạt động kinh doanh và thời điểm áp dụng được xác định theo quy định của pháp luật về thuế TNDN.
2.2. Miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa đăng ký lần đầu
Luật Phát triển doanh nghiệp nhỏ và vừa quy định doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp (TNDN) trong giai đoạn đầu thành lập theo pháp luật về thuế TNDN. Theo Khoản 4, Điều 10, Nghị quyết 198/2025/QH15 và Khoản 3, Điều 7, Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký lần đầu được miễn thuế TNDN trong 3 năm nếu đáp ứng điều kiện áp dụng.
Thời gian miễn thuế được tính liên tục từ năm đầu tiên doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp. Nếu thời gian hoạt động sản xuất, kinh doanh được miễn thuế trong kỳ tính thuế đầu tiên dưới 12 tháng, doanh nghiệp có thể hưởng ưu đãi ngay trong kỳ đó hoặc đăng ký với cơ quan thuế để bắt đầu hưởng từ kỳ tính thuế tiếp theo, theo Khoản 5, Điều 7, Nghị định 20/2026/NĐ-CP.
Các trường hợp không áp dụng ưu đãi theo Điểm b, Khoản 3, Điều 7, Nghị định 20/2026/NĐ-CP gồm:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp.
- Doanh nghiệp mới có người đại diện theo pháp luật đồng thời là thành viên góp vốn, thành viên hợp danh hoặc người có số vốn góp cao nhất đã giữ một trong các vai trò theo quy định tại doanh nghiệp khác đang hoạt động hoặc đã giải thể chưa đủ 12 tháng tính đến ngày thành lập doanh nghiệp mới.
- Các khoản thu nhập thuộc Khoản 3, Điều 18, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
2.3. Doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán đơn giản
Luật Phát triển doanh nghiệp nhỏ và vừa quy định doanh nghiệp siêu nhỏ được áp dụng chế độ kế toán và thủ tục hành chính về thuế đơn giản. Về kế toán, Thông tư 58/2026/TT-BTC hướng dẫn doanh nghiệp chọn mẫu sổ phù hợp với phương pháp nộp thuế GTGT và thuế TNDN đang áp dụng.
Nghĩa vụ lập và nộp báo cáo tài chính được xác định theo phương pháp tính thuế TNDN:
|
Phương pháp tính thuế TNDN |
Nghĩa vụ báo cáo tài chính |
|
Tính trên thu nhập tính thuế |
Phải lập báo cáo tài chính năm và nộp trong 90 ngày kể từ ngày kết thúc kỳ kế toán năm, trừ trường hợp pháp luật có quy định khác. |
|
Tính theo tỷ lệ phần trăm trên doanh thu |
Không bắt buộc lập báo cáo tài chính để nộp cho cơ quan nhà nước có thẩm quyền, trừ trường hợp pháp luật khác có yêu cầu. |
Doanh nghiệp siêu nhỏ không bắt buộc bố trí kế toán trưởng. Nếu bố trí người phụ trách kế toán thay cho kế toán trưởng, người này được ký thay trên chứng từ kế toán, sổ kế toán và báo cáo tài chính của doanh nghiệp.
3. Hỗ trợ về vốn, mặt bằng, chuyển đổi số và mua sắm công
Bên cạnh chính sách thuế và kế toán, Luật Phát triển doanh nghiệp nhỏ và vừa hỗ trợ doanh nghiệp giảm chi phí mặt bằng, tiếp cận nguồn vốn và mở rộng thị trường.
3.1. Giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu
Theo Điều 10, Luật Phát triển doanh nghiệp nhỏ và vừa, doanh nghiệp nhỏ và vừa thuê lại đất tại khu công nghiệp, cụm công nghiệp hoặc cơ sở ươm tạo thuộc phạm vi Luật quy định được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất.
Thời gian hỗ trợ là 5 năm đầu kể từ ngày ký hợp đồng thuê lại đất với chủ đầu tư kinh doanh hạ tầng. Khoản hỗ trợ được trừ trực tiếp vào số tiền doanh nghiệp phải thanh toán theo hợp đồng.
3.2. Dành gói thầu đến 20 tỷ đồng cho doanh nghiệp nhỏ và vừa
Điều 12, Luật Phát triển doanh nghiệp nhỏ và vừa quy định hai nội dung đáng chú ý về mua sắm công:
- Giá từng gói thầu. Gói thầu xây lắp, mua sắm hàng hóa hoặc gói thầu hỗn hợp cung cấp hàng hóa và xây lắp sử dụng ngân sách nhà nước có giá không quá 20 tỷ đồng được dành cho doanh nghiệp nhỏ và vừa tham gia.
- Tỷ lệ trong kế hoạch hằng năm. Cơ quan, tổ chức dành tối thiểu 20% tổng giá trị các gói thầu mua sắm từ nguồn ngân sách nhà nước trong kế hoạch lựa chọn nhà thầu hằng năm cho doanh nghiệp nhỏ và vừa tham gia. Các gói thầu tổ chức đấu thầu quốc tế được loại khỏi căn cứ tính tỷ lệ này.
3.3. Hỗ trợ tiếp cận vốn, chuyển đổi số và mở rộng thị trường
Luật còn quy định các chính sách hỗ trợ doanh nghiệp nhỏ và vừa tiếp cận nguồn vốn, đổi mới công nghệ và chuyển đổi số. Về phát triển thị trường, doanh nghiệp có thể được hỗ trợ tham gia chương trình xúc tiến thương mại, mở rộng kênh phân phối và kinh doanh trên sàn thương mại điện tử.
Đối với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh hoặc cá nhân kinh doanh, Luật quy định chính sách hỗ trợ riêng trong quá trình đăng ký và giai đoạn đầu hoạt động.
4. Hiệu lực thi hành và quy định chuyển tiếp
Luật Phát triển doanh nghiệp nhỏ và vừa có hiệu lực từ ngày 01/7/2027. Riêng tiêu chí xác định doanh nghiệp nhỏ và vừa để hưởng các chính sách thuế theo pháp luật về thuế được áp dụng từ kỳ tính thuế năm 2027.
Các chương trình, dự án hỗ trợ đang triển khai được tiếp tục thực hiện theo quy định chuyển tiếp. Luật cũng quy định việc áp dụng chính sách hỗ trợ để bảo đảm đồng bộ với Nghị quyết 198/2025/QH15.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Ngừng sử dụng hóa đơn điện tử: Trường hợp áp dụng và cách xử lý theo quy định mới
11/11/2026-427 lượt xem
Hướng dẫn kê khai giảm 30% thuế TNCN từ kinh doanh năm 2026–2027
13/11/2026-712 lượt xem
Đối tượng được miễn phí dịch vụ chứng từ điện tử khi không thuộc diện sử dụng hóa đơn điện tử
16/11/2026-334 lượt xem
Chủ hộ kinh doanh có được miễn thuế 3 năm khi lập doanh nghiệp mới?
18/11/2026-298 lượt xem