Cách gửi hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC
Gửi hóa đơn điện tử cho người mua cần thực hiện như thế nào, có bắt buộc gửi qua email không và khi nào phải chuyển dữ liệu đến cơ quan thuế? Bài viết dưới đây hướng dẫn cách gửi theo từng loại hóa đơn, đồng thời làm rõ thời hạn và những lưu ý cần thiết theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
|
Mục Lục 1. Quy định về gửi hóa đơn điện tử cho người mua 2. Cách gửi hóa đơn điện tử cho người mua |
1. Quy định về gửi hóa đơn điện tử cho người mua
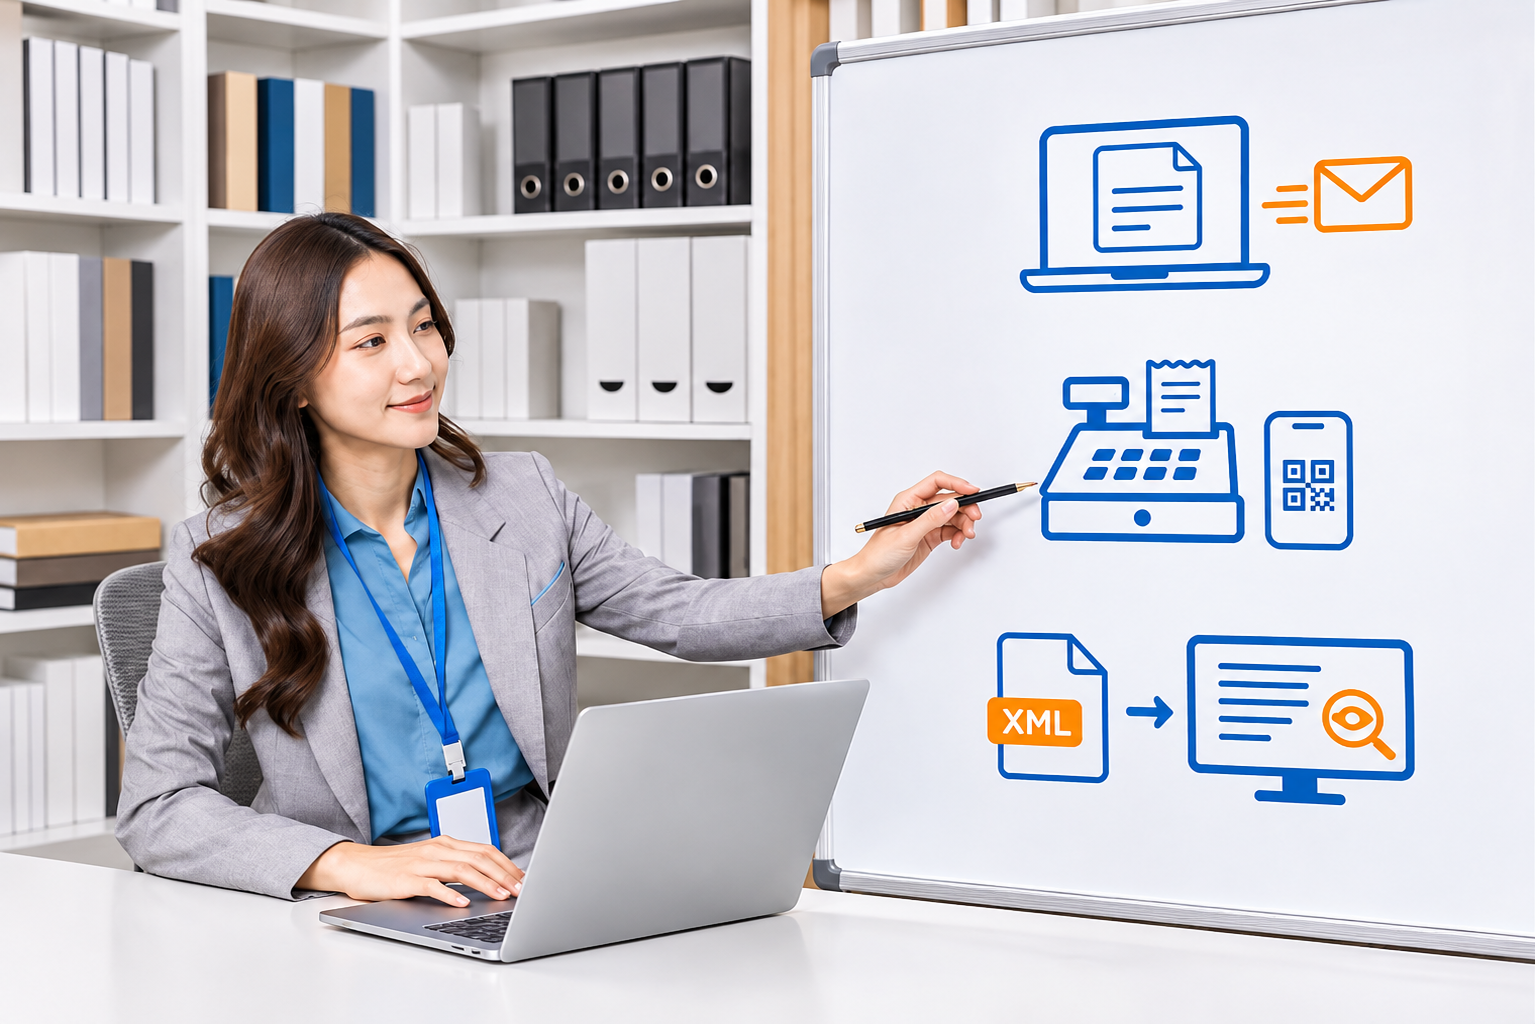
Người bán cần gửi hóa đơn điện tử cho người mua theo đúng loại hóa đơn đang sử dụng. Trách nhiệm gửi, phương thức gửi nhận và định dạng dữ liệu được quy định cụ thể như sau:
1.1. Đối với hóa đơn điện tử có mã của cơ quan thuế
Theo Khoản 3, Điều 12, Nghị định 254/2026/NĐ-CP, người bán có trách nhiệm gửi hóa đơn điện tử đã được cơ quan thuế cấp mã cho người mua. Về phương thức gửi nhận, điều khoản này nêu rõ:
“Phương thức gửi và nhận hóa đơn được thực hiện theo thỏa thuận giữa người bán và người mua”.
Thỏa thuận này phải phù hợp với pháp luật về giao dịch điện tử. Như vậy, người bán cần hoàn thành việc cấp mã trước khi gửi hóa đơn cho khách hàng; cách thức gửi nhận do hai bên thống nhất.
1.2. Đối với hóa đơn điện tử không có mã của cơ quan thuế
Điều 13, Nghị định 254/2026/NĐ-CP quy định doanh nghiệp thực hiện lập hóa đơn bằng phần mềm, ký số rồi gửi cho khách hàng qua phương thức điện tử đã thống nhất. Việc thỏa thuận phương thức gửi nhận cũng phải đáp ứng pháp luật về giao dịch điện tử.
Điều khoản này không ấn định email là phương thức duy nhất để gửi hóa đơn cho người mua.
1.3. Đối với hóa đơn điện tử khởi tạo từ máy tính tiền
Khoản 4, Điều 10 Nghị định 254/2026/NĐ-CP quy định cụ thể các cách gửi hoặc cung cấp hóa đơn cho người mua, gồm:
- Gửi bằng tin nhắn, thư điện tử hoặc hình thức điện tử khác.
- Cung cấp đường dẫn để người mua tra cứu, tải hóa đơn.
- Cung cấp mã QR để người mua tra cứu, tải hóa đơn.
Do đó, hình thức cung cấp đường dẫn hoặc mã QR có căn cứ trực tiếp đối với hóa đơn điện tử khởi tạo từ máy tính tiền.
1.4. Về định dạng dữ liệu và khả năng đọc hóa đơn
Theo Khoản 1, Điều 3, Thông tư 91/2026/TT-BTC, hóa đơn điện tử sử dụng định dạng XML để phục vụ truyền nhận, lưu trữ và hiển thị. Đồng thời, Khoản 5, Điều 3, Thông tư 91/2026/TT-BTC yêu cầu nội dung hóa đơn phải hiển thị đầy đủ, chính xác, tránh gây hiểu sai và bảo đảm người mua đọc được bằng phương tiện điện tử.
Đây là yêu cầu về dữ liệu và hiển thị hóa đơn; không phải quy định bắt buộc người bán chỉ được gửi hóa đơn qua email.
2. Cách gửi hóa đơn điện tử cho người mua
Tùy loại hóa đơn đang sử dụng, người bán thực hiện quy trình gửi tương ứng. Đối với hóa đơn điện tử có mã của cơ quan thuế, cần hoàn thành việc cấp mã trước khi gửi hóa đơn cho người mua.
2.1. Gửi hóa đơn điện tử có mã của cơ quan thuế
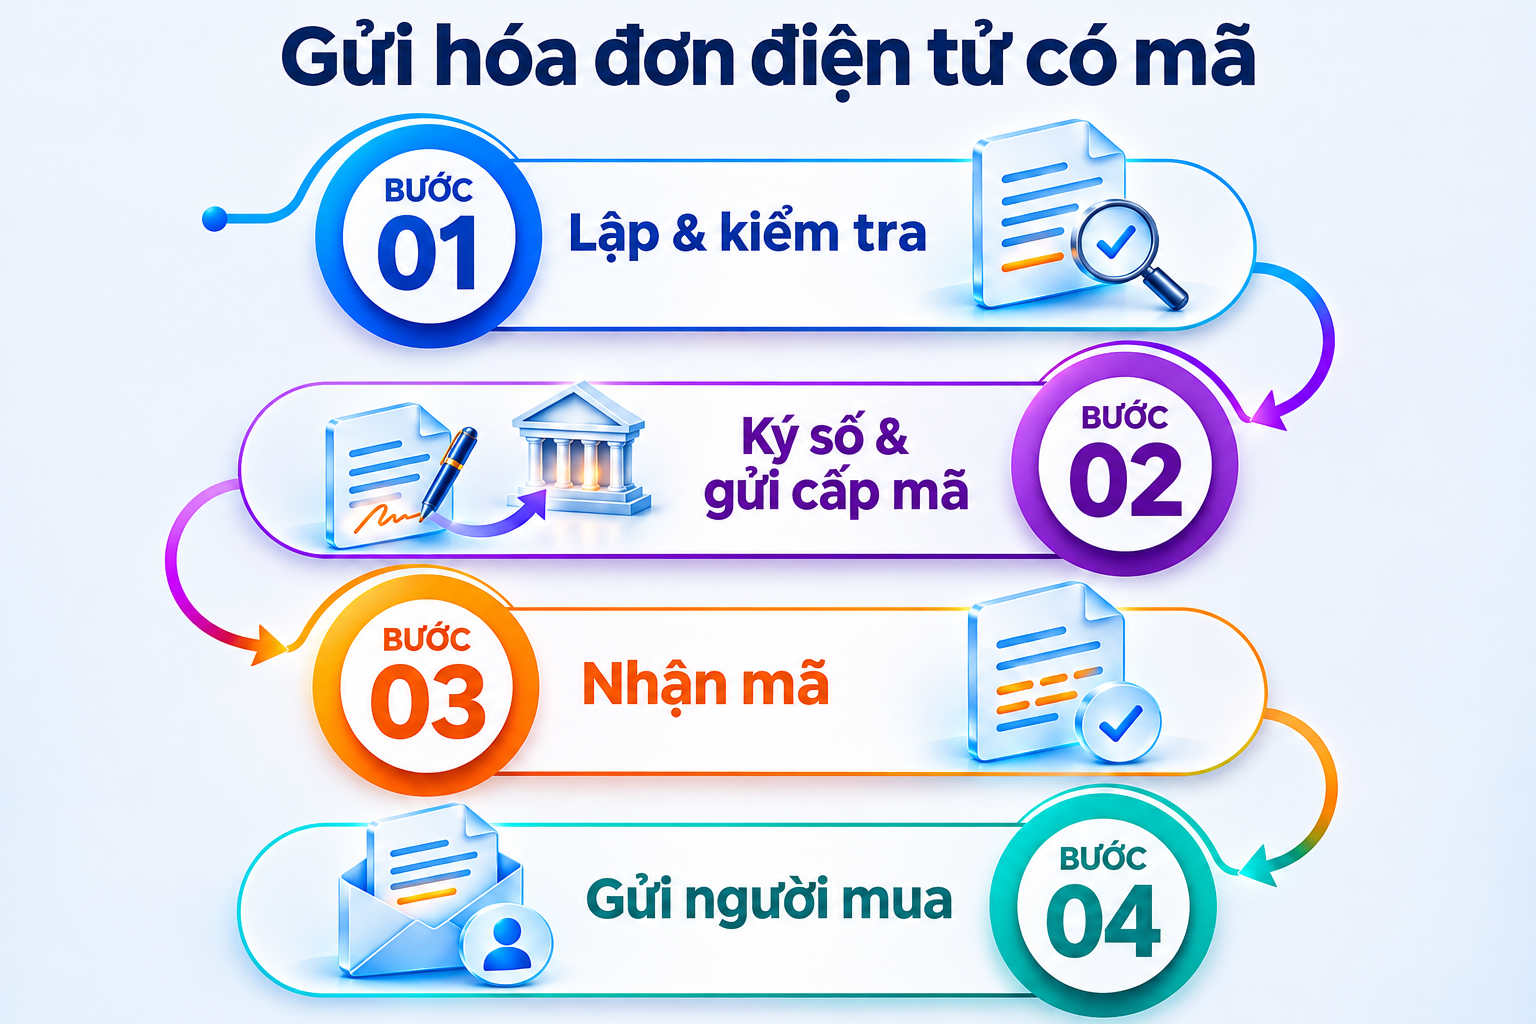
Căn cứ Điều 12, Nghị định 254/2026/NĐ-CP, quy trình thực hiện gồm các bước sau:
Bước 1: Lập và kiểm tra thông tin hóa đơn
Người bán lập hóa đơn trên Hệ thống thông tin quản lý thuế hoặc trang thông tin điện tử, phần mềm của tổ chức cung cấp dịch vụ hóa đơn điện tử, tùy hình thức sử dụng.
Trước khi ký số, nên kiểm tra các thông tin để hạn chế sai sót:
- Tên, địa chỉ, mã số thuế của người bán và người mua theo trường hợp áp dụng.
- Tên hàng hóa, dịch vụ; số lượng, đơn giá và thành tiền.
- Thuế suất, tiền thuế giá trị gia tăng và tổng tiền thanh toán, nếu có.
- Thời điểm lập, ký hiệu và các nội dung liên quan trên hóa đơn.
Bước 2: Ký số và gửi hóa đơn để cơ quan thuế cấp mã
Sau khi kiểm tra, người bán ký số trên hóa đơn đã lập và gửi đến cơ quan thuế. Trường hợp sử dụng dịch vụ hóa đơn điện tử, hóa đơn được gửi qua tổ chức cung cấp dịch vụ để cơ quan thuế cấp mã.
Đây là bước gửi hóa đơn để cấp mã, chưa phải bước gửi hóa đơn đã hoàn tất cho khách hàng.
Bước 3: Nhận kết quả cấp mã
Theo Khoản 2, Điều 12, Nghị định 254/2026/NĐ-CP, hệ thống của Cục Thuế tự động cấp mã và trả kết quả cho người gửi khi hóa đơn đáp ứng các điều kiện:
- Có đủ nội dung theo quy định.
- Đúng định dạng dữ liệu.
- Đúng thông tin đăng ký.
- Không thuộc trường hợp ngừng sử dụng hóa đơn điện tử có mã.
Người bán nên kiểm tra kết quả trên hệ thống hoặc phần mềm, bảo đảm hóa đơn đã được cấp mã trước khi chuyển sang bước gửi cho người mua.
Bước 4: Gửi hóa đơn đã được cấp mã cho người mua
Theo Khoản 3, Điều 12, Nghị định 254/2026/NĐ-CP, người bán có trách nhiệm gửi hóa đơn đã được cấp mã cho người mua. Phương thức gửi nhận do hai bên thỏa thuận, phù hợp với pháp luật về giao dịch điện tử.
Nếu hai bên thống nhất nhận qua email, người bán có thể sử dụng chức năng gửi hóa đơn trên phần mềm. Khi thực hiện, nên:
- Kiểm tra đúng địa chỉ email của người nhận.
- Chọn đúng hóa đơn đã được cấp mã.
- Cung cấp dữ liệu hóa đơn hoặc đường dẫn tải theo phương thức đã thống nhất.
- Kiểm tra trạng thái gửi và lưu lịch sử gửi để thuận tiện đối chiếu.
Lưu ý: Thông báo gửi cấp mã thành công và kết quả hóa đơn đã được cấp mã là hai trạng thái cần phân biệt. Người bán cần kiểm tra kết quả cấp mã thực tế trước khi gửi hóa đơn cho khách hàng.
2.2. Gửi hóa đơn điện tử không có mã của cơ quan thuế
Theo Điều 13, Nghị định 254/2026/NĐ-CP, doanh nghiệp sử dụng phần mềm để lập hóa đơn, ký số và gửi cho người mua bằng phương thức điện tử theo thỏa thuận, bảo đảm phù hợp với pháp luật về giao dịch điện tử. Quy trình thực hiện như sau:
Bước 1: Lập, kiểm tra và ký số trên hóa đơn
Doanh nghiệp lập hóa đơn trên phần mềm đang sử dụng. Trước khi ký số, nên rà soát thông tin người mua, hàng hóa, dịch vụ, số tiền, thuế suất và các nội dung liên quan để hạn chế sai sót.
Sau khi kiểm tra, doanh nghiệp thực hiện ký số trên hóa đơn. Với loại hóa đơn này, không có bước gửi cơ quan thuế để chờ cấp mã trước khi gửi cho người mua.
Bước 2: Gửi hóa đơn cho người mua
Doanh nghiệp gửi hóa đơn đã ký số bằng phương thức điện tử mà hai bên đã thống nhất. Nếu thỏa thuận nhận qua email, nên kiểm tra đúng địa chỉ người nhận, chọn đúng hóa đơn và cung cấp dữ liệu hoặc đường dẫn tải hóa đơn theo thỏa thuận.
Sau khi gửi, nên kiểm tra trạng thái gửi trên phần mềm và lưu lịch sử để thuận tiện tra soát khi khách hàng chưa nhận được.
Bước 3: Thực hiện nghĩa vụ chuyển dữ liệu đến cơ quan thuế
Bên cạnh việc gửi hóa đơn cho người mua, doanh nghiệp phải chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế theo Khoản 3, Điều 16, Nghị định 254/2026/NĐ-CP. Tùy trường hợp, dữ liệu được chuyển theo bảng tổng hợp, bảng thông tin chi tiết giao dịch hoặc đầy đủ nội dung hóa đơn.
Việc gửi hóa đơn cho khách hàng không thay thế nghĩa vụ chuyển dữ liệu đến cơ quan thuế. Phương thức và thời hạn thực hiện đối với từng trường hợp được trình bày tại phần 3 dưới đây.
2.3. Gửi hóa đơn điện tử khởi tạo từ máy tính tiền
Theo Khoản 4, Điều 10, Nghị định 254/2026/NĐ-CP, người bán gửi hóa đơn điện tử khởi tạo từ máy tính tiền cho người mua bằng hình thức điện tử hoặc cung cấp đường dẫn, mã QR để tra cứu và tải hóa đơn. Cụ thể:
2.3.1. Gửi bằng tin nhắn, thư điện tử hoặc hình thức điện tử khác
Người bán sử dụng hệ thống, phần mềm để gửi hóa đơn đến người mua. Khi gửi qua tin nhắn hoặc email, nên kiểm tra số điện thoại, địa chỉ thư điện tử của khách hàng để hạn chế gửi nhầm hoặc không nhận được hóa đơn.
2.3.2. Cung cấp đường dẫn tra cứu, tải hóa đơn
Người bán cung cấp đường dẫn để người mua truy cập, xem và tải hóa đơn điện tử. Khi sử dụng cách này, nên kiểm tra đường dẫn hoạt động và dẫn đến đúng hóa đơn của giao dịch.
2.3.3. Cung cấp mã QR để truy cập hóa đơn
Người bán cung cấp mã QR để người mua quét bằng thiết bị phù hợp, từ đó tra cứu và tải hóa đơn điện tử. Cần phân biệt mã QR truy cập hóa đơn với mã QR thanh toán để hướng dẫn khách hàng sử dụng đúng mục đích.
Như vậy, người bán không bắt buộc chỉ gửi hóa đơn qua email mà có thể áp dụng các hình thức trên. Về thực hành, nên hướng dẫn ngắn gọn cách truy cập và tải hóa đơn ngay khi cung cấp đường dẫn hoặc mã QR cho khách hàng.
3. Thời hạn và cách chuyển dữ liệu hóa đơn đến cơ quan thuế
Ngoài việc gửi hóa đơn cho người mua, người bán cần thực hiện đúng thời hạn ký số, gửi hóa đơn để cấp mã hoặc chuyển dữ liệu đến cơ quan thuế. Các mốc này được xác định theo loại hóa đơn và phương thức chuyển dữ liệu áp dụng.
3.1. Thời hạn ký số, gửi cấp mã và chuyển dữ liệu
- Trường hợp thời điểm ký số khác thời điểm lập hóa đơn
Theo Mục 7, Phụ lục Nội dung của hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP, nếu hóa đơn đã lập có thời điểm ký số khác thời điểm lập thì thời hạn thực hiện được xác định như sau:
|
Loại hóa đơn |
Công việc phải hoàn thành chậm nhất vào ngày làm việc tiếp theo kể từ thời điểm lập |
|
Hóa đơn điện tử có mã của cơ quan thuế |
Ký số và gửi hóa đơn đến cơ quan thuế để cấp mã |
|
Hóa đơn điện tử không có mã của cơ quan thuế |
Ký số và chuyển dữ liệu hóa đơn đến cơ quan thuế |
Quy định này có ngoại lệ đối với trường hợp gửi dữ liệu theo bảng tổng hợp, bảng thông tin chi tiết giao dịch quy định tại Điều 16, Nghị định 254/2026/NĐ-CP.
- Trường hợp chuyển đầy đủ nội dung hóa đơn không có mã
Theo Điểm a.3, Khoản 3, Điều 16, Nghị định 254/2026/NĐ-CP, người bán gửi hóa đơn đã lập đầy đủ nội dung cho người mua, đồng thời gửi cho cơ quan thuế chậm nhất là ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn. Không áp dụng chung mốc này cho các trường hợp được chuyển dữ liệu theo bảng với thời hạn riêng.
- Cách hiểu “ngày làm việc tiếp theo”
Đây là ngày làm việc liền sau ngày lập hóa đơn, không phải khoảng thời gian 24 giờ kể từ lúc lập.
Ví dụ, hóa đơn được lập vào thứ Sáu; nếu thứ Bảy, Chủ nhật là ngày nghỉ và thứ Hai không phải ngày nghỉ lễ thì ngày làm việc tiếp theo là thứ Hai. Khi có kỳ nghỉ lễ, cần căn cứ lịch làm việc thực tế để xác định đúng hạn.
Lưu ý: Thời hạn ký số, gửi cấp mã hoặc chuyển dữ liệu không làm thay đổi thời điểm phải lập hóa đơn. Người bán vẫn phải lập hóa đơn đúng thời điểm quy định tại Điều 9, Nghị định 254/2026/NĐ-CP, không được hiểu rằng có thể chờ đến ngày làm việc tiếp theo mới lập.
3.2. Các trường hợp chuyển dữ liệu theo bảng
Khoản 6, Điều 4, Thông tư 91/2026/TT-BTC quy định các mẫu bảng chuyển dữ liệu đến cơ quan thuế tương ứng với từng nhóm hoạt động:
|
Trường hợp áp dụng |
Biểu mẫu |
|
Hoạt động kinh doanh casino, trò chơi điện tử có thưởng thuộc Điểm q, Khoản 4, Điều 9, Nghị định 254/2026/NĐ-CP |
Bảng tổng hợp doanh thu — Mẫu số 01/TH-DT |
|
Các trường hợp thuộc Điểm a.1, Khoản 3, Điều 16 Nghị định 254/2026/NĐ-CP, như một số dịch vụ bưu chính, viễn thông, bảo hiểm, tài chính ngân hàng; bán điện, nước đáp ứng điều kiện theo quy định |
Bảng tổng hợp dữ liệu hóa đơn điện tử — Mẫu số 01/TH-HĐĐT |
|
Dịch vụ thuộc Điểm r, Khoản 4, Điều 9, Nghị định 254/2026/NĐ-CP, thực hiện chuyển thông tin theo Điểm a.2, Khoản 3, Điều 16, Nghị định này |
Bảng thông tin chi tiết giao dịch — Mẫu số 01/TTGD |
Các mẫu trên được ban hành tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Đối với bảng tổng hợp dữ liệu hóa đơn và bảng thông tin chi tiết giao dịch thuộc Khoản 3, Điều 16, Nghị định 254/2026/NĐ-CP, người bán tổng hợp dữ liệu phát sinh trong tháng hoặc quý và gửi chậm nhất vào thời hạn gửi tờ khai thuế giá trị gia tăng.
Việc chuyển dữ liệu theo bảng chỉ áp dụng cho đúng đối tượng quy định, không phải lựa chọn thay thế cho việc chuyển đầy đủ nội dung hóa đơn của mọi doanh nghiệp.
3.3. Xử lý khi gặp sự cố truyền nhận
Điều 14, Nghị định 254/2026/NĐ-CP quy định hướng xử lý theo nguyên nhân gây gián đoạn như sau:
|
Nguyên nhân |
Hướng xử lý |
|
Người bán gặp sự cố không sử dụng được hóa đơn điện tử có mã |
Liên hệ cơ quan thuế hoặc tổ chức cung cấp dịch vụ để được hỗ trợ. Trong thời gian xử lý, nếu cần sử dụng hóa đơn có mã thì đến cơ quan thuế để thực hiện. |
|
Hệ thống cấp mã của cơ quan thuế gặp sự cố |
Cục Thuế kích hoạt hệ thống dự phòng, thông báo công khai phạm vi ảnh hưởng và thời gian dự kiến khắc phục; trường hợp cần thiết thực hiện cơ chế ủy quyền cấp mã theo quy định. |
|
Hạ tầng kỹ thuật của tổ chức cung cấp dịch vụ gặp lỗi |
Tổ chức cung cấp dịch vụ phải thông báo cho người bán, phối hợp xử lý và hỗ trợ gửi hóa đơn để cấp mã trong thời gian ngắn nhất. |
|
Hệ thống thông tin quản lý thuế chưa tiếp nhận được dữ liệu hóa đơn không có mã |
Tạm thời chưa chuyển dữ liệu trong thời gian hệ thống gặp lỗi theo thông báo của Cục Thuế. Chuyển dữ liệu trong vòng 02 ngày làm việc kể từ ngày Cục Thuế thông báo hệ thống hoạt động bình thường trở lại. |
Riêng trường hợp bất khả kháng đáp ứng Khoản 5, Điều 14, Nghị định 254/2026/NĐ-CP, người bán thực hiện lập và gửi hóa đơn điện tử đến cơ quan thuế trong vòng 03 ngày làm việc kể từ ngày sự cố được khắc phục. Đồng thời, người bán phải ghi chép sổ sách kế toán về giao dịch và lưu tài liệu chứng minh trường hợp bất khả kháng.
Không áp dụng mặc nhiên thời hạn 02 hoặc 03 ngày làm việc cho mọi lỗi truyền nhận. Người bán cần xác định đúng nguyên nhân và trường hợp được quy định để thực hiện.
4. Lưu ý để người mua nhận và sử dụng được hóa đơn
Để người mua thuận tiện tra cứu, lưu trữ và sử dụng hóa đơn điện tử, người bán nên kiểm tra dữ liệu cung cấp, thông tin người nhận và kết quả gửi.
Theo Điều 3, Thông tư 91/2026/TT-BTC, hóa đơn điện tử sử dụng định dạng XML. Đây là dữ liệu phục vụ truyền nhận, lưu trữ và xử lý trên hệ thống. Bản thể hiện PDF giúp người mua dễ đọc, kiểm tra các nội dung của hóa đơn.
Vì vậy, người bán nên cung cấp dữ liệu XML kèm bản PDF hoặc đường dẫn cho phép tải các tệp tương ứng. Đây là khuyến nghị thực hành, không phải yêu cầu mọi email gửi hóa đơn đều phải đính kèm cả hai định dạng.
Khi gửi hóa đơn, nên rà soát các thông tin sau:
- Địa chỉ email, số điện thoại hoặc thông tin nhận hóa đơn của khách hàng.
- Hóa đơn được chọn gửi có đúng với giao dịch và người mua hay không.
- Đường dẫn, mã QR có hoạt động và cho phép truy cập đúng hóa đơn hay không.
- Trạng thái gửi trên phần mềm; trường hợp báo lỗi cần kiểm tra nguyên nhân và gửi lại.
- Lịch sử gửi, gồm thời điểm, người nhận và kết quả gửi để thuận tiện đối chiếu.
Cần phân biệt lỗi gửi nhận với sai sót trong nội dung hóa đơn. Nếu hóa đơn đã lập đúng nhưng khách chưa nhận được, email bị nhập sai hoặc đường dẫn không truy cập được, người bán nên kiểm tra và gửi lại chính hóa đơn đó qua thông tin nhận đã xác nhận. Việc gửi lại không đồng nghĩa với lập một hóa đơn mới cho cùng giao dịch.
Nếu bản thân hóa đơn có thông tin sai, người bán cần xác định nội dung sai sót và thực hiện xử lý theo Điều 10, Thông tư 91/2026/TT-BTC. Không tự sửa dữ liệu của hóa đơn đã lập rồi gửi lại như một hóa đơn hợp lệ; việc thông báo, điều chỉnh hoặc thay thế phải thực hiện theo trường hợp tương ứng.
Để gửi hóa đơn điện tử đúng quy định, người bán cần xác định loại hóa đơn đang sử dụng, thực hiện đúng quy trình và thời hạn theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Đồng thời, cần kiểm tra người mua có thể truy cập, tải và sử dụng hóa đơn; lưu ý việc gửi cho khách hàng không thay thế nghĩa vụ chuyển dữ liệu đến cơ quan thuế.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Ngừng sử dụng hóa đơn điện tử: Trường hợp áp dụng và cách xử lý theo quy định mới
11/11/2026-392 lượt xem
Chuẩn chữ ký số mới trên hóa đơn điện tử từ tháng 11/2026: Doanh nghiệp cần lưu ý gì?
12/11/2026-583 lượt xem
Hướng dẫn kê khai giảm 30% thuế TNCN từ kinh doanh năm 2026–2027
13/11/2026-641 lượt xem
Đối tượng được miễn phí dịch vụ chứng từ điện tử khi không thuộc diện sử dụng hóa đơn điện tử
16/11/2026-294 lượt xem