Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC khác gì 80/2021/TT-BTC?
Trong đợt kê khai thuế GTGT quý III/2026, việc phân biệt mẫu tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC và Thông tư 80/2021/TT-BTC là nội dung kế toán cần lưu ý. Những thay đổi về chỉ tiêu và hướng dẫn kê khai cần được đối chiếu cụ thể để lựa chọn đúng mẫu, ghi nhận đúng số liệu và hạn chế sai sót khi nộp hồ sơ.
1. Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC áp dụng cho đối tượng nào?
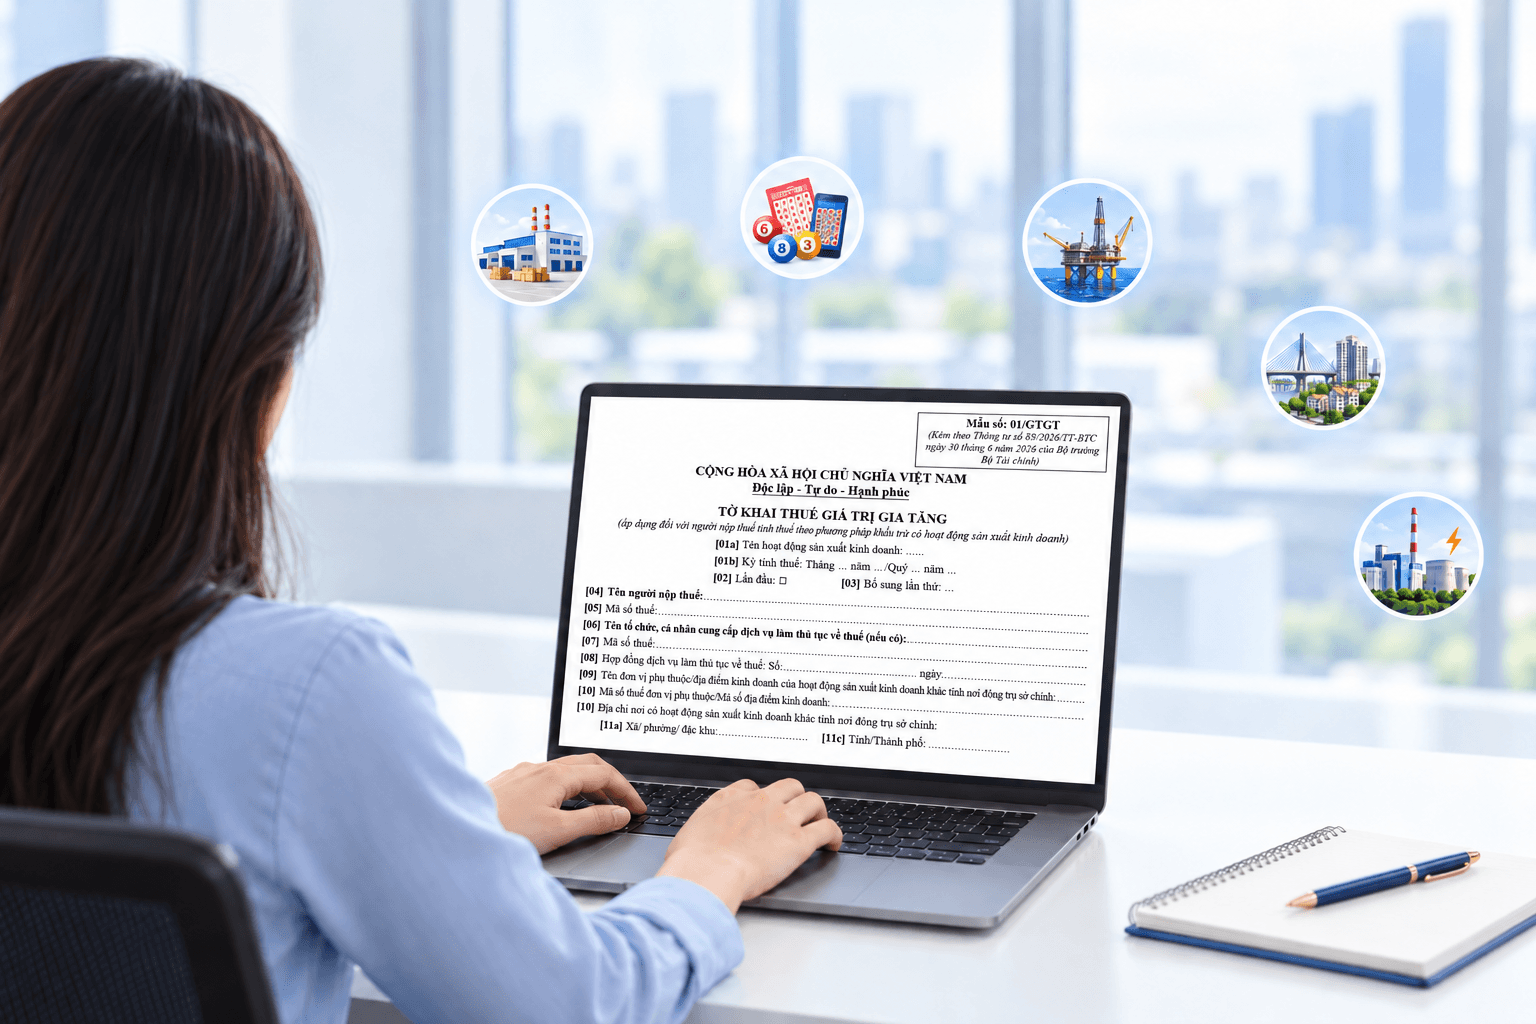
Tờ khai 01/GTGT áp dụng đối với người nộp thuế tính thuế giá trị gia tăng theo phương pháp khấu trừ có hoạt động sản xuất, kinh doanh. Như vậy, để xác định có sử dụng mẫu này hay không, kế toán cần kiểm tra phương pháp tính thuế của đơn vị và hoạt động cần kê khai.
Các hoạt động được kê khai trên mẫu 01/GTGT gồm:
- Hoạt động sản xuất, kinh doanh thông thường.
- Hoạt động xổ số kiến thiết, xổ số điện toán.
- Hoạt động khai thác dầu khí.
- Dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác địa bàn tỉnh nơi đóng trụ sở chính.
- Nhà máy sản xuất điện khác địa bàn tỉnh nơi đóng trụ sở chính.
Khi lập tờ khai, kế toán cần lựa chọn đúng hoạt động tương ứng trên mẫu. Việc xác định đúng ngay từ đầu giúp đối chiếu số liệu mua vào, bán ra và thực hiện kê khai theo hướng dẫn dành cho từng hoạt động.
2. Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC và Thông tư 80/2021/TT-BTC khác nhau như thế nào?
Những điểm cần đối chiếu gồm tên chỉ tiêu, các chỉ tiêu bổ sung, công thức tính và hướng dẫn kê khai. Kế toán cần phân biệt từng nhóm thay đổi để xác định thông tin phải cập nhật và cách ghi nhận số liệu trên mẫu mới.
2.1. Những chỉ tiêu được sửa đổi tên gọi, nội dung
Thông tin về tên người nộp thuế tại chỉ tiêu [04] và mã số thuế tại chỉ tiêu [05] được giữ nguyên. Các thay đổi về tên gọi tập trung ở thông tin bên cung cấp dịch vụ làm thủ tục về thuế và một số chỉ tiêu mua vào, bán ra, cụ thể như sau:
|
Chỉ tiêu |
Theo Thông tư 80/2021/TT-BTC |
Theo Thông tư 89/2026/TT-BTC |
|
[06] |
Tên đại lý thuế (nếu có) |
Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế (nếu có) |
|
[08] |
Hợp đồng đại lý thuế: Số…, ngày… |
Hợp đồng dịch vụ làm thủ tục về thuế: Số…, ngày… |
|
[23a] |
Trong đó: hàng hóa, dịch vụ nhập khẩu |
Trong đó: hàng hóa nhập khẩu |
|
[24a] |
Thuế GTGT của hàng hóa, dịch vụ nhập khẩu |
Thuế GTGT của hàng hóa nhập khẩu |
|
[32a] |
Hàng hóa, dịch vụ bán ra không tính thuế |
Hàng hóa, dịch vụ bán ra không kê khai, tính nộp thuế |
Các chỉ tiêu tổng hợp giá trị hàng hóa, dịch vụ mua vào [23] và thuế GTGT mua vào [24] vẫn được giữ nguyên tên gọi. Vì vậy, cần phân biệt hai chỉ tiêu tổng hợp này với phần thông tin riêng về hàng nhập khẩu tại [23a], [24a].
Đối với địa chỉ, cần lưu ý mẫu theo Thông tư 80/2021/TT-BTC đã được sửa đổi bởi Thông tư 40/2025/TT-BTC: nội dung về xã, phường, đặc khu đã được cập nhật và cụm từ “Quận/Huyện” tại chỉ tiêu [11b] đã được bãi bỏ. Do đó, không nên coi toàn bộ thay đổi về địa chỉ là điểm mới chỉ xuất hiện khi ban hành Thông tư 89/2026/TT-BTC.
Ngoài ra, đổi tên chỉ tiêu và đổi hướng dẫn kê khai là hai nội dung cần kiểm tra riêng. Chẳng hạn, chỉ tiêu [37], [38] vẫn mang tên “Điều chỉnh giảm”, “Điều chỉnh tăng”, nhưng hướng dẫn kê khai đã thay đổi; phần này sẽ được làm rõ tại mục 2.3.
2.2. Bổ sung chỉ tiêu [32b] và [34a], thay đổi công thức tính
Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC bổ sung hai chỉ tiêu [32b], [34a] để kê khai riêng các nhóm hàng hóa, dịch vụ có cách xử lý thuế khác nhau. Đồng thời, công thức tại chỉ tiêu [27] và [34] được điều chỉnh tương ứng.
Chỉ tiêu [32b] dùng để kê khai giá trị hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT. Tuy nhiên, không kê khai vào chỉ tiêu này đối với hai trường hợp:
- Không phải sử dụng hóa đơn điện tử theo khoản 8 Điều 7 Nghị định 254/2026/NĐ-CP.
- Phải lập hóa đơn điện tử nhưng trên hóa đơn GTGT đã ghi riêng giá trị hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT.
Chỉ tiêu [34a] dùng để kê khai doanh thu hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT theo Khoản 2, Điều 40, Nghị định 181/2025/NĐ-CP và các văn bản sửa đổi, bổ sung.
Với hai chỉ tiêu mới, công thức tổng hợp được thay đổi như sau:
|
Chỉ tiêu |
Theo Thông tư 80/2021/TT-BTC |
Theo Thông tư 89/2026/TT-BTC |
|
[27] – Giá trị hàng hóa, dịch vụ bán ra chịu thuế GTGT |
[29] + [30] + [32] + [32a] |
[29] + [30] + [32] + [32a] − [32b] |
|
[34] – Tổng doanh thu hàng hóa, dịch vụ bán ra |
[26] + [27] |
[26] + [27] + [34a] |
Như vậy, [32b] được trừ khi tính [27], còn [34a] được cộng khi tính tổng doanh thu tại [34].
Để tránh nhầm lẫn khi phân loại số liệu, kế toán cần nhận diện đúng nội dung của từng chỉ tiêu:
- [26]: Hàng hóa, dịch vụ bán ra không chịu thuế GTGT.
- [32a]: Hàng hóa, dịch vụ bán ra không kê khai, tính nộp thuế GTGT.
- [32b]: Hàng hóa, dịch vụ bán ra không tính vào giá tính thuế GTGT.
- [34a]: Hàng hóa, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT.
Đây là các nhóm khác nhau về cách xử lý thuế. Vì vậy, không nên gom tất cả giao dịch không phát sinh thuế GTGT đầu ra vào cùng một chỉ tiêu.
2.3. Thay đổi trong hướng dẫn kê khai chỉ tiêu [37], [38] và [39a]
Các chỉ tiêu [37], [38] và [39a] vẫn giữ tên gọi, nhưng hướng dẫn kê khai được điều chỉnh, làm rõ thêm các trường hợp áp dụng. Điểm kế toán cần chú ý là xác định đúng khoản điều chỉnh và kỳ kê khai, thay vì mặc định mọi sai sót đều phải khai bổ sung.
Bảng dưới đây tóm tắt những nội dung cần đối chiếu:
|
Chỉ tiêu |
Theo Thông tư 80/2021/TT-BTC |
Theo Thông tư 89/2026/TT-BTC |
Điểm cần lưu ý |
|
[37] – Điều chỉnh giảm |
Ghi nhận khoản điều chỉnh giảm thuế GTGT còn được khấu trừ theo hồ sơ khai bổ sung hoặc kết luận, quyết định của cơ quan có thẩm quyền |
Hướng dẫn cụ thể thêm các trường hợp điều chỉnh trực tiếp trong kỳ, không phải khai bổ sung |
Xác định căn cứ điều chỉnh và kỳ ghi nhận |
|
[38] – Điều chỉnh tăng |
Ghi nhận khoản điều chỉnh tăng thuế GTGT còn được khấu trừ theo hồ sơ khai bổ sung hoặc kết luận, quyết định của cơ quan có thẩm quyền |
Làm rõ trường hợp được khấu trừ trở lại khi có chứng từ thanh toán không dùng tiền mặt và các trường hợp điều chỉnh khác |
Không mặc định kê khai cùng kỳ với khoản giảm tại [37] |
|
[39a] – Thuế GTGT nhận bàn giao được khấu trừ trong kỳ |
Hướng dẫn nhận chuyển số thuế còn được khấu trừ từ dự án đầu tư, đơn vị phụ thuộc chấm dứt hoạt động |
Làm rõ bên tiếp nhận số thuế của dự án đầu tư; nêu cụ thể trường hợp chia, tách, sáp nhập, hợp nhất |
Phân biệt thuế nhận bàn giao với thuế đầu vào mua vào trong kỳ |
Với [37] và [38], các trường hợp không phải khai bổ sung được hướng dẫn cụ thể như sau:
- Mua trả chậm, trả góp từ 5 triệu đồng trở lên: Nếu chưa có chứng từ thanh toán không dùng tiền mặt, điều chỉnh giảm phần thuế đầu vào tương ứng tại [37] của kỳ phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng. Khi có chứng từ, kê khai tăng tại [38] của kỳ có chứng từ.
- Phát hiện sai sót thuế đầu vào: Kê khai tại [37] hoặc [38] của tháng, quý phát hiện nếu việc điều chỉnh tại kỳ phát sinh làm giảm thuế phải nộp hoặc chỉ thay đổi số thuế còn được khấu trừ chuyển kỳ sau.
- Nhận hóa đơn điều chỉnh, thay thế: Kê khai tại kỳ nhận hóa đơn nếu thuộc khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
- Chuyển sang phương pháp trực tiếp trên doanh thu: Điều chỉnh giảm số thuế chưa khấu trừ hết tại [37] của kỳ cuối cùng trước khi chuyển đổi.
Riêng sai sót thuế đầu vào làm tăng thuế phải nộp hoặc giảm thuế được hoàn của kỳ phát sinh thì phải khai bổ sung vào kỳ đó. Việc phân loại sai sót nêu trên áp dụng khi phát hiện trước thời điểm cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra thuế.
Với [39a], hướng dẫn mới xác định rõ số thuế của dự án đầu tư có thể chuyển cho chủ đầu tư hoặc người nộp thuế khác được chủ đầu tư giao quản lý hoạt động kinh doanh tiếp tục khấu trừ khi dự án đi vào hoạt động. Đồng thời, hướng dẫn nêu cụ thể số thuế còn được khấu trừ của người nộp thuế bị chia, tách, sáp nhập, hợp nhất.
3. Doanh nghiệp cần lưu ý gì khi lập tờ khai 01/GTGT theo mẫu mới?
Để hạn chế sai sót khi lập tờ khai, doanh nghiệp cần rà soát dữ liệu bán ra, thuế đầu vào và các khoản điều chỉnh trước khi tổng hợp số liệu. Kế toán nên tập trung vào những nội dung sau:
- Phân loại đúng hàng hóa, dịch vụ bán ra: Tách riêng các khoản không chịu thuế, không phải kê khai tính thuế, không tính vào giá tính thuế và không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT. Đối chiếu dữ liệu hóa đơn, sổ kế toán với từng chỉ tiêu, tránh gộp chung chỉ vì không phát sinh thuế đầu ra.
- Kiểm tra căn cứ điều chỉnh thuế đầu vào: Với mỗi khoản điều chỉnh, cần xác định rõ lý do, số tiền và kỳ kê khai. Phân biệt trường hợp ghi nhận tại kỳ hiện tại với trường hợp phải khai bổ sung kỳ trước.
- Rà soát hồ sơ khấu trừ: Kiểm tra hóa đơn, chứng từ thanh toán không dùng tiền mặt và các điều kiện khấu trừ liên quan. Nếu phát sinh hóa đơn điều chỉnh, thay thế, cần xác định đúng cách xử lý trước khi đưa số liệu lên tờ khai.
- Đối chiếu kết quả cuối cùng: Kiểm tra số thuế kỳ trước chuyển sang, số thuế còn được khấu trừ chuyển kỳ sau, số thuế đề nghị hoàn và số thuế phải nộp; bảo đảm thống nhất với hồ sơ, sổ sách trước khi gửi.
Nắm rõ những chỉ tiêu thay đổi trên tờ khai 01/GTGT giúp kế toán phân loại giao dịch và kê khai đúng từng trường hợp. Trước khi nộp hồ sơ, doanh nghiệp cần đối chiếu số liệu với hóa đơn, chứng từ và sổ kế toán để hạn chế sai sót.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Giao dịch điện tử với cơ quan thuế: 5 lưu ý quan trọng theo Nghị định số 252/2026/NĐ-CP
12/10/2026-399 lượt xem
Hóa đơn ChatGPT Business ghi thuế GTGT 10% có được khấu trừ?
16/10/2026-470 lượt xem
Tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm: Cần lưu ý gì về hóa đơn?
19/10/2026-285 lượt xem