Giao dịch điện tử với cơ quan thuế: 5 lưu ý quan trọng theo Nghị định số 252/2026/NĐ-CP
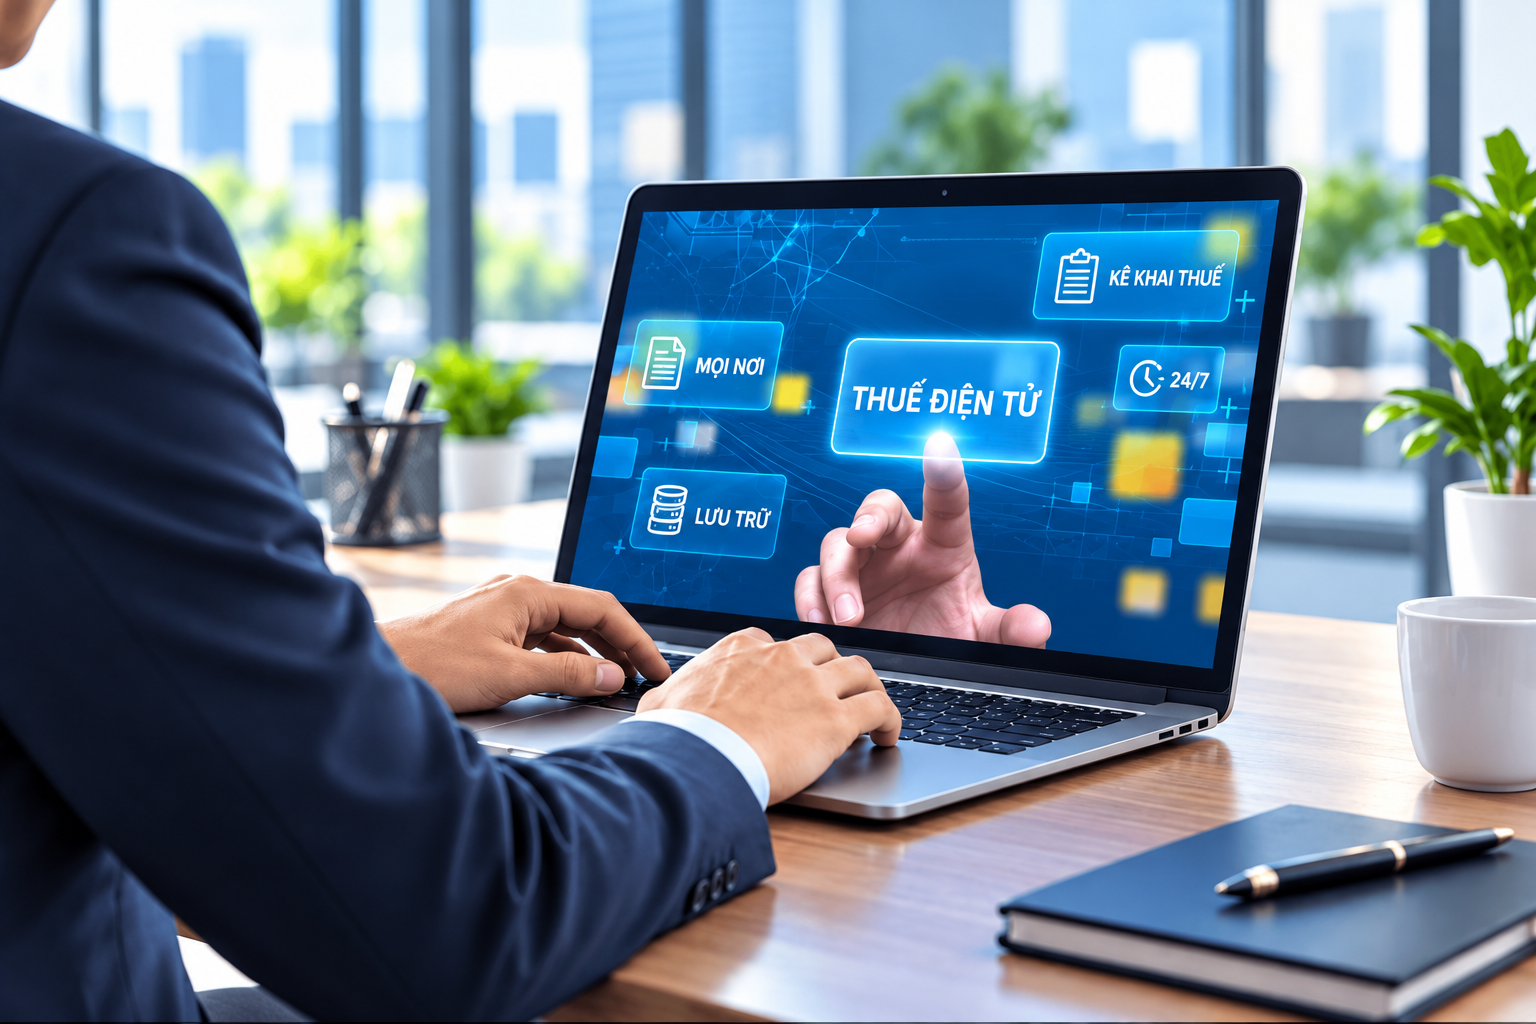
Giao dịch điện tử với cơ quan thuế giúp người nộp thuế thực hiện các thủ tục thuế trực tuyến nhanh chóng, thuận tiện. Tuy nhiên, để hạn chế sai sót và bảo đảm thực hiện đúng nghĩa vụ thuế, người nộp thuế cần lưu ý những quy định về đăng ký giao dịch, gửi hồ sơ, theo dõi kết quả xử lý và lưu trữ chứng từ theo Nghị định số 252/2026/NĐ-CP.
1. Phạm vi và điều kiện thực hiện giao dịch điện tử với cơ quan thuế
Theo Điều 50, Nghị định số 252/2026/NĐ-CP và Điều 8, Thông tư số 89/2026/TT-BTC, giao dịch điện tử trong quản lý thuế được thực hiện giữa người nộp thuế và cơ quan quản lý thuế, trên cơ sở đáp ứng các điều kiện theo quy định.
1.1. Những giao dịch nào được thực hiện bằng phương thức điện tử?
Theo Khoản 1, Điều 50, Nghị định số 252/2026/NĐ-CP, giao dịch điện tử trong quản lý thuế bao gồm:
- Thực hiện thủ tục hành chính thuế.
- Gửi, nhận văn bản, thông báo, quyết định hành chính thuế.
- Sử dụng các dịch vụ hỗ trợ người nộp thuế bằng phương thức điện tử.
1.2. Điều kiện thực hiện giao dịch thuế điện tử
Theo Khoản 1, Điều 8 và Điều 10, Thông tư số 89/2026/TT-BTC, người nộp thuế cần đáp ứng các điều kiện sau:
- Có tài khoản giao dịch thuế điện tử hoặc tài khoản định danh điện tử phù hợp với trường hợp áp dụng.
- Có khả năng truy cập và sử dụng Internet.
- Có chữ ký điện tử hoặc sử dụng hình thức xác nhận điện tử khác theo quy định.
Người nộp thuế cần kiểm tra tài khoản và phương thức xác thực trước khi thực hiện giao dịch để hạn chế sai sót trong quá trình gửi hồ sơ.
2. Giá trị pháp lý và nguyên tắc thực hiện giao dịch điện tử
Nghị định số 252/2026/NĐ-CP quy định nguyên tắc thực hiện giao dịch điện tử trong quản lý thuế, trách nhiệm xác nhận hoàn thành giao dịch của cơ quan thuế và các trường hợp áp dụng phương thức thực hiện thủ tục phù hợp.
2.1. Trách nhiệm xác nhận hoàn thành giao dịch
Theo Khoản 3, Điều 50, Nghị định số 252/2026/NĐ-CP, cơ quan quản lý thuế có trách nhiệm xác nhận việc hoàn thành giao dịch điện tử của người nộp thuế bằng phương thức điện tử khi tiếp nhận và trả kết quả giải quyết thủ tục hành chính thuế theo quy định.
2.2. Có phải thực hiện lại giao dịch bằng phương thức khác?
Theo Điều 50, Nghị định số 252/2026/NĐ-CP, người nộp thuế đã thực hiện giao dịch điện tử theo quy định thì không phải thực hiện lại giao dịch đó bằng phương thức khác.
Đối với trường hợp không thể thực hiện giao dịch điện tử, người nộp thuế thuộc diện áp dụng cơ chế hỗ trợ theo quy định được thực hiện thủ tục theo phương thức phù hợp.
3. Các mẫu biểu sử dụng trong giao dịch điện tử với cơ quan thuế
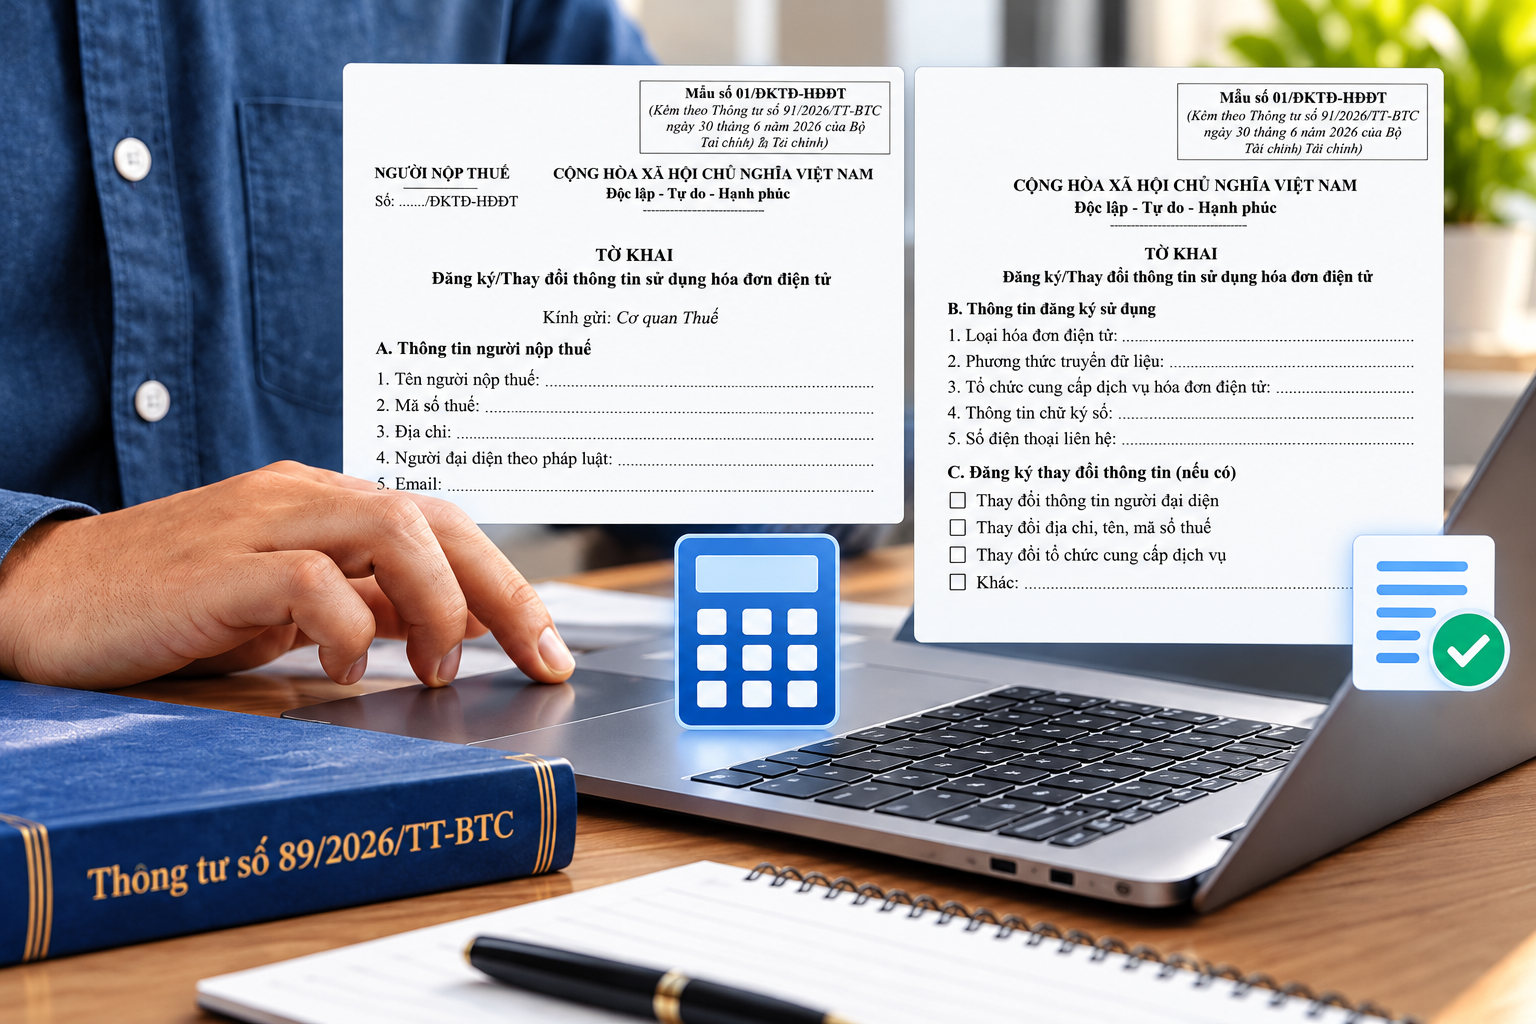
Phụ lục III ban hành kèm Thông tư số 89/2026/TT-BTC quy định các mẫu biểu phục vụ giao dịch điện tử trong quản lý thuế, bao gồm mẫu đăng ký thông tin và các thông báo trong quá trình giao dịch.
3.1. Mẫu đăng ký, thay đổi thông tin giao dịch thuế điện tử
Một số mẫu biểu đáng chú ý gồm:
- Mẫu số 01/ĐK-TĐT: Tờ khai đăng ký giao dịch với cơ quan thuế bằng phương thức điện tử, thay đổi, bổ sung thông tin đăng ký hoặc ngừng giao dịch thuế điện tử. Tải Mẫu số 01/ĐK-TĐT: Tại đây.
- Mẫu số 02/ĐK-TĐT: Văn bản đề nghị kết nối, thay đổi, bổ sung thông tin, tạm ngừng hoặc ngừng kết nối với Hệ thống thông tin quản lý thuế, áp dụng theo trường hợp quy định. Tải Mẫu số 02/ĐK-TĐT: Tại đây.
3.2. Mẫu thông báo trong quá trình giao dịch
Các mẫu thông báo liên quan gồm:
- Mẫu số 01/TB-TĐT: Thông báo về việc tiếp nhận hoặc không tiếp nhận hồ sơ thuế điện tử. Tải Mẫu số 01/TB-TĐT: Tại đây.
- Mẫu số 02/TB-TĐT: Thông báo về sự cố Hệ thống thông tin quản lý thuế. Tải Mẫu số 02/TB-TĐT: Tại đây.
- Mẫu số 03/TB-TĐT: Thông báo chấp nhận hoặc không chấp nhận thông tin đăng ký thay đổi, bổ sung giao dịch thuế điện tử hoặc ngừng giao dịch điện tử. Tải Mẫu số 03/TB-TĐT: Tại đây.
3.3. Cách tra cứu và sử dụng mẫu biểu
Người nộp thuế cần xác định đúng mẫu theo thủ tục và đối tượng áp dụng, đồng thời đối chiếu hướng dẫn tại Phụ lục III, Thông tư số 89/2026/TT-BTC. Nên sử dụng mẫu từ văn bản pháp luật hoặc nguồn chính thức của cơ quan thuế để bảo đảm đúng phiên bản.
4. Theo dõi kết quả xử lý và lưu giữ thông tin giao dịch
Sau khi gửi hồ sơ điện tử, người nộp thuế cần theo dõi thông báo và kết quả xử lý để kịp thời thực hiện các yêu cầu của cơ quan thuế. Cụ thể:
- Kiểm tra thông báo tiếp nhận hồ sơ sau khi gửi.
- Theo dõi tình trạng xử lý, yêu cầu bổ sung và kết quả giải quyết.
- Phân biệt trạng thái gửi hồ sơ thành công với việc hồ sơ được chấp nhận hoặc thủ tục đã hoàn tất.
- Lưu giữ hồ sơ, thông báo và kết quả giao dịch theo quy định áp dụng.
5. Những lưu ý quan trọng khi giao dịch thuế điện tử
Để hạn chế sai sót trong quá trình thực hiện thủ tục thuế trực tuyến, người nộp thuế cần lưu ý:
- Kiểm tra tài khoản, thông tin kê khai và phương thức xác thực trước khi gửi hồ sơ.
- Sử dụng đúng mẫu biểu và phương thức giao dịch theo từng thủ tục.
- Chủ động theo dõi thông báo, thời hạn xử lý và yêu cầu bổ sung hồ sơ của cơ quan thuế.
- Cập nhật quy định pháp luật, hướng dẫn mới về giao dịch thuế điện tử để thực hiện đúng yêu cầu.
Nắm rõ quy định tại Nghị định số 252/2026/NĐ-CP và Thông tư số 89/2026/TT-BTC giúp người nộp thuế thực hiện giao dịch điện tử với cơ quan thuế đúng quy định, theo dõi kết quả xử lý và hạn chế sai sót khi thực hiện nghĩa vụ thuế.
Dương Thúy.
|
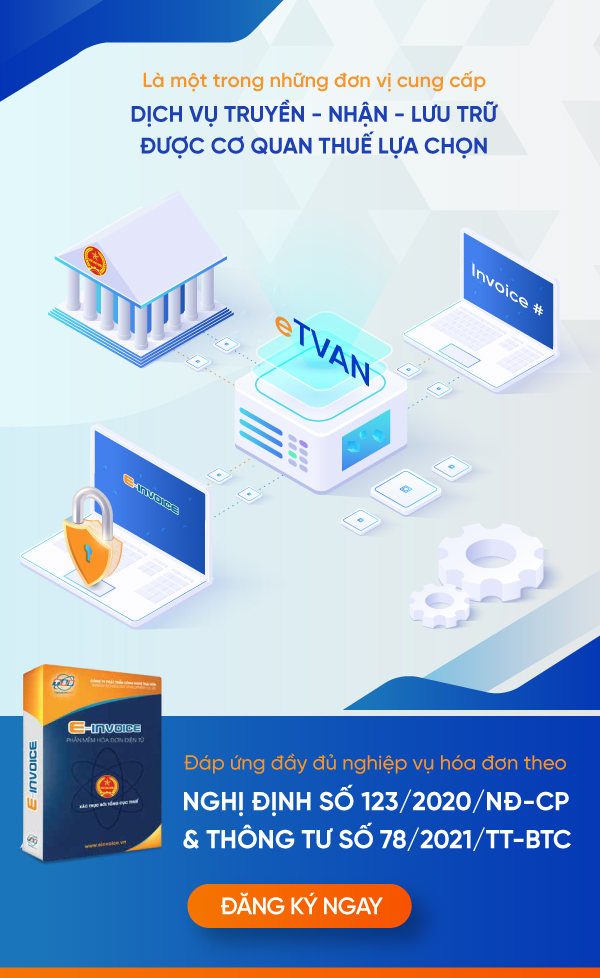
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn nhập khẩu là gì? Phân loại chứng từ và lưu ý khi lập hóa đơn bán hàng nhập khẩu
02/10/2026-379 lượt xem
Mua hàng không có hóa đơn: Cần hồ sơ gì để tính chi phí?
05/10/2026-398 lượt xem
Hóa đơn điện tử và quản lý rủi ro thuế: Doanh nghiệp cần lưu ý gì?
07/10/2026-257 lượt xem
Kéo dài chính sách thuế xăng dầu đến hết 31/12/2026 theo Nghị quyết 43/2026/NQ-CP
08/10/2026-292 lượt xem