Tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm: Cần lưu ý gì về hóa đơn?
Doanh thu từ tiếp thị liên kết tăng cao kéo theo những yêu cầu về hóa đơn, chứng từ cần được thực hiện đúng. Theo Công văn 7403/CT-TMĐT, hộ, cá nhân kinh doanh cung cấp dịch vụ này có doanh thu vượt 1 tỷ đồng/năm phải đăng ký sử dụng hóa đơn. Vậy người cung cấp và doanh nghiệp thuê dịch vụ cần lưu ý những gì?
1. Làm tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm phải đăng ký sử dụng hóa đơn
Ngày 06/10/2026, Cục Thuế ban hành Công văn 7403/CT-TMĐT hướng dẫn nghĩa vụ thuế đối với cá nhân cung cấp sản phẩm, dịch vụ nội dung thông tin số và tiếp thị liên kết trong thương mại điện tử. Trong đó, Mục 3 làm rõ yêu cầu về chứng từ khi doanh nghiệp chi trả cho dịch vụ tiếp thị liên kết.
Theo hướng dẫn, khi doanh nghiệp sử dụng dịch vụ tiếp thị liên kết do hộ kinh doanh, cá nhân kinh doanh cung cấp, bên cung cấp có doanh thu vượt 1 tỷ đồng/năm phải đăng ký sử dụng hóa đơn. Doanh nghiệp thuê dịch vụ sử dụng hóa đơn do hộ, cá nhân kinh doanh phát hành làm chứng từ trong hồ sơ ghi nhận chi phí tính thuế thu nhập doanh nghiệp (TNDN).
Như vậy, yêu cầu về hóa đơn liên quan đến cả hai bên:
- Hộ kinh doanh, cá nhân kinh doanh cung cấp dịch vụ cần thực hiện đăng ký sử dụng hóa đơn khi doanh thu vượt ngưỡng nêu trên.
- Doanh nghiệp thuê dịch vụ cần thu thập hóa đơn để hoàn thiện hồ sơ chứng từ cho khoản chi.
Tuy nhiên, hóa đơn chỉ là một thành phần của hồ sơ. Để khoản chi được trừ khi tính thuế TNDN, doanh nghiệp phải đáp ứng đầy đủ các điều kiện tại Điều 9, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP.
2. Người làm tiếp thị liên kết sử dụng loại hóa đơn điện tử nào?
Việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh làm tiếp thị liên kết cần căn cứ vào mức doanh thu và quy định áp dụng cho từng trường hợp.
2.1. Trường hợp doanh thu trên 1 tỷ đồng/năm
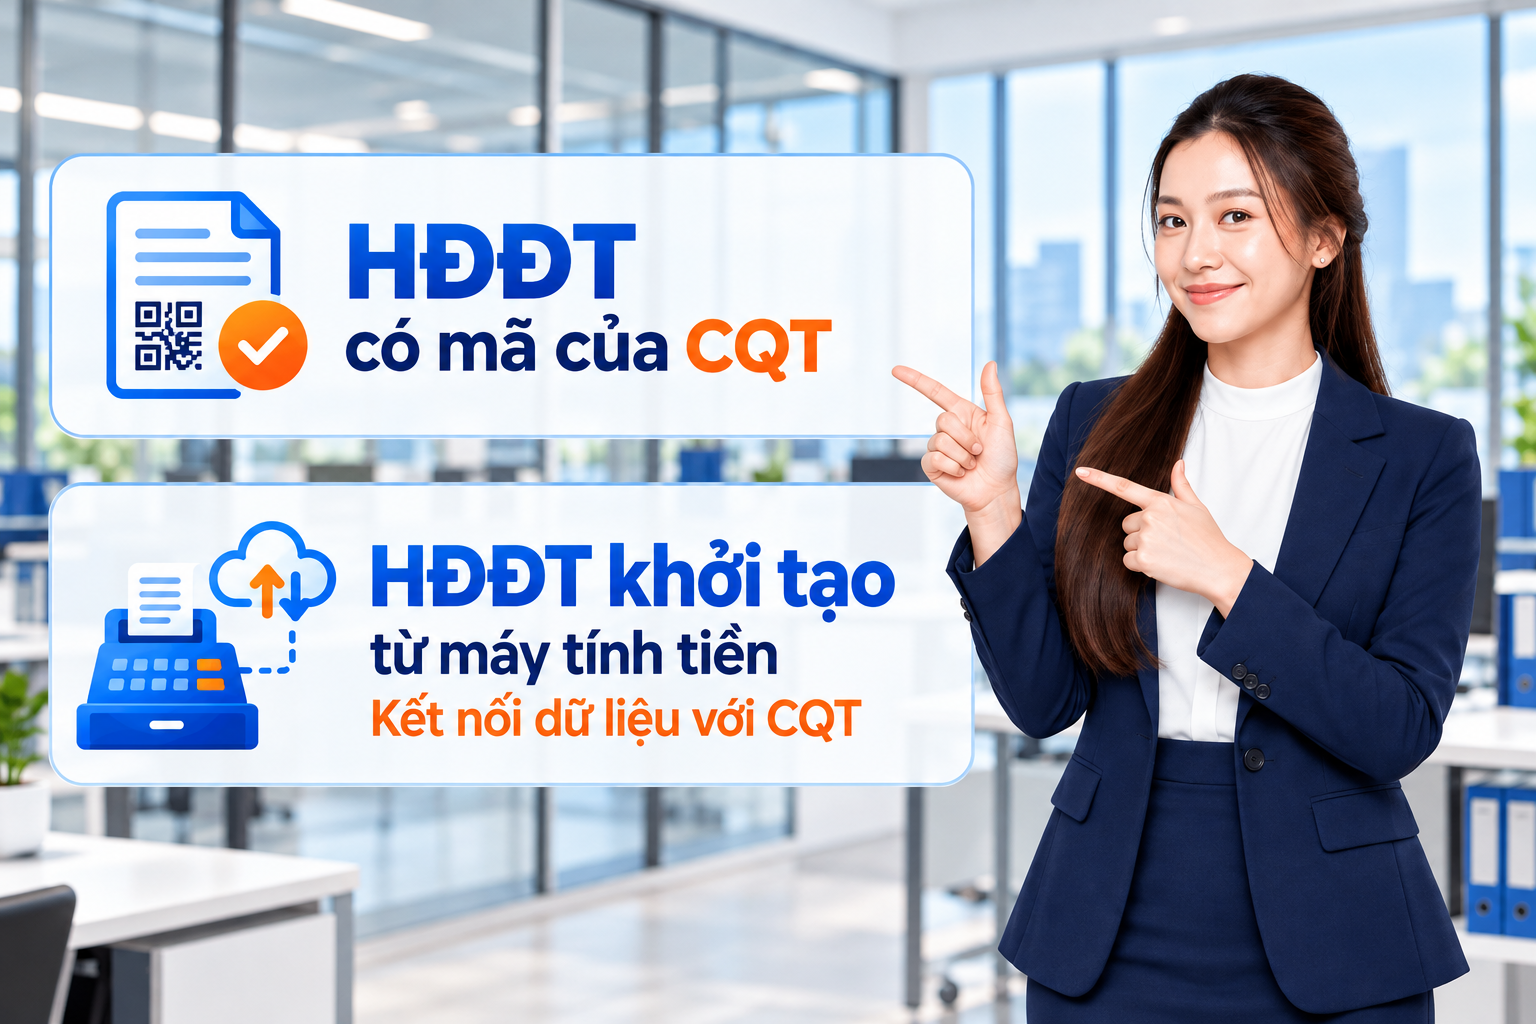
Theo Điểm d, Khoản 1, Điều 6, Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải áp dụng các hình thức hóa đơn điện tử được quy định gồm:
- Hóa đơn điện tử có mã của cơ quan thuế.
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Do đó, hộ kinh doanh, cá nhân kinh doanh cung cấp dịch vụ tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm cần đăng ký sử dụng hóa đơn điện tử theo quy định. Khi cung cấp dịch vụ cho doanh nghiệp, hóa đơn được phát hành là chứng từ để bên thuê dịch vụ đưa vào hồ sơ ghi nhận chi phí tính thuế TNDN.
2.2. Trường hợp doanh thu từ 1 tỷ đồng/năm trở xuống
Theo Điểm b, Khoản 5, Điều 8, Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Khoản 2, Điều 1, Nghị định 141/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống, đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng một trong các hình thức:
- Hóa đơn điện tử có mã của cơ quan thuế.
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Theo đó, người làm tiếp thị liên kết thuộc nhóm này có thể đăng ký sử dụng hóa đơn điện tử khi đáp ứng điều kiện và có nhu cầu xuất hóa đơn cho bên thuê dịch vụ. Điểm khác biệt với nhóm có doanh thu trên 1 tỷ đồng/năm là việc đăng ký trong trường hợp này xuất phát từ nhu cầu sử dụng, thay vì yêu cầu bắt buộc theo ngưỡng doanh thu.
3. Doanh nghiệp thuê dịch vụ tiếp thị liên kết cần lưu ý gì về chứng từ?
Theo Mục 3, Công văn 7403/CT-TMĐT, chứng từ cho khoản chi thuê dịch vụ tiếp thị liên kết được hướng dẫn theo từng trường hợp của bên cung cấp. Doanh nghiệp cần lưu ý các yêu cầu sau để chuẩn bị hồ sơ ghi nhận chi phí tính thuế TNDN.
3.1. Bên cung cấp dịch vụ có doanh thu vượt 1 tỷ đồng/năm
Khi thuê dịch vụ tiếp thị liên kết do hộ kinh doanh, cá nhân kinh doanh có doanh thu vượt 1 tỷ đồng/năm cung cấp, doanh nghiệp sử dụng hóa đơn do bên cung cấp phát hành làm chứng từ trong hồ sơ ghi nhận chi phí.
Tuy nhiên, có hóa đơn chưa đồng nghĩa khoản chi đương nhiên được trừ khi tính thuế TNDN. Khoản chi còn phải đáp ứng đầy đủ các điều kiện tại Điều 9, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP.
3.2. Bên cung cấp dịch vụ có doanh thu dưới ngưỡng chịu thuế GTGT
Trường hợp doanh nghiệp mua dịch vụ của hộ kinh doanh, cá nhân kinh doanh có doanh thu dưới ngưỡng doanh thu chịu thuế GTGT, hồ sơ ghi nhận chi phí phải có:
- Chứng từ chi trả tiền cho bên cung cấp dịch vụ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ.
- Bảng kê thu mua hàng hóa, dịch vụ do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm theo Điểm b, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP.
Đặc biệt, nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ kinh doanh, cá nhân kinh doanh từ 5 triệu đồng trở lên, doanh nghiệp phải thanh toán không dùng tiền mặt. Do đó, doanh nghiệp cần lưu ý cả giá trị mua trong ngày và hình thức thanh toán để chuẩn bị chứng từ phù hợp.
Nắm rõ yêu cầu về hóa đơn giúp hộ, cá nhân kinh doanh làm tiếp thị liên kết chủ động thực hiện đúng nghĩa vụ khi doanh thu tăng. Với doanh nghiệp thuê dịch vụ, chuẩn bị đầy đủ hóa đơn, chứng từ và thanh toán đúng quy định là cơ sở để xem xét khoản chi được trừ khi tính thuế TNDN.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Báo cáo thuế hộ kinh doanh năm 2026 gồm những gì? Lưu ý theo từng mức doanh thu
25/09/2026-633 lượt xem
Hóa đơn nhập khẩu là gì? Phân loại chứng từ và lưu ý khi lập hóa đơn bán hàng nhập khẩu
02/10/2026-528 lượt xem
Kéo dài chính sách thuế xăng dầu đến hết 31/12/2026 theo Nghị quyết 43/2026/NQ-CP
08/10/2026-444 lượt xem