Thuế quý III/2026: Doanh nghiệp cần kiểm tra gì trước khi khai, nộp?
Tháng 10 là thời điểm doanh nghiệp hoàn tất hồ sơ khai thuế quý III/2026 và xác định số tiền thuế phải nộp. Kế toán cần kiểm tra đúng mẫu tờ khai, số liệu phát sinh và thời hạn áp dụng, đặc biệt với doanh nghiệp được gia hạn nộp thuế.
|
Mục Lục 1. Quý III/2026, doanh nghiệp cần nộp những tờ khai và khoản thuế nào? 2. Tờ khai thuế quý III/2026 cần kiểm tra những số liệu nào? |
1. Quý III/2026, doanh nghiệp cần nộp những tờ khai và khoản thuế nào?

Đối với doanh nghiệp đang khai thuế theo quý, công việc cần hoàn tất cho kỳ quý III/2026 gồm kê khai thuế GTGT, kê khai thuế TNCN khi phát sinh nghĩa vụ và xác định số thuế TNDN tạm nộp. Kế toán có thể rà soát theo bảng dưới đây:
|
Khoản thuế |
Hồ sơ/công việc cần thực hiện |
Tiền thuế cần nộp |
|
Thuế GTGT |
Tờ khai 01/GTGT đối với phương pháp khấu trừ; tờ khai 04/GTGT đối với phương pháp trực tiếp trên doanh thu |
Số thuế GTGT phải nộp theo tờ khai, nếu có |
|
Thuế TNCN từ tiền lương, tiền công |
Tờ khai 05/KK-TNCN khi thuộc trường hợp phải khai |
Số thuế TNCN đã khấu trừ phải nộp trong kỳ |
|
Thuế TNDN |
Xác định số thuế TNDN tạm nộp quý III; doanh nghiệp thông thường không nộp tờ khai TNDN tạm tính quý |
Số thuế TNDN tạm nộp theo kết quả kinh doanh và quy định áp dụng |
Đối với thuế GTGT, doanh nghiệp cần sử dụng mẫu tờ khai hiện hành theo Thông tư số 89/2026/TT-BTC. Hai mẫu 01/GTGT và 04/GTGT áp dụng cho hai phương pháp tính thuế khác nhau; doanh nghiệp chọn mẫu phù hợp, không phải nộp đồng thời cả hai.
1.1. Không có doanh thu, hóa đơn trong quý có phải nộp tờ khai GTGT?
Doanh nghiệp đang hoạt động, thuộc diện khai thuế GTGT theo quý vẫn phải nộp tờ khai khi không phát sinh doanh thu, hóa đơn mua vào hoặc bán ra, trừ trường hợp được miễn nộp hồ sơ theo quy định. Việc không phát sinh số thuế phải nộp không tự động làm mất nghĩa vụ kê khai.
Các trường hợp không phải nộp hồ sơ được quy định tại Điều 11, Nghị định số 252/2026/NĐ-CP, chẳng hạn doanh nghiệp tạm ngừng kinh doanh đáp ứng điều kiện hoặc chỉ có hoạt động thuộc đối tượng không chịu thuế.
Khi lập mẫu 01/GTGT, nếu thực tế không phát sinh hoạt động mua, bán trong kỳ, kế toán chọn chỉ tiêu [21] “Không phát sinh hoạt động mua, bán trong kỳ”. Nếu không có doanh thu nhưng vẫn có hóa đơn đầu vào, doanh nghiệp cần kê khai số liệu tương ứng, không chọn chỉ tiêu này chỉ vì không có hóa đơn đầu ra.
1.2. Có trả lương nhưng không khấu trừ thuế TNCN có phải nộp 05/KK-TNCN?
Theo Khoản 6, Điều 11, Nghị định số 252/2026/NĐ-CP, tổ chức trả thu nhập khai thuế theo tháng, quý mà trong kỳ không phát sinh khấu trừ thuế TNCN thì không phải nộp hồ sơ khai thuế TNCN của kỳ đó.
Vì vậy, nếu quý III/2026 doanh nghiệp có trả lương nhưng không khấu trừ thuế của bất kỳ người nhận thu nhập nào, doanh nghiệp thông thường không phải nộp tờ khai 05/KK-TNCN. Nếu có phát sinh khấu trừ, doanh nghiệp phải lập tờ khai và nộp số thuế đã khấu trừ. Riêng trường hợp chia, tách, hợp nhất, sáp nhập, giải thể, phá sản hoặc chấm dứt hoạt động trong quý cần kiểm tra quy định riêng tại khoản này.
1.3. Quý III kinh doanh lỗ có phải tạm nộp thuế TNDN?
Doanh nghiệp cần xác định kết quả tính thuế trước khi kết luận không phát sinh số thuế TNDN tạm nộp. Lỗ trên sổ kế toán chưa chắc đồng nghĩa với không có thu nhập tính thuế, bởi một số khoản chi phí kế toán có thể không được trừ khi tính thuế TNDN.
Nếu sau khi rà soát doanh thu, chi phí được trừ và các khoản điều chỉnh, doanh nghiệp không phát sinh thu nhập tính thuế thì không phát sinh số thuế TNDN tạm nộp tương ứng. Kế toán vẫn cần theo dõi kết quả kinh doanh lũy kế và số thuế đã tạm nộp các quý trước để chuẩn bị cho việc xác định nghĩa vụ cả năm.
Ngoài ba khoản thuế trên, doanh nghiệp có hoạt động đặc thù cần kiểm tra thêm hồ sơ tương ứng, như thuế nhà thầu, thuế tiêu thụ đặc biệt, thuế tài nguyên hoặc nghĩa vụ thuế tại địa phương khác. Đây là các nghĩa vụ tùy hoạt động thực tế, không phải hồ sơ chung mà mọi doanh nghiệp đều phải nộp trong quý III.
2. Tờ khai thuế quý III/2026 cần kiểm tra những số liệu nào?
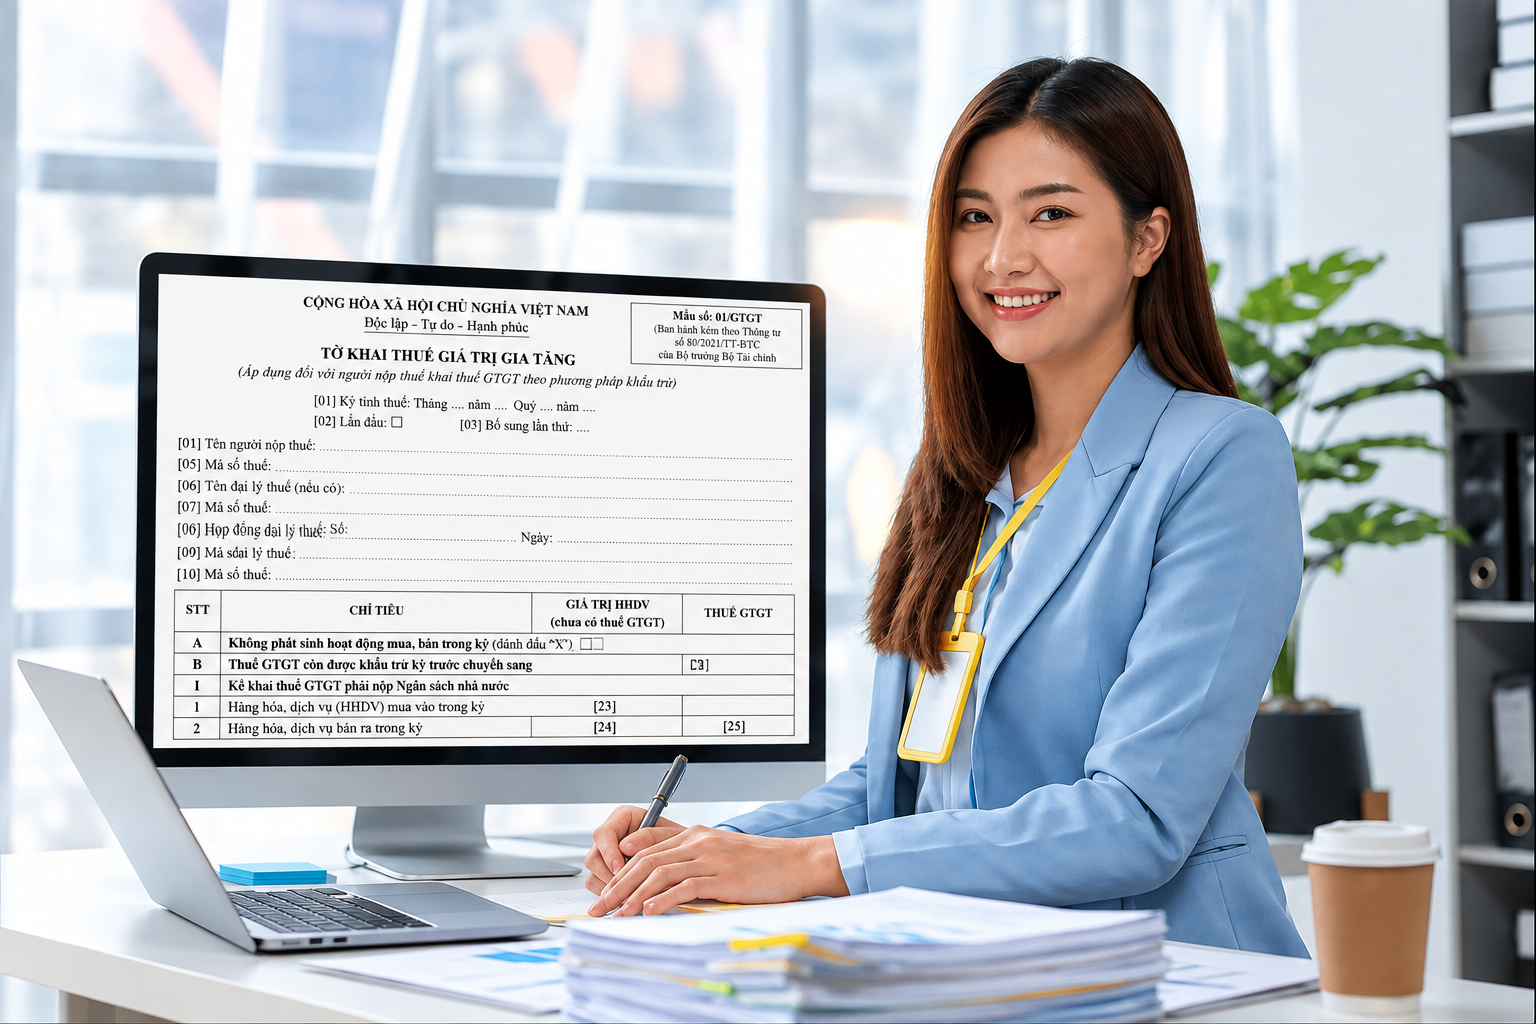
Trước khi gửi hồ sơ khai thuế quý III/2026, kế toán cần đối chiếu số liệu trên tờ khai với hóa đơn, chứng từ và sổ kế toán. Việc rà soát nên thực hiện riêng cho từng khoản thuế để xác định đúng doanh thu, số thuế đã khấu trừ và số tiền doanh nghiệp cần nộp.
2.1. Tờ khai GTGT: Đối chiếu hóa đơn và số thuế chuyển kỳ trước
Khi lập tờ khai thuế GTGT, kế toán cần chọn đúng kỳ quý III/2026, mẫu tờ khai và phương pháp tính thuế doanh nghiệp đang áp dụng. Đối với doanh nghiệp tính thuế theo phương pháp khấu trừ, cần kiểm tra các số liệu sau:
- Số thuế GTGT còn được khấu trừ từ kỳ trước: Đối chiếu số chuyển sang quý III với số còn được khấu trừ trên hồ sơ khai thuế quý II, đồng thời rà soát hồ sơ khai bổ sung nếu có để xử lý khoản điều chỉnh đúng quy định.
- Doanh thu và thuế GTGT đầu ra: Tổng hợp hóa đơn phát sinh trong tháng 7, 8, 9; đối chiếu với sổ bán hàng và sổ kế toán để phát hiện giao dịch bị bỏ sót hoặc ghi nhận trùng.
- Doanh thu theo từng nhóm: Phân loại đúng hàng hóa, dịch vụ theo thuế suất và tính chất giao dịch; tránh gộp doanh thu không chịu thuế với doanh thu áp dụng thuế suất 0%.
- Thuế GTGT đầu vào được khấu trừ: Đối chiếu hóa đơn với hồ sơ mua hàng, chứng từ thanh toán và điều kiện khấu trừ. Không đưa toàn bộ tiền thuế trên hóa đơn đầu vào vào số được khấu trừ khi chưa kiểm tra điều kiện.
- Hóa đơn điều chỉnh, thay thế: Xác định hóa đơn liên quan đến giao dịch nào, nội dung sai sót và cách kê khai tương ứng để tránh tính trùng hoặc điều chỉnh sai kỳ.
Sau khi đối chiếu, kế toán chốt số thuế phải nộp hoặc số còn được khấu trừ chuyển sang kỳ sau. Doanh nghiệp tính thuế theo phương pháp trực tiếp trên doanh thu cần tập trung kiểm tra doanh thu tính thuế và tỷ lệ tính thuế tương ứng với từng hoạt động.
Ví dụ: doanh nghiệp có 20 triệu đồng thuế GTGT còn được khấu trừ từ quý II, thuế GTGT đầu ra quý III là 100 triệu đồng và thuế GTGT đầu vào đủ điều kiện khấu trừ là 65 triệu đồng. Nếu không có khoản điều chỉnh khác, số thuế GTGT phải nộp quý III là:
100 triệu đồng − 65 triệu đồng − 20 triệu đồng = 15 triệu đồng.
2.2. Tờ khai TNCN: Kiểm tra thu nhập thực trả và số đã khấu trừ
Đối với tờ khai 05/KK-TNCN, kế toán cần tổng hợp theo thời điểm thực tế chi trả thu nhập, không chỉ dựa vào tháng ghi trên bảng lương. Chẳng hạn, tiền lương tháng 6 được trả trong tháng 7 cần được xem xét trong số liệu thu nhập chi trả của quý III.
Trước khi gửi tờ khai, doanh nghiệp cần rà soát:
- Tổng thu nhập đã chi trả: Đối chiếu bảng lương, bảng thưởng, khoản phụ cấp và các khoản chi trả khác với chứng từ chuyển khoản hoặc phiếu chi trong tháng 7–9.
- Số người nhận thu nhập và số người bị khấu trừ: Kiểm tra danh sách lao động, tránh bỏ sót người đã nghỉ việc nhưng vẫn nhận lương, thưởng hoặc khoản thanh toán trong quý.
- Phương pháp khấu trừ: Kiểm tra tình trạng cư trú, loại hợp đồng và điều kiện áp dụng cách khấu trừ đối với từng người nhận thu nhập.
- Các khoản giảm trừ, miễn thuế: Rà soát hồ sơ người phụ thuộc, thời gian tính giảm trừ, khoản bảo hiểm được trừ và căn cứ xác định khoản thu nhập được miễn thuế.
- Số thuế đã khấu trừ: Đối chiếu số trên tờ khai với bảng tính thuế và số thực tế đã khấu trừ của người lao động.
Nếu phát hiện chênh lệch, kế toán cần làm rõ nguyên nhân và xử lý trước khi chốt tờ khai. Số thuế TNCN phải nộp phải thống nhất với số liệu khấu trừ được xác định cho kỳ, tránh kê khai theo số ước tính hoặc sao chép từ quý trước.
2.3. Thuế TNDN: Tính số tạm nộp quý III, không chờ quyết toán năm
Đối với doanh nghiệp thông thường, quý III không phải lập tờ khai TNDN tạm tính quý, nhưng vẫn cần xác định số thuế tạm nộp. Kế toán nên tổng hợp kết quả kinh doanh đến hết tháng 9 để có cơ sở tính toán và chuẩn bị tiền nộp thuế.
Các số liệu cần kiểm tra gồm:
- Doanh thu tính thuế: Đối chiếu doanh thu trên sổ kế toán với hóa đơn và hồ sơ giao dịch; rà soát khoản thu nhập khác phát sinh trong kỳ.
- Chi phí được trừ: Kiểm tra hóa đơn, chứng từ, mục đích sử dụng và điều kiện thanh toán; xác định các khoản đã hạch toán nhưng chưa đáp ứng điều kiện được trừ.
- Các khoản điều chỉnh: Rà soát chênh lệch giữa lợi nhuận kế toán và thu nhập tính thuế. Không lấy trực tiếp lợi nhuận trên báo cáo kế toán để nhân thuế suất khi còn khoản cần điều chỉnh.
- Thuế suất, ưu đãi và chuyển lỗ: Xác định mức thuế suất phù hợp, điều kiện hưởng ưu đãi và số lỗ được chuyển theo quy định, nếu có.
- Số thuế đã tạm nộp: Đối chiếu chứng từ nộp thuế quý I, quý II với số liệu lũy kế để xác định khoản cần tạm nộp tiếp.
Sau khi hoàn tất rà soát, doanh nghiệp cần chốt số thuế TNDN tạm nộp quý III và bố trí nguồn tiền phù hợp. Việc tính toán từ thời điểm này cũng giúp doanh nghiệp chủ động hơn khi rà soát nghĩa vụ tạm nộp quý IV và quyết toán thuế cuối năm.
3. Hạn khai, nộp thuế quý III/2026 là ngày nào?
Doanh nghiệp cần phân biệt thời hạn nộp hồ sơ khai thuế và thời hạn nộp tiền thuế, nhất là khi thuộc diện được gia hạn. Với kỳ quý III/2026, các thời hạn thông thường được tổng hợp như sau:
|
Công việc |
Thời hạn |
|
Nộp tờ khai và tiền thuế GTGT phát sinh |
Chậm nhất ngày 02/11/2026 |
|
Nộp tờ khai 05/KK-TNCN khi thuộc trường hợp phải khai và tiền thuế TNCN đã khấu trừ |
Chậm nhất ngày 02/11/2026 |
|
Tạm nộp thuế TNDN quý III |
Chậm nhất ngày 02/11/2026 |
Theo Khoản 3, Điều 10 và Điều 24, Nghị định số 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế, hạn khai thuế theo quý và hạn tạm nộp thuế TNDN là ngày cuối cùng của tháng đầu quý tiếp theo. Do ngày 31/10/2026 rơi vào thứ Bảy, thời hạn chuyển sang ngày làm việc tiếp theo là thứ Hai, ngày 02/11/2026, theo Khoản 7, Điều 3, Nghị định này.
Đối với doanh nghiệp đủ điều kiện gia hạn theo Nghị định số 245/2026/NĐ-CP về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026, hạn nộp tiền thuế GTGT quý III và thuế TNDN tạm nộp quý III được kéo dài đến ngày 30/12/2026.
Để áp dụng, doanh nghiệp cần kiểm tra đối tượng được gia hạn và gửi Văn bản đề nghị gia hạn theo mẫu tại Phụ lục II đến cơ quan thuế quản lý trực tiếp, chậm nhất ngày 02/11/2026. Văn bản được gửi một lần cho toàn bộ các kỳ thuộc diện gia hạn; nếu đã gửi, kế toán cần rà soát thông tin và thực hiện thay thế khi có sai sót.
Việc gia hạn chỉ áp dụng đối với thời hạn nộp tiền, doanh nghiệp vẫn phải gửi tờ khai GTGT quý III chậm nhất ngày 02/11/2026. Chính sách này không áp dụng cho thuế GTGT khâu nhập khẩu hoặc thuế TNCN từ tiền lương, tiền công mà doanh nghiệp đã khấu trừ.
Sau khi gửi hồ sơ và nộp tiền, kế toán cần kiểm tra thông báo chấp nhận tờ khai, đối chiếu khoản thuế, kỳ thuế, số tiền và trạng thái giao dịch nộp thuế. Nếu hồ sơ bị từ chối hoặc giao dịch chưa thành công, cần xử lý kịp thời trước hạn; đồng thời lưu thông báo, chứng từ nộp tiền và hồ sơ gia hạn để phục vụ tra cứu, đối chiếu.
Để hoàn thành nghĩa vụ thuế quý III/2026, doanh nghiệp cần rà soát đúng tờ khai, đối chiếu đầy đủ số liệu và xác định thời hạn nộp áp dụng. Sau khi gửi hồ sơ và nộp tiền, kế toán nên kiểm tra kết quả giao dịch, lưu chứng từ để thuận tiện tra cứu và đối chiếu khi cần.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn sai MST, sai thuế suất, sai tiền thuế: Xử lý thế nào?
07/09/2026-542 lượt xem
Hộ kinh doanh có thể kê khai, nộp thuế qua Trợ lý ảo trên eTax Mobile
23/09/2026-356 lượt xem
Hồ sơ hoàn thuế GTGT bị chậm: Doanh nghiệp cần rà soát những gì?
29/09/2026-319 lượt xem
Hộ kinh doanh tự tính, tự khai, tự nộp thuế năm 2026 như thế nào?
01/10/2026-259 lượt xem