Kéo dài chính sách thuế xăng dầu đến hết 31/12/2026 theo Nghị quyết 43/2026/NQ-CP
Chính sách thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng dầu tiếp tục được áp dụng đến hết ngày 31/12/2026 theo Nghị quyết 43/2026/NQ-CP. Doanh nghiệp cần nắm rõ phạm vi áp dụng và những lưu ý về thuế, hóa đơn xăng dầu trong quý IV/2026.
|
Mục Lục 1. Chính sách ưu đãi thuế xăng dầu được kéo dài hết năm 2026 2. Hướng dẫn khai báo thuế GTGT đối với xăng dầu nhập khẩu 3. Hóa đơn xăng dầu: Bên bán và bên mua cần kiểm tra những gì? |
1. Chính sách ưu đãi thuế xăng dầu được kéo dài hết năm 2026
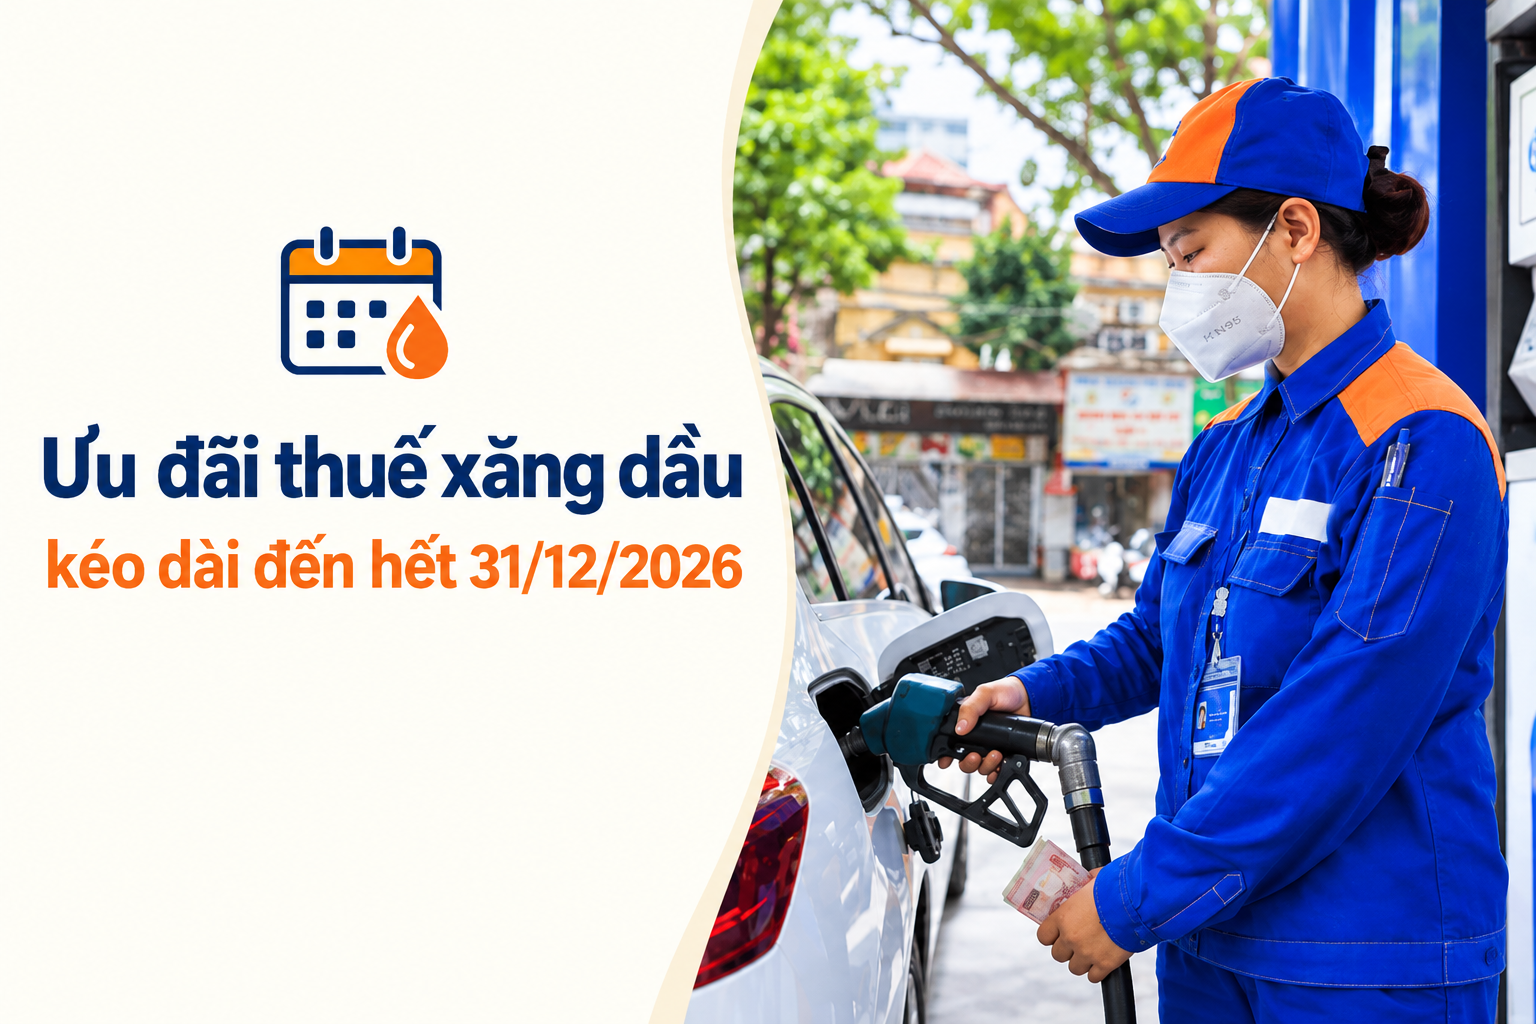
Ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay. Theo đó, một số chính sách thuế tiếp tục được áp dụng trong quý IV/2026, với thời gian hiệu lực từ ngày 01/10/2026 đến hết ngày 31/12/2026.
1.1. Kéo dài chính sách thuế nhập khẩu ưu đãi
Theo Điều 1, Nghị quyết số 43/2026/NQ-CP, thời hạn áp dụng Nghị quyết số 25/2026/NQ-CP ngày 30/4/2026 và Nghị định số 72/2026/NĐ-CP ngày 09/3/2026 được kéo dài đến hết ngày 31/12/2026.
Như vậy, các mặt hàng xăng, dầu và nguyên liệu sản xuất xăng, dầu thuộc phạm vi điều chỉnh của hai văn bản này tiếp tục được áp dụng mức thuế suất thuế nhập khẩu ưu đãi 0% trong quý IV/2026.
Các nhóm hàng được điều chỉnh về mức thuế suất 0% theo Nghị định số 72/2026/NĐ-CP gồm:
|
Nhóm hàng |
Mức thuế suất trước khi điều chỉnh |
Mức thuế suất được tiếp tục áp dụng |
|
Xăng động cơ không pha chì thuộc các mã HS 2710.12.21, 2710.12.22, 2710.12.24, 2710.12.25; nguyên liệu pha chế xăng như naphtha, reformate thuộc mã HS 2710.12.80 |
10% |
0% |
|
Nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine thuộc danh mục quy định |
7% |
0% |
|
Một số nguyên liệu hóa dầu như xylen, condensate, p-xylen thuộc danh mục quy định |
3% |
0% |
|
Hydrocarbon mạch vòng loại khác thuộc danh mục quy định |
2% |
0% |
Các mức thuế trên áp dụng theo danh mục và mã hàng cụ thể tại Phụ lục ban hành kèm theo Nghị định số 72/2026/NĐ-CP.
Bên cạnh đó, Nghị quyết số 25/2026/NQ-CP quy định mức thuế suất thuế nhập khẩu ưu đãi 0% đối với một số mặt hàng nguyên liệu sản xuất xăng, dầu thuộc mã HS 2710.19.20 (dầu thô đã tách phần nhẹ), 2710.19.89 (dầu trung khác và các chế phẩm) và 2711.19.00 (loại khác). Chính sách này cũng được kéo dài đến hết năm 2026 theo Nghị quyết số 43/2026/NQ-CP.
Khi áp dụng, doanh nghiệp cần đối chiếu đúng mô tả hàng hóa và mã HS trong các văn bản được gia hạn, tránh hiểu rằng mọi mặt hàng xăng dầu hoặc nguyên liệu liên quan đều có thuế nhập khẩu ưu đãi 0%.
1.2. Tiếp tục áp dụng chính sách thuế bảo vệ môi trường và thuế GTGT
Theo Điều 2, Nghị quyết số 43/2026/NQ-CP, chính sách thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2, Nghị quyết số 19/2026/QH16 ngày 12/4/2026 của Quốc hội tiếp tục được áp dụng đến hết ngày 31/12/2026. Nội dung được gia hạn cụ thể như sau:
|
Sắc thuế |
Mặt hàng áp dụng |
Chính sách được kéo dài |
Thời hạn |
|
Thuế bảo vệ môi trường |
Xăng (trừ etanol), dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay |
Mức thuế bảo vệ môi trường là 0 đồng/lít |
Tiếp tục áp dụng trong quý IV/2026, đến hết ngày 31/12/2026 |
|
Thuế GTGT |
Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay |
Không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào |
Tiếp tục áp dụng trong quý IV/2026, đến hết ngày 31/12/2026 |
Phạm vi mặt hàng và cơ chế áp dụng từng sắc thuế được xác định theo Nghị quyết số 19/2026/QH16; thời hạn gia hạn thực hiện theo Nghị quyết số 43/2026/NQ-CP.
Riêng đối với thuế GTGT, cần phân biệt cơ chế “không phải kê khai, tính nộp thuế GTGT” với việc áp dụng thuế suất 0%. Điều 2, Nghị quyết số 19/2026/QH16 quy định các mặt hàng nêu trên không phải kê khai, tính nộp thuế GTGT, đồng thời vẫn cho phép khấu trừ thuế GTGT đầu vào.
Vì vậy, khi trình bày chính sách hoặc xác định cách xử lý thuế, doanh nghiệp cần sử dụng đúng cơ chế này, tránh diễn đạt thành “xăng dầu được áp dụng thuế suất GTGT 0%”.
1.3. Thuế tiêu thụ đặc biệt đối với xăng áp dụng như thế nào?
Theo Khoản 2, Điều 3, Nghị quyết số 43/2026/NQ-CP, thuế tiêu thụ đặc biệt đối với xăng thực hiện theo Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15 và các văn bản hướng dẫn thi hành. Như vậy, việc kéo dài chính sách thuế xăng dầu đến hết năm 2026 không đồng nghĩa với việc tiếp tục áp dụng thuế suất thuế tiêu thụ đặc biệt 0% đối với xăng.
Theo Biểu thuế tiêu thụ đặc biệt tại Điều 8 Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15, mức thuế suất đối với từng loại xăng như sau:
|
Loại xăng |
Thuế suất thuế tiêu thụ đặc biệt |
|
Xăng khoáng |
10% |
|
Xăng E5 |
8% |
|
Xăng E10 |
7% |
Mức thuế suất đối với xăng E5 và E10 thấp hơn xăng khoáng, thể hiện sự phân biệt chính sách thuế theo từng loại nhiên liệu. Doanh nghiệp sản xuất, nhập khẩu xăng cần xác định đúng loại hàng hóa để áp dụng mức thuế tương ứng.
Trong quý IV/2026, cần tách biệt chính sách của từng sắc thuế, thuế nhập khẩu ưu đãi và thuế bảo vệ môi trường tiếp tục được áp dụng theo các quy định được gia hạn; thuế GTGT thực hiện theo cơ chế không phải kê khai, tính nộp thuế đối với các mặt hàng thuộc phạm vi quy định; riêng thuế tiêu thụ đặc biệt đối với xăng áp dụng theo mức thuế suất nêu trên.
2. Hướng dẫn khai báo thuế GTGT đối với xăng dầu nhập khẩu
Để triển khai chính sách thuế trong quý IV/2026, Cục Hải quan ban hành Công văn số 22446/CHQ-NVTHQ ngày 01/10/2026 về việc áp dụng mức thuế, trong đó hướng dẫn khai báo thuế GTGT trên hệ thống VNACCS/VCIS.
Theo Mục 2, Công văn số 22446/CHQ-NVTHQ, doanh nghiệp tiếp tục sử dụng mã VK240 tại chỉ tiêu “Mã áp dụng thuế suất/mức thuế và thu khác” trên tờ khai hải quan điện tử nhập khẩu đối với hàng hóa thuộc đối tượng không phải kê khai, tính nộp thuế GTGT theo Nghị quyết số 43/2026/NQ-CP.
|
Nội dung |
Hướng dẫn thực hiện |
|
Hệ thống khai báo |
VNACCS/VCIS |
|
Mã khai báo |
VK240 |
|
Chỉ tiêu nhập mã |
“Mã áp dụng thuế suất/mức thuế và thu khác” |
|
Loại tờ khai |
Tờ khai hải quan điện tử nhập khẩu |
|
Thời gian áp dụng |
Tờ khai đăng ký từ ngày 01/10/2026 đến hết ngày 31/12/2026 |
|
Phạm vi áp dụng |
Hàng hóa thuộc đối tượng không phải kê khai, tính nộp thuế GTGT theo Nghị quyết số 43/2026/NQ-CP |
Khi thực hiện, doanh nghiệp cần đối chiếu mặt hàng nhập khẩu với phạm vi áp dụng chính sách và kiểm tra ngày đăng ký tờ khai. Mốc thời gian được hướng dẫn trong Công văn xác định theo ngày đăng ký tờ khai hải quan điện tử nhập khẩu, không phải ngày ký hợp đồng hoặc ngày thanh toán.
Việc sử dụng mã VK240 thể hiện cách khai báo đối với hàng hóa không phải kê khai, tính nộp thuế GTGT tại khâu nhập khẩu. Doanh nghiệp cần phân biệt nội dung này với thuế suất GTGT 0% và cách thể hiện thông tin thuế trên hóa đơn bán xăng dầu trong nước.
3. Hóa đơn xăng dầu: Bên bán và bên mua cần kiểm tra những gì?
Cùng với việc áp dụng đúng chính sách thuế, doanh nghiệp cần kiểm tra hóa đơn xăng dầu để phục vụ hạch toán và đối chiếu giao dịch.
Theo Điểm h, Khoản 4, Điều 9, Nghị định số 254/2026/NĐ-CP, cửa hàng bán lẻ xăng dầu phải lập hóa đơn tại thời điểm kết thúc từng lần bán. Nội dung hóa đơn thực hiện theo Điều 10 và Phụ lục ban hành kèm theo Nghị định này, phù hợp với từng trường hợp người mua:
- Khi bán cho doanh nghiệp, cần ghi đúng tên, địa chỉ, mã số thuế của bên mua cùng thông tin loại nhiên liệu, đơn vị tính, số lượng, đơn giá và thành tiền.
- Khi bán cho cá nhân không cung cấp tên, địa chỉ, số định danh cá nhân, hóa đơn không nhất thiết phải có các thông tin này và chữ ký số của người mua.
- Thông tin thuế GTGT phải phản ánh đúng chính sách áp dụng cho mặt hàng tại thời điểm giao dịch. Với xăng dầu thuộc phạm vi chính sách được gia hạn, cần thể hiện theo cơ chế không phải kê khai, tính nộp thuế GTGT, tránh ghi thành thuế suất 0%.
Đối với bên mua, kế toán cần kiểm tra thông tin doanh nghiệp, loại nhiên liệu, số lượng, đơn giá, thành tiền và nội dung thuế; đồng thời đối chiếu với giao dịch thực tế, chứng từ thanh toán và mục đích sử dụng nhiên liệu cho hoạt động kinh doanh. Nếu phát hiện sai sót, cần phối hợp với bên bán để xử lý theo quy định về hóa đơn điện tử.
Theo Điều 5, Nghị định số 254/2026/NĐ-CP, hóa đơn điện tử phải được bảo quản, lưu trữ bằng phương tiện điện tử. Doanh nghiệp nên lưu dữ liệu hóa đơn cùng chứng từ liên quan, bảo đảm có thể tra cứu và xuất trình khi cần.
Việc kéo dài chính sách thuế xăng dầu đến hết ngày 31/12/2026 giúp doanh nghiệp chủ động hơn trong hoạt động kinh doanh. Doanh nghiệp cần xác định đúng phạm vi áp dụng, khai báo thuế và quản lý hóa đơn đầy đủ để hạn chế sai sót khi hạch toán, kê khai.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Đặt cọc có phải xuất hóa đơn không? Quy định theo từng trường hợp
22/09/2026-813 lượt xem
Hồ sơ hoàn thuế GTGT bị chậm: Doanh nghiệp cần rà soát những gì?
29/09/2026-304 lượt xem
Hộ kinh doanh tự tính, tự khai, tự nộp thuế năm 2026 như thế nào?
01/10/2026-249 lượt xem
Mua hàng không có hóa đơn: Cần hồ sơ gì để tính chi phí?
05/10/2026-245 lượt xem