
Mẫu hóa đơn điện tử, chứng từ điện tử và các biểu mẫu liên quan được quy định, hướng dẫn tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.

Từ ngày 01/7/2026, quy định về hóa đơn điện tử được thực hiện theo Nghị định 254/2026/NĐ-CP và các văn bản hướng dẫn mới. Đối với hàng hóa, dịch vụ dùng để biếu, tặng, doanh nghiệp, hộ kinh doanh cần lưu ý quy định về thời điểm lập hóa đơn và nội dung thể hiện trên hóa đơn để đảm bảo đúng quy định.

Thuế GTGT là gì? Đây là loại thuế phổ biến được áp dụng đối với hàng hóa, dịch vụ trong quá trình sản xuất, kinh doanh và tiêu dùng.

Hóa đơn bán tài sản công được sử dụng khi bán, chuyển nhượng tài sản thuộc sở hữu toàn dân theo quy định. Vậy hóa đơn bán tài sản công được lập khi nào, ai có trách nhiệm lập và cần lưu ý gì?

Hóa đơn GTGT là chứng từ quan trọng trong hoạt động mua bán hàng hóa, cung cấp dịch vụ và kê khai thuế. Năm 2026, quy định về hóa đơn điện tử có nhiều thay đổi theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
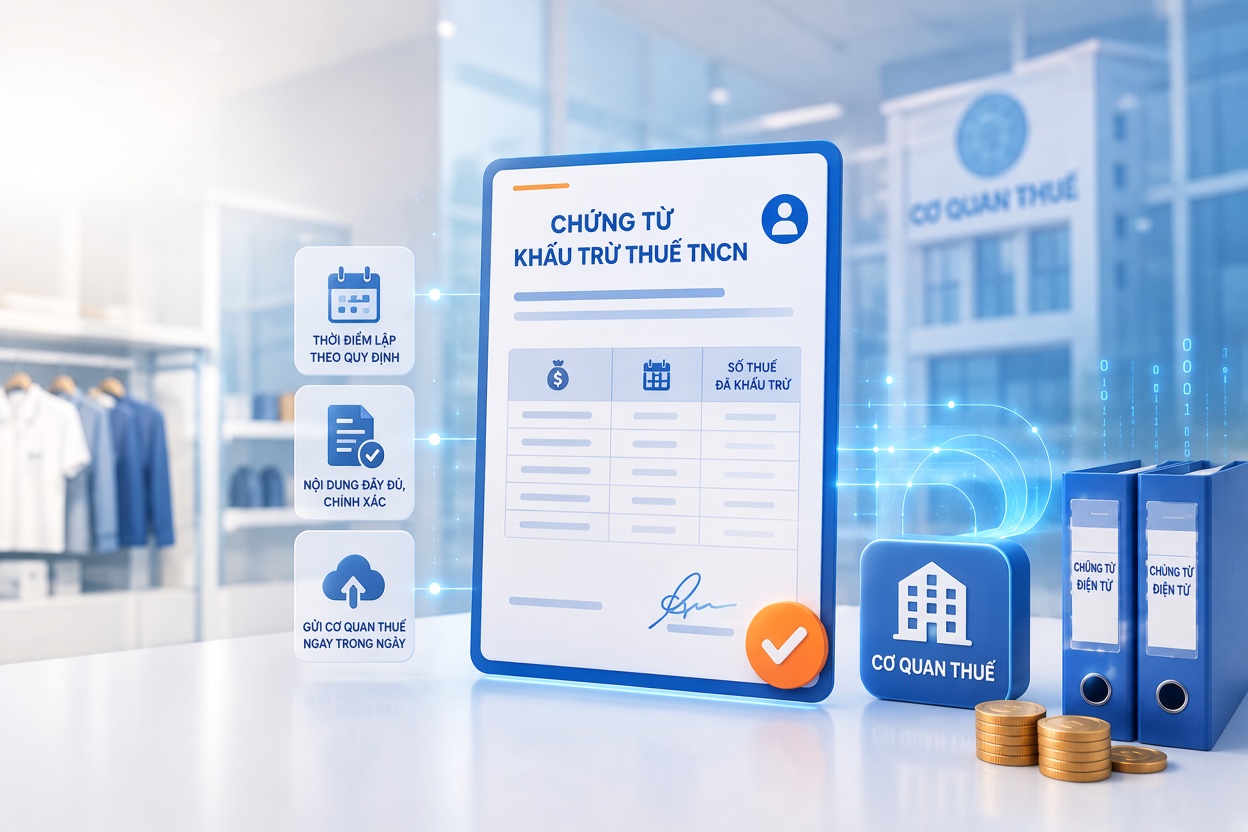
Từ ngày 01/7/2026, Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế 2025 đã bổ sung, làm rõ nhiều quy định về chứng từ khấu trừ thuế TNCN điện tử.
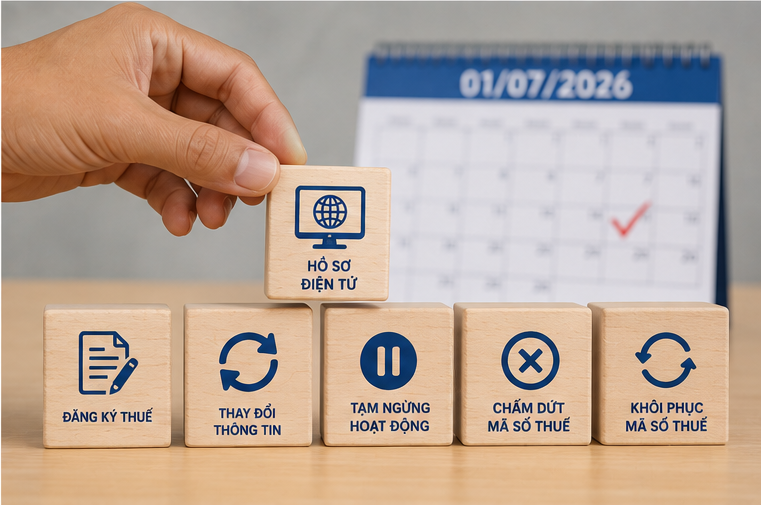
Thông tư 90/2026/TT-BTC của Bộ Tài chính có hiệu lực từ ngày 01/07/2026 đã ban hành 52 biểu mẫu đăng ký thuế áp dụng thống nhất cho các thủ tục đăng ký thuế, thay đổi thông tin đăng ký thuế, chấm dứt hiệu lực mã số thuế, khôi phục mã số thuế và các thủ tục liên quan, đồng thời thay thế hệ thống biểu mẫu trước đây theo Thông tư 86/2024/TT-BTC.
Từ ngày 01/7/2026, Thông tư 90/2026/TT-BTC chính thức có hiệu lực, quy định chi tiết về đăng ký thuế, trong đó hướng dẫn hồ sơ đề nghị khôi phục mã số thuế của người nộp thuế.
Nhiều hộ kinh doanh cho rằng chỉ khi có hóa đơn đầu vào mới được lập hóa đơn đầu ra. Tuy nhiên, theo Luật Quản lý thuế năm 2025 và Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ, việc có hay không có hóa đơn đầu vào không phải là căn cứ để xác định nghĩa vụ lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ.
© Bản quyền thuộc về TSD CO.,LTD. All rights reserved.