Hóa đơn điện tử khởi tạo từ máy tính tiền có cần chữ ký số không?
Hóa đơn điện tử từ máy tính tiền có cần chữ ký số không là thắc mắc của cả người bán khi lập hóa đơn và người mua khi nhận, sử dụng hóa đơn. Bài viết dưới đây sẽ làm rõ yêu cầu về chữ ký số theo Nghị định 254/2026/NĐ-CP, đồng thời hướng dẫn những nội dung cần kiểm tra để lập và sử dụng loại hóa đơn này đúng quy định.
1. Hóa đơn điện tử từ máy tính tiền có cần chữ ký số không?
Yêu cầu về chữ ký số trên hóa đơn điện tử khởi tạo từ máy tính tiền cần được xác định theo quy định riêng của loại hóa đơn này. Đây là căn cứ để người bán thực hiện đúng khi lập hóa đơn và người mua kiểm tra khi tiếp nhận, sử dụng.
Cụ thể, Khoản 3, Điều 8, Nghị định 254/2026/NĐ-CP quy định:
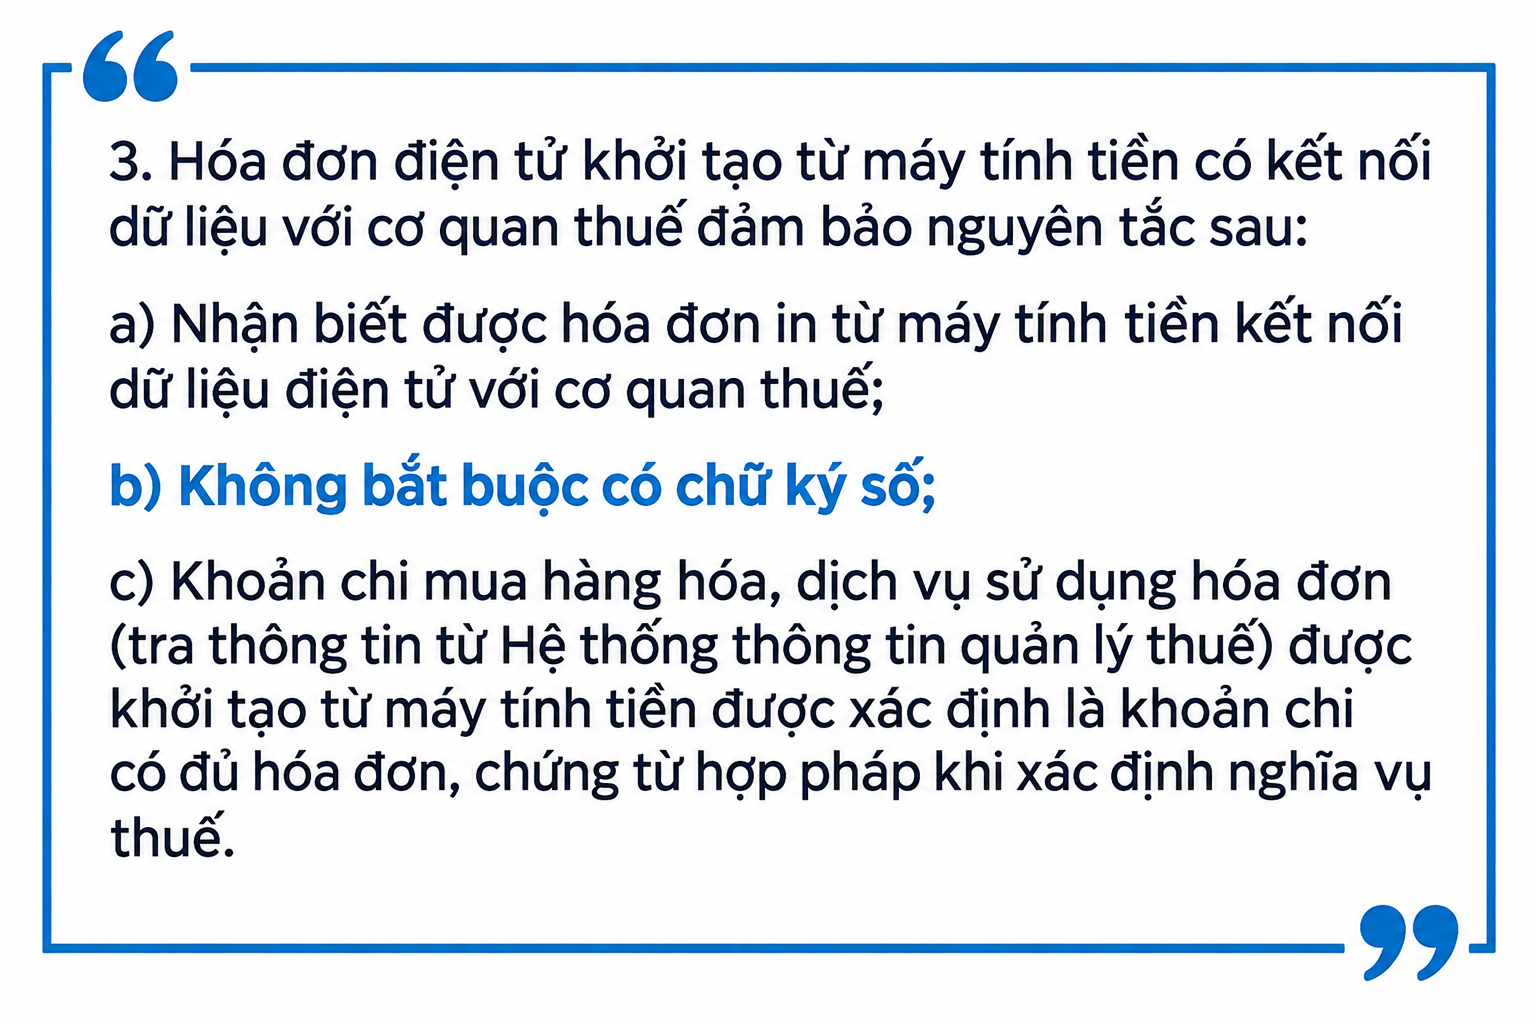
Theo quy định trên, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế không bắt buộc có chữ ký số. Khi áp dụng, người bán và người mua cần hiểu rõ các nội dung sau:
- Đối với người bán: Không bắt buộc ký số trên từng hóa đơn thuộc loại này trước khi giao cho người mua. Tuy nhiên, người bán vẫn phải bảo đảm nội dung hóa đơn, thời điểm lập và việc chuyển dữ liệu đến cơ quan thuế đúng quy định.
- Đối với người mua: Việc không có chữ ký số không phải là căn cứ để kết luận hóa đơn không hợp lệ hoặc yêu cầu người bán xuất lại. Khi tiếp nhận, người mua cần đối chiếu thông tin hóa đơn với giao dịch thực tế và kiểm tra khả năng tra cứu, tải hóa đơn.
- Về giá trị chứng từ: Khoản chi sử dụng hóa đơn từ máy tính tiền được xác định có đủ hóa đơn, chứng từ hợp pháp theo Điểm c nêu trên. Tuy nhiên, việc khấu trừ thuế GTGT hoặc tính vào chi phí được trừ khi xác định thuế TNDN còn phải đáp ứng các điều kiện tương ứng của từng sắc thuế.
Cần lưu ý, phiếu tính tiền thông thường không đương nhiên là hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Vì vậy, người mua cần xác định đúng loại chứng từ nhận được, thay vì chỉ kiểm tra hóa đơn có hay không có chữ ký số.
Ngoài ra, quy định không bắt buộc có chữ ký số trên loại hóa đơn này không đồng nghĩa người bán được miễn sử dụng chữ ký số trong mọi hoạt động. Khi lập loại hóa đơn điện tử khác hoặc thực hiện thủ tục, giao dịch điện tử có yêu cầu ký số, người bán vẫn phải tuân thủ quy định áp dụng cho từng trường hợp.
2. Cập nhật quy định về hóa đơn điện tử từ máy tính tiền theo Nghị định 254/2026/NĐ-CP
Có hiệu lực từ ngày 01/7/2026, Nghị định 254/2026/NĐ-CP quy định cụ thể về nội dung hóa đơn điện tử khởi tạp từ máy tính tiền, hình thức gửi cho người mua và trách nhiệm chuyển dữ liệu đến cơ quan thuế. Dưới đây là những quy định người bán và người mua cần lưu ý khi sử dụng loại hóa đơn này.
2.1. Nội dung hóa đơn điện tử từ máy tính tiền theo quy định hiện hành
Theo Khoản 4, Điều 10, Nghị định 254/2026/NĐ-CP, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế phải có các nội dung sau:
|
Nhóm thông tin |
Nội dung theo quy định |
|
Người bán |
Tên, địa chỉ, mã số thuế của người bán. |
|
Người mua |
Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định, nếu người mua yêu cầu. |
|
Hàng hóa, dịch vụ |
Tên hàng hóa, dịch vụ, đơn giá, số lượng và giá thanh toán. |
|
Thông tin thuế GTGT |
Trường hợp tổ chức kinh tế nộp thuế theo phương pháp khấu trừ, phải ghi rõ giá bán chưa thuế GTGT, thuế suất thuế GTGT, tiền thuế GTGT và tổng tiền thanh toán có thuế GTGT. |
|
Thời điểm lập |
Thời điểm lập hóa đơn. |
|
Thông tin phục vụ truy xuất, kê khai |
Mã của cơ quan thuế đối với hóa đơn điện tử có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử từ máy tính tiền. |
Người bán cần đối chiếu các nội dung này khi thiết lập và lập hóa đơn trên phần mềm. Người mua có yêu cầu ghi thông tin cần cung cấp chính xác cho người bán, đồng thời kiểm tra lại khi nhận hóa đơn.
2.2. Người bán gửi hóa đơn cho người mua bằng cách nào?
Theo Khoản 4, Điều 10, Nghị định 254/2026/NĐ-CP, người bán gửi hóa đơn điện tử khởi tạo từ máy tính tiền cho người mua bằng một trong các cách sau:
- Gửi bằng hình thức điện tử như tin nhắn, thư điện tử hoặc các hình thức điện tử khác.
- Cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hóa đơn điện tử.
Tùy hình thức người bán cung cấp, người mua có thể kiểm tra tin nhắn, thư điện tử để nhận hóa đơn hoặc truy cập đường dẫn, quét mã QR để tra cứu và tải về. Khi nhận hóa đơn, người mua nên đối chiếu thông tin hàng hóa, dịch vụ, số tiền và thông tin của mình nếu đã yêu cầu người bán ghi trên hóa đơn.
2.3. Khi nào phải chuyển dữ liệu hóa đơn đến cơ quan thuế?
Theo Khoản 3, Điều 15, Nghị định 254/2026/NĐ-CP, người bán phải gửi dữ liệu hóa đơn điện tử khởi tạo từ máy tính tiền đến cơ quan thuế vào cuối ngày, trừ trường hợp cung cấp dịch vụ quy định tại Điểm r, Khoản 4, Điều 9, Nghị định này.
Đối với trường hợp ngoại lệ trên, phương thức và thời điểm chuyển dữ liệu thực hiện theo Điểm a.2, Khoản 3, Điều 16. Cụ thể, người bán chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch, được lập theo tháng hoặc quý và gửi đến cơ quan thuế chậm nhất là thời hạn gửi tờ khai thuế GTGT theo quy định.
Cơ chế này áp dụng đối với các dịch vụ thuộc Điểm r, Khoản 4, Điều 9, đáp ứng điều kiện có hệ thống phần mềm quản lý chi tiết từng giao dịch và lưu trữ dữ liệu thu tiền theo từng giao dịch. Vì vậy, người bán cần xác định đúng trường hợp áp dụng, không mặc định mọi hóa đơn từ máy tính tiền đều được chuyển dữ liệu theo tháng hoặc quý.
3. Xử lý hóa đơn điện tử từ máy tính tiền đã lập sai như thế nào?
Khi phát hiện hóa đơn điện tử từ máy tính tiền có sai sót, người bán cần kiểm tra nội dung sai và lựa chọn đúng phương thức xử lý theo quy định.
Theo Điểm c, Khoản 1, Điều 10, Thông tư 91/2026/TT-BTC:
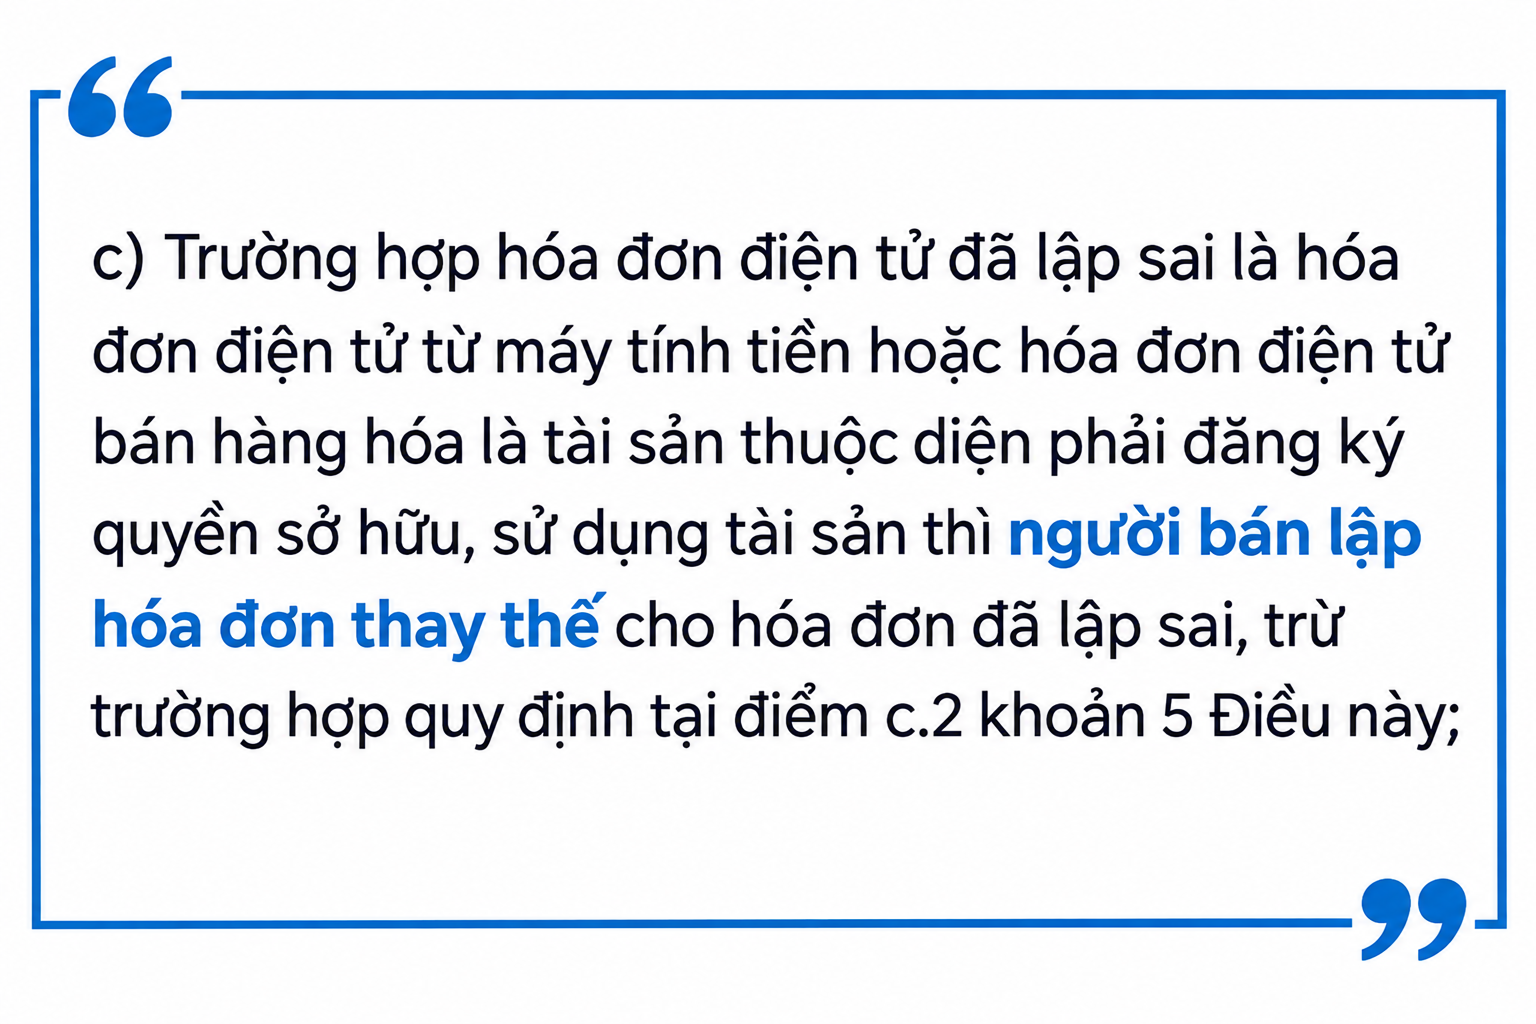
Như vậy, đối với hóa đơn điện tử từ máy tính tiền đã lập sai thuộc quy định trên, người bán phải lập hóa đơn thay thế, không tùy ý lựa chọn lập hóa đơn điều chỉnh. Trước khi xử lý, cần đối chiếu hóa đơn với dữ liệu bán hàng, chứng từ thanh toán và thông tin người mua để xác định đầy đủ các nội dung cần sửa.
Trình tự rà soát nên gồm:
- Xác định hóa đơn sai và đối chiếu với giao dịch thực tế.
- Kiểm tra toàn bộ thông tin để tránh bỏ sót lỗi khi lập hóa đơn thay thế.
- Lập hóa đơn thay thế theo quy định, kiểm tra thông tin liên kết với hóa đơn bị thay thế.
- Gửi hóa đơn cho người mua, thực hiện chuyển dữ liệu đến cơ quan thuế và lưu hồ sơ liên quan.
Ví dụ, cửa hàng bán 2 sản phẩm nhưng thu ngân nhập nhầm thành 3 sản phẩm trên hóa đơn từ máy tính tiền. Sau khi đối chiếu dữ liệu bán hàng và số tiền thực thu, người bán lập hóa đơn thay thế, thể hiện đúng số lượng, thành tiền và các thông tin liên quan.
Trường hợp đã xử lý sai phương thức, chẳng hạn đã lập hóa đơn điều chỉnh thay vì hóa đơn thay thế, người bán cần rà soát hồ sơ và liên hệ cơ quan thuế quản lý để được hướng dẫn; không tiếp tục lập các hóa đơn điều chỉnh liên tiếp chỉ để khắc phục việc lựa chọn sai phương thức ban đầu.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Hóa đơn điện tử và quản lý rủi ro thuế: Doanh nghiệp cần lưu ý gì?
07/10/2026-679 lượt xem
Tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm: Cần lưu ý gì về hóa đơn?
19/10/2026-525 lượt xem
Hộ kinh doanh chú ý: Loạt cập nhật về hóa đơn điện tử từ tháng 10 đến tháng 12/2026
21/10/2026-1061 lượt xem
Nhận hóa đơn điều chỉnh: Kê khai kỳ hiện tại hay phải quay về kỳ gốc?
31/10/2026-375 lượt xem