Mua hàng không có hóa đơn: Cần hồ sơ gì để tính chi phí?
Mua hàng từ cá nhân không có hóa đơn khiến nhiều doanh nghiệp băn khoăn về hồ sơ và cách xác định chi phí khi tính thuế TNDN. Doanh nghiệp cần lưu ý gì về người bán, chứng từ và thanh toán để hạn chế sai sót? Bài viết dưới đây làm rõ những nội dung cần kiểm tra theo Nghị định 320/2025/NĐ-CP và Thông tư 20/2026/TT-BTC.
1. Mua hàng của cá nhân không có hóa đơn có được tính chi phí được trừ?
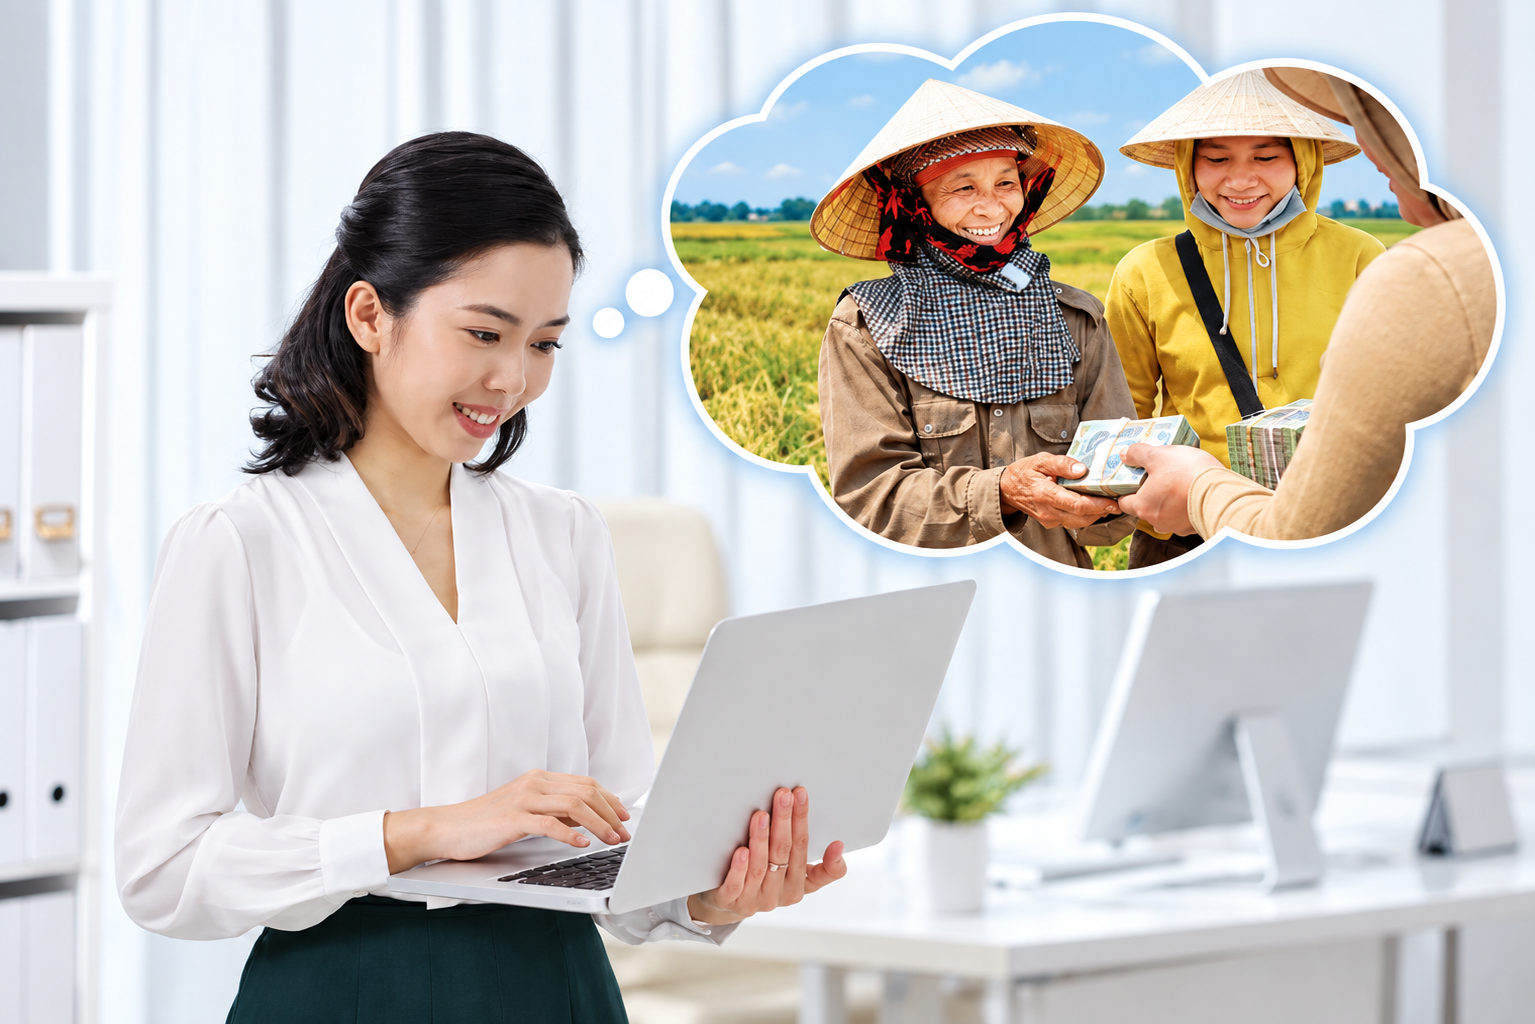
Theo Điểm a, b và c, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP, doanh nghiệp có thể tính khoản mua hàng của cá nhân không có hóa đơn vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu thuộc trường hợp pháp luật cho phép. Đồng thời, khoản chi phải thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và đáp ứng điều kiện về hồ sơ, chứng từ, thanh toán theo quy định.
Vì vậy, trước khi lập hồ sơ, doanh nghiệp cần xác định người bán và hàng hóa mua vào có thuộc trường hợp được lập bảng kê thu mua hay không. Việc người bán là cá nhân và không cung cấp hóa đơn chưa đủ để áp dụng cơ chế này.
1.1. Những trường hợp được lập bảng kê thu mua
Theo Điểm b, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP, các trường hợp sau được áp dụng hồ sơ gồm bảng kê thu mua hàng hóa, dịch vụ và chứng từ chi trả tiền cho người bán:
|
Nhóm hàng hóa, dịch vụ mua vào |
Điều kiện về người bán |
|
Sản phẩm nông, lâm, thủy sản |
Người trực tiếp sản xuất, đánh bắt bán ra |
|
Sản phẩm thủ công làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp |
Người trực tiếp sản xuất thủ công bán ra |
|
Phế liệu |
Người trực tiếp thu nhặt bán ra |
|
Đồ dùng, tài sản của hộ gia đình, cá nhân |
Hộ gia đình, cá nhân trực tiếp bán ra |
|
Hàng hóa, dịch vụ của cá nhân, hộ kinh doanh không thuộc các trường hợp nêu trên |
Cá nhân, hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế GTGT |
Điều kiện về người bán cần được xem xét cùng với loại hàng hóa. Chẳng hạn, mua rau của người trực tiếp trồng và bán ra thuộc nhóm nông sản nêu trên. Nếu mua rau từ người thu gom để bán lại, doanh nghiệp không thể áp dụng nhóm này chỉ vì hàng mua vẫn là nông sản; cần kiểm tra người bán có thuộc trường hợp khác được phép lập bảng kê hay không.
1.2. Không phải mọi giao dịch thiếu hóa đơn đều được lập bảng kê
Theo Điểm b, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP, nguyên tắc chung là khoản chi phải có đủ hóa đơn, chứng từ theo quy định của pháp luật. Việc sử dụng bảng kê thu mua chỉ áp dụng cho các trường hợp được quy định cụ thể ở trên.
Do đó, doanh nghiệp không được tự lập bảng kê thay thế hóa đơn chỉ vì người bán không xuất hóa đơn, làm mất hóa đơn hoặc cho rằng giá trị giao dịch nhỏ. Với nhóm cá nhân, hộ kinh doanh được xét theo ngưỡng doanh thu chịu thuế GTGT, cần xác định điều kiện doanh thu của người bán; không căn cứ vào riêng giá trị đơn hàng doanh nghiệp mua.
Sau khi xác định giao dịch thuộc trường hợp được lập bảng kê, doanh nghiệp mới tiến hành chuẩn bị hồ sơ và kiểm tra hình thức thanh toán. Bảng kê là một thành phần hồ sơ, không tự bảo đảm khoản chi được trừ nếu các điều kiện còn lại chưa được đáp ứng.
1.3. Không phải người bán nào không có hóa đơn cũng được áp dụng
Theo Điểm b, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP, việc lập bảng kê thu mua được áp dụng cho những nhóm hàng hóa, dịch vụ và người bán cụ thể. Doanh nghiệp cần đối chiếu đúng điều kiện của từng nhóm, thay vì chỉ căn cứ vào việc người bán không cung cấp hóa đơn.
Chẳng hạn, doanh nghiệp mua rau của người trực tiếp trồng và bán ra có thể áp dụng trường hợp mua nông sản của người sản xuất trực tiếp. Nếu mua cùng loại rau từ người kinh doanh thu gom, bán lại, giao dịch không thuộc nhóm này. Khi đó, doanh nghiệp phải xem xét người bán có đáp ứng điều kiện của nhóm cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT hay không.
Đối với điều kiện doanh thu, Khoản 1, Điều 1, Nghị định 141/2026/NĐ-CP sửa đổi ngưỡng 500 triệu đồng thành 01 tỷ đồng tại các quy định liên quan của Nghị định 68/2026/NĐ-CP. Vì vậy, khi xem xét giao dịch phát sinh trong năm 2026, doanh nghiệp cần đối chiếu chính sách áp dụng cho kỳ phát sinh, tránh sử dụng mức 100 triệu đồng/năm từ hướng dẫn cũ. Đây là điều kiện về doanh thu của người bán, không phải giá trị một đơn hàng hay tổng số tiền doanh nghiệp mua của người đó.
Nếu giao dịch không thuộc trường hợp được phép lập bảng kê, doanh nghiệp không thể dùng bảng kê thay thế hóa đơn chỉ vì người bán từ chối hoặc chưa cung cấp hóa đơn. Việc xác định đúng nhóm người bán cần được thực hiện trước khi chuẩn bị hồ sơ tính chi phí được trừ.
2. Doanh nghiệp cần chuẩn bị hồ sơ gì khi mua hàng không có hóa đơn?
Theo Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, đối với các trường hợp được phép lập bảng kê thu mua, hồ sơ gồm chứng từ chi trả tiền cho người bán và bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN ban hành kèm Thông tư. Doanh nghiệp cần chuẩn bị đồng thời hai thành phần này; chỉ có bảng kê chưa đủ để đáp ứng yêu cầu về hồ sơ.
2.1. Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN
Theo Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, bảng kê thu mua phải sử dụng Mẫu số 02/TNDN và do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký, chịu trách nhiệm. Vì vậy, doanh nghiệp cần cập nhật biểu mẫu này khi chuẩn bị hồ sơ, tránh tiếp tục sử dụng mẫu từ các hướng dẫn trước đây.
Khi lập bảng kê, doanh nghiệp cần ghi đầy đủ các chỉ tiêu theo mẫu và đối chiếu với giao dịch thực tế, tập trung vào:
- Thông tin người bán: bảo đảm xác định đúng người trực tiếp bán hàng, thống nhất với hồ sơ giao nhận và chứng từ chi trả tiền.
- Thông tin hàng hóa, dịch vụ: ghi rõ nội dung mua, tránh mô tả chung chung khiến việc xác định nhóm được phép lập bảng kê gặp khó khăn.
- Số lượng, đơn giá và thành tiền: phản ánh đúng lượng hàng nhận và giá trị giao dịch, đối chiếu với tài liệu mua bán, giao nhận hoặc nhập kho nếu có.
- Ngày mua hàng: ghi đúng thời điểm phát sinh để thuận tiện kiểm tra tổng giá trị mua trong ngày của từng hộ, cá nhân và điều kiện thanh toán.
Ví dụ, khi mua 200 kg rau của người trực tiếp trồng với đơn giá 15.000 đồng/kg, doanh nghiệp cần thể hiện đúng loại hàng, số lượng, đơn giá và thành tiền 3 triệu đồng. Các thông tin này cần khớp với chứng từ giao nhận và chi trả tiền, giúp chứng minh khoản mua hàng có thực.
Sau khi hoàn thành, bảng kê cần được ký đúng thẩm quyền. Nếu người ký là người được ủy quyền, doanh nghiệp nên lưu văn bản ủy quyền cùng hồ sơ để làm rõ căn cứ ký. Đồng thời, nên sắp xếp bảng kê cùng chứng từ thanh toán và tài liệu liên quan theo từng giao dịch hoặc đợt thu mua để dễ đối chiếu khi cần giải trình.
2.2. Chứng từ chi trả tiền cho người bán
Theo Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, hồ sơ mua hàng hóa, dịch vụ thuộc trường hợp được lập bảng kê phải có chứng từ chi trả tiền cho người bán theo quy định của pháp luật về kế toán, hóa đơn, chứng từ. Đây là thành phần hồ sơ đi cùng bảng kê, nhằm chứng minh việc thanh toán khoản mua hàng.
Tùy hình thức thanh toán, doanh nghiệp lưu phiếu chi có xác nhận nhận tiền hoặc chứng từ chuyển khoản, chứng từ thanh toán không dùng tiền mặt phù hợp. Khi kiểm tra hồ sơ, cần đối chiếu các thông tin:
- Người nhận tiền phù hợp với người bán trên bảng kê; trường hợp nhận thay cần có tài liệu làm rõ căn cứ.
- Nội dung thanh toán xác định được khoản mua hàng hoặc đợt thu mua tương ứng.
- Số tiền thanh toán khớp với giá trị phải trả; nếu trả nhiều đợt, cần theo dõi từng lần và tổng số tiền đã trả.
Doanh nghiệp nên lưu chứng từ chi trả cùng bảng kê và tài liệu giao nhận để thuận tiện đối chiếu. Tuy nhiên, có chứng từ trả tiền chưa đồng nghĩa với việc đáp ứng điều kiện thanh toán: với khoản mua thuộc diện phải thanh toán không dùng tiền mặt, phiếu chi tiền mặt không thay thế được chứng từ theo yêu cầu. Điều kiện này được làm rõ tại phần 3 dưới đây.
2.3. Tài liệu nên lưu để chứng minh giao dịch thực tế
Theo Điểm a, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP, khoản chi được trừ phải thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp. Bên cạnh bảng kê và chứng từ chi trả tiền theo Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, doanh nghiệp nên lưu thêm tài liệu phù hợp với từng giao dịch để chứng minh việc mua, nhận và sử dụng hàng hóa.
|
Tài liệu nên lưu |
Mục đích |
|
Hợp đồng hoặc thỏa thuận mua bán |
Làm rõ loại hàng, số lượng, giá mua và trách nhiệm của các bên |
|
Biên bản giao nhận, phiếu nhập kho |
Đối chiếu hàng thực nhận với nội dung trên bảng kê |
|
Thông tin xác định người bán |
Kiểm tra sự thống nhất giữa người bán trên bảng kê và chứng từ thanh toán |
|
Tài liệu về nguồn gốc hàng hoặc căn cứ xác định nhóm người bán |
Hỗ trợ giải trình vì sao giao dịch thuộc trường hợp được lập bảng kê |
|
Hồ sơ sử dụng hàng trong hoạt động kinh doanh |
Chứng minh khoản mua hàng phục vụ hoạt động của doanh nghiệp |
Đây là các tài liệu hỗ trợ nên lưu tùy tính chất giao dịch, không phải danh mục hồ sơ bắt buộc chung cho mọi trường hợp được lập bảng kê. Doanh nghiệp không nên hiểu rằng tất cả giao dịch đều phải có hợp đồng bằng văn bản, bản sao căn cước của người bán hoặc xác nhận của địa phương.
Ví dụ: khi mua nguyên liệu đưa vào sản xuất, doanh nghiệp có thể lưu phiếu nhập kho, phiếu xuất nguyên liệu và hồ sơ sản xuất liên quan. Các tài liệu cần phản ánh đúng giao dịch và thống nhất với bảng kê, chứng từ chi trả tiền để thuận tiện đối chiếu, giải trình.
3. Thanh toán thế nào để khoản mua hàng đủ điều kiện được trừ?
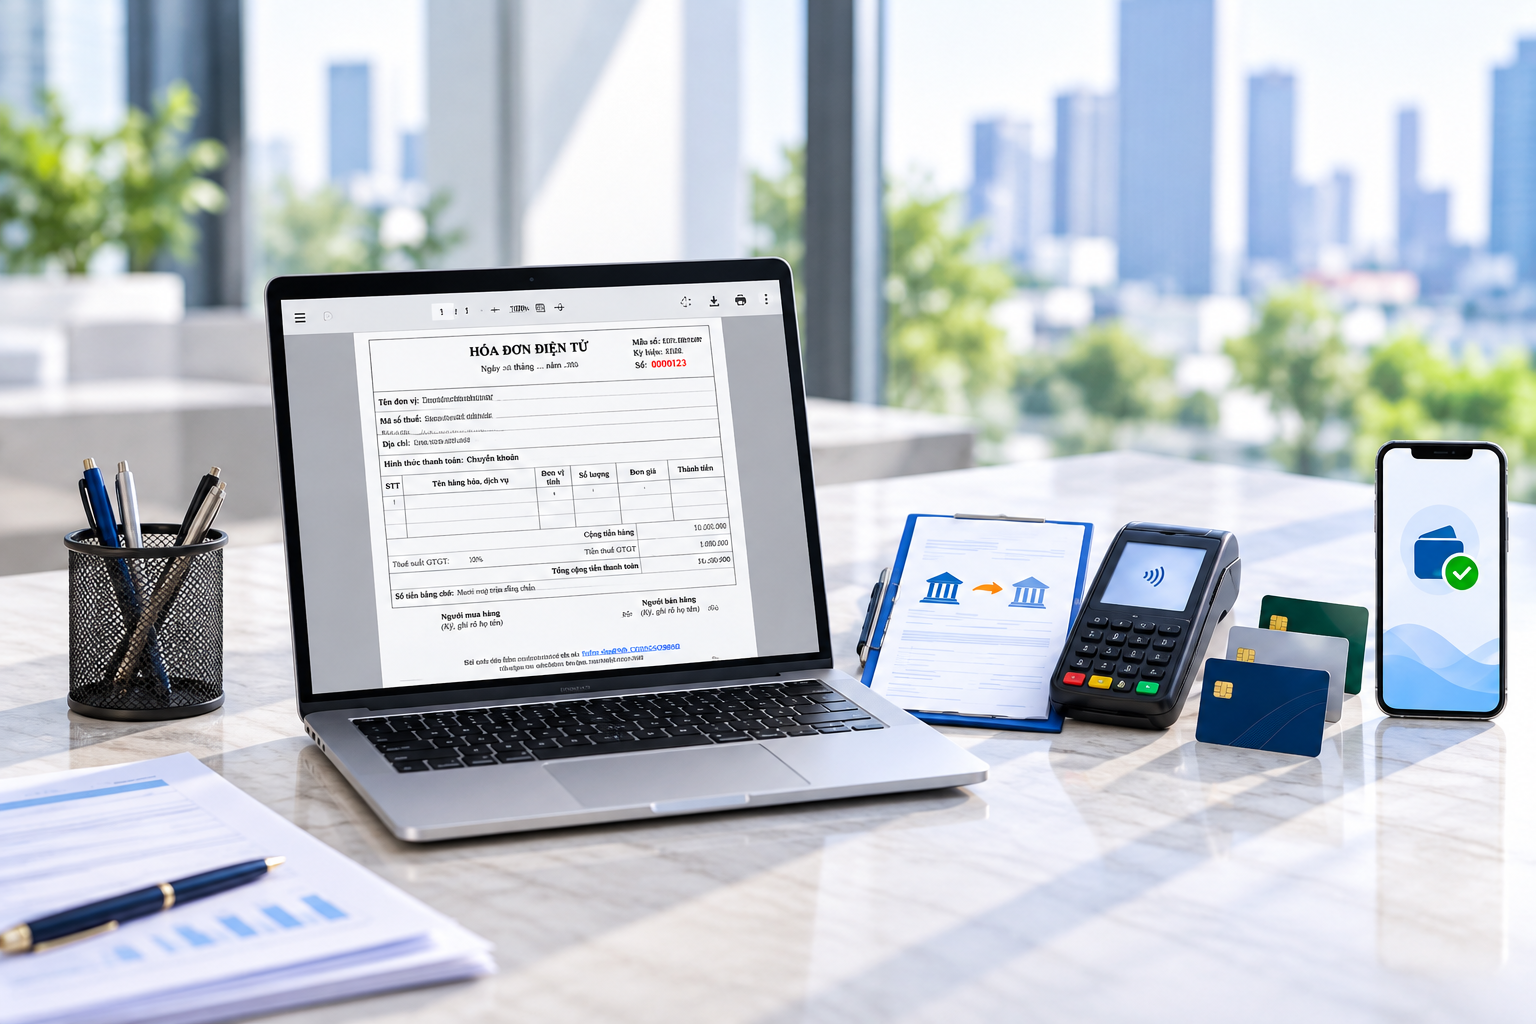
Theo Điểm b, Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP và Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, đối với trường hợp được lập bảng kê thu mua, giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Vì vậy, ngoài việc chuẩn bị bảng kê và chứng từ chi trả tiền, doanh nghiệp cần kiểm tra giá trị mua hàng để lựa chọn hình thức thanh toán phù hợp.
3.1. Kiểm tra tổng giá trị mua trong ngày của từng người bán
Theo các quy định nêu trên, ngưỡng 5 triệu đồng được xác định dựa trên tổng giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân. Doanh nghiệp cần cộng các lần mua từ cùng một người bán trong ngày, không chỉ xét riêng từng lần mua.
Ví dụ: doanh nghiệp mua nông sản của cùng một người trực tiếp sản xuất, buổi sáng trị giá 3 triệu đồng và buổi chiều trị giá 2,5 triệu đồng. Tổng giá trị mua trong ngày là 5,5 triệu đồng nên phải đáp ứng điều kiện thanh toán không dùng tiền mặt, dù mỗi lần mua đều dưới 5 triệu đồng.
Để kiểm soát điều kiện này, kế toán nên theo dõi các khoản mua theo ngày và từng người bán, đồng thời đối chiếu bảng kê với chứng từ thanh toán. Việc chia giao dịch thành nhiều lần mua trong cùng ngày không làm thay đổi yêu cầu thanh toán khi tổng giá trị đã đạt ngưỡng quy định.
Với tổng giá trị mua trong ngày của từng hộ, cá nhân dưới 5 triệu đồng, các quy định trên không bắt buộc thanh toán không dùng tiền mặt. Tuy nhiên, doanh nghiệp vẫn phải có chứng từ chi trả tiền và đáp ứng đầy đủ các điều kiện còn lại để khoản chi được trừ.
3.2. Những lỗi cần rà soát trước khi tính chi phí
Căn cứ Khoản 1, Điều 9, Nghị định 320/2025/NĐ-CP và Điểm a, Khoản 13, Điều 3, Thông tư 20/2026/TT-BTC, doanh nghiệp cần kiểm tra đồng thời điều kiện về khoản chi, đối tượng được lập bảng kê, hồ sơ và thanh toán. Trước khi xác định chi phí được trừ, cần rà soát các lỗi sau:
- Lập bảng kê sai trường hợp: Người bán không cung cấp hóa đơn nhưng giao dịch không thuộc nhóm được phép lập bảng kê.
- Thiếu chứng từ chi trả tiền: Có bảng kê thu mua nhưng thiếu chứng từ chứng minh việc trả tiền cho người bán.
- Thông tin không thống nhất: Người bán, loại hàng, số lượng hoặc giá trị trên bảng kê không khớp với tài liệu giao nhận và chứng từ thanh toán, chưa có căn cứ giải thích chênh lệch.
- Bảng kê thiếu chữ ký đúng thẩm quyền: Chưa có chữ ký của người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp.
- Xác định sai ngưỡng thanh toán: Chỉ xét từng lần mua dưới 5 triệu đồng, bỏ qua tổng giá trị mua trong ngày của cùng một hộ, cá nhân.
- Chưa làm rõ mục đích sử dụng: Có hồ sơ mua hàng nhưng chưa có căn cứ chứng minh khoản chi thực tế phát sinh và phục vụ hoạt động sản xuất, kinh doanh.
Doanh nghiệp có thể tự kiểm tra hồ sơ theo quy trình sau: Đúng người bán – Đúng mẫu bảng kê – Có chứng từ trả tiền – Đúng hình thức thanh toán – Có căn cứ chứng minh giao dịch.
Khi mua hàng của cá nhân không có hóa đơn, doanh nghiệp cần xác định đúng trường hợp được lập bảng kê, chuẩn bị đầy đủ chứng từ và kiểm tra điều kiện thanh toán ngay từ khi giao dịch phát sinh.
Việc lưu hồ sơ thống nhất, phản ánh đúng thực tế mua hàng và mục đích kinh doanh sẽ giúp doanh nghiệp có căn cứ xác định chi phí được trừ khi tính thuế TNDN, đồng thời thuận tiện đối chiếu, giải trình khi cần.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Đặt cọc có phải xuất hóa đơn không? Quy định theo từng trường hợp
22/09/2026-603 lượt xem
Lưu trữ hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP: Doanh nghiệp cần lưu ý gì?
26/09/2026-389 lượt xem
Hồ sơ hoàn thuế GTGT bị chậm: Doanh nghiệp cần rà soát những gì?
29/09/2026-263 lượt xem
Hộ kinh doanh tự tính, tự khai, tự nộp thuế năm 2026 như thế nào?
01/10/2026-192 lượt xem