Hướng dẫn nộp văn bản giải trình, bổ sung thông tin trên Dịch vụ công thuế
Khi nhận được thông báo yêu cầu giải trình, bổ sung thông tin từ cơ quan thuế, người nộp thuế cần phản hồi đầy đủ, đúng thời hạn. Bài viết dưới đây hướng dẫn chi tiết các bước nộp văn bản trên Dịch vụ công thuế, đồng thời làm rõ trường hợp phải giải trình và những quy định cần lưu ý.
1. Khi nào người nộp thuế phải giải trình, bổ sung thông tin?
Trong quá trình kiểm tra hồ sơ thuế, cơ quan thuế có thể yêu cầu người nộp thuế làm rõ nội dung đã kê khai và cung cấp thêm tài liệu chứng minh. Yêu cầu này được thực hiện bằng thông báo của cơ quan thuế.
Theo Điểm a, Khoản 3, Điều 87, Thông tư 89/2026/TT-BTC, cơ quan thuế ban hành thông báo yêu cầu giải trình khi rà soát, đối chiếu, so sánh, phân tích hồ sơ thuế có rủi ro cao và phát hiện dấu hiệu khai sai, không chính xác cần làm rõ. Nội dung cần giải trình liên quan đến:
- Số tiền thuế phải nộp.
- Số tiền thuế được miễn, giảm.
- Số tiền thuế được hoàn.
- Số tiền thuế còn được khấu trừ chuyển kỳ sau.
Trong trường hợp này, cơ quan thuế gửi thông báo lần đầu theo mẫu số 01/KTT tại Phụ lục IV ban hành kèm theo Thông tư 89/2026/TT-BTC, yêu cầu người nộp thuế giải trình, bổ sung thông tin, tài liệu.
Người nộp thuế cần phân biệt việc giải trình, bổ sung thông tin với khai bổ sung hồ sơ thuế. Giải trình nhằm làm rõ nội dung đã kê khai và cung cấp căn cứ chứng minh; còn khai bổ sung nhằm điều chỉnh hồ sơ khai thuế có sai, sót. Vì vậy, nhận được thông báo yêu cầu giải trình không đồng nghĩa với việc phải điều chỉnh tờ khai.
Nếu người nộp thuế giải trình, bổ sung thông tin, tài liệu và chứng minh được số tiền thuế đã khai là đúng thì hồ sơ thuế được chấp nhận. Hồ sơ giải trình, bổ sung thông tin, tài liệu được lưu cùng hồ sơ thuế theo Điểm c, Khoản 3, Điều 87 Thông tư 89/2026/TT-BTC.
2. Hướng dẫn nộp văn bản giải trình, bổ sung thông tin trên Dịch vụ công
Để nộp văn bản giải trình, bổ sung thông tin theo yêu cầu của cơ quan thuế, người nộp thuế thực hiện lần lượt các bước sau:
Bước 1: Truy cập hệ thống Dịch vụ công thuế
Truy cập Hệ thống thông tin giải quyết thủ tục hành chính của cơ quan thuế tại địa chỉ: dichvucong.gdt.gov.vn.
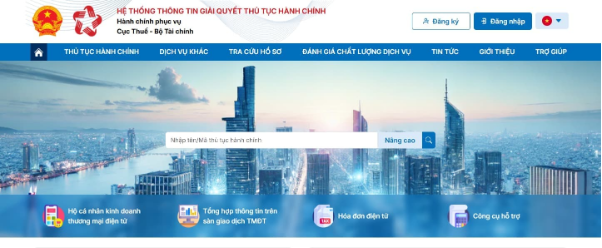
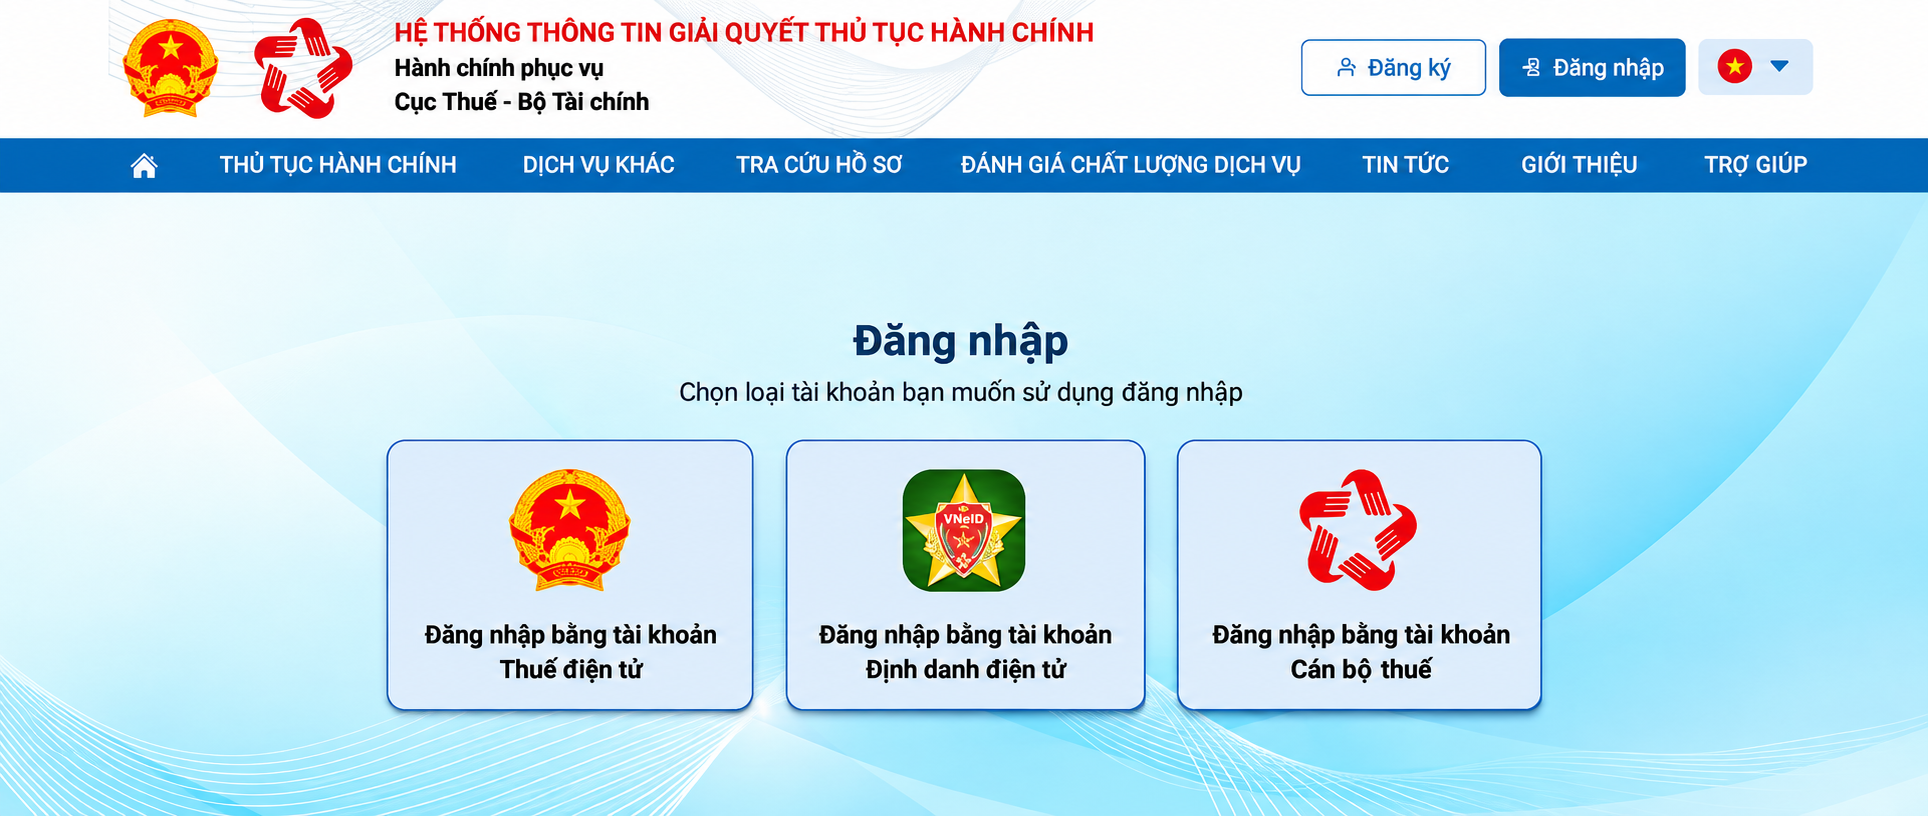
Bước 2: Đăng nhập và chọn mục tra cứu hồ sơ
Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử. Sau khi đăng nhập, chọn “Tra cứu hồ sơ” → “Tra cứu hồ sơ đã nộp”.
Bước 3: Tra cứu hồ sơ cần giải trình, bổ sung thông tin
Chọn mục tra cứu phù hợp với nơi đã nộp hồ sơ:
- Tra cứu hồ sơ đã nộp trên Dịch vụ công.
- Tra cứu hồ sơ đã nộp trên thuế điện tử.
Nhập khoảng thời gian “Từ ngày” – “Đến ngày”, điền mã xác nhận và nhấn “Tìm kiếm”.
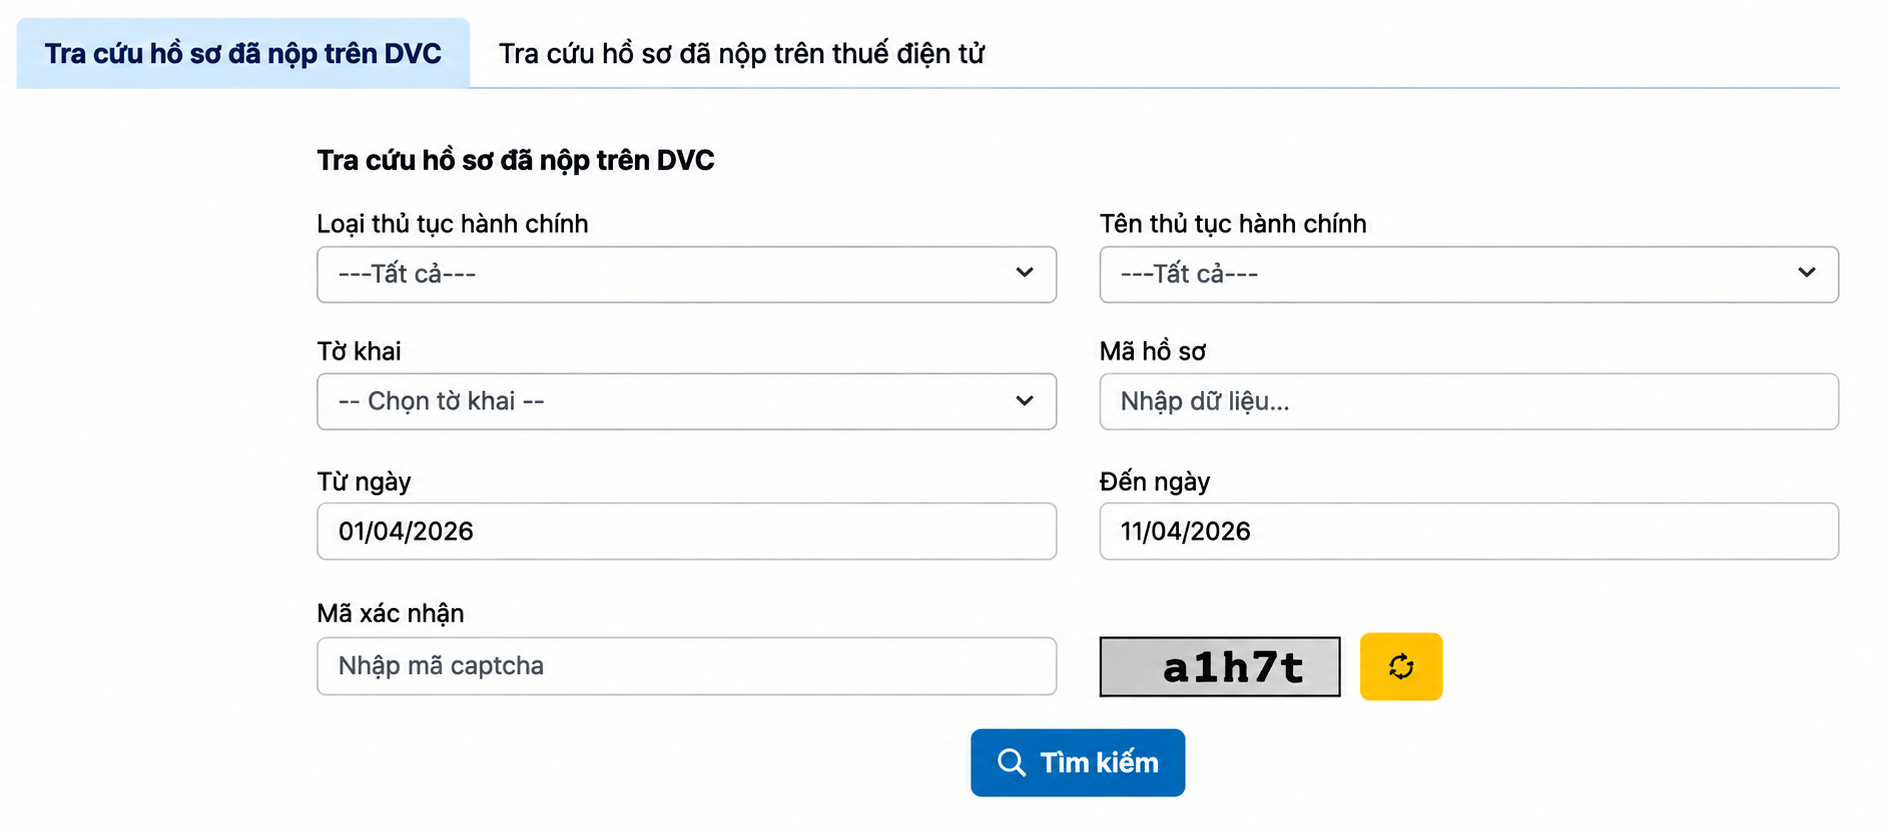
Lưu ý: Khoảng thời gian tìm kiếm không được vượt quá 30 ngày.
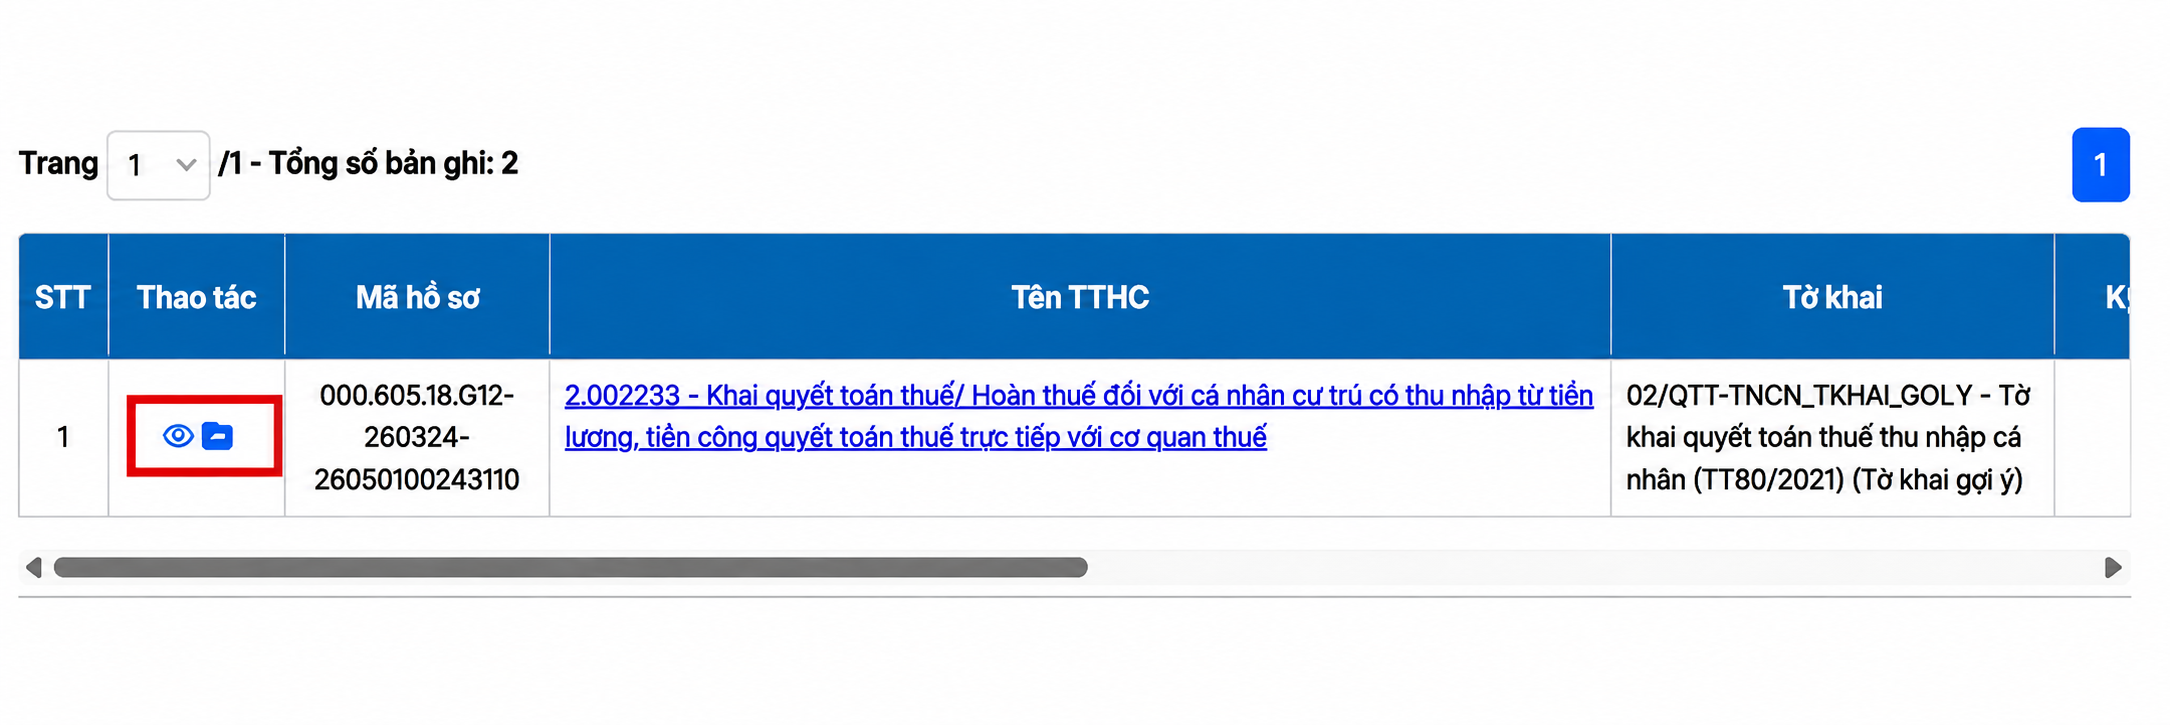
Bước 4: Chọn chức năng nộp hồ sơ bổ sung
Tại danh sách kết quả tra cứu, xác định hồ sơ cần giải trình, bổ sung thông tin. Chọn biểu tượng nộp hồ sơ tương ứng để thực hiện bước tiếp theo.
Bước 5: Chọn hình thức gửi giải trình, bổ sung
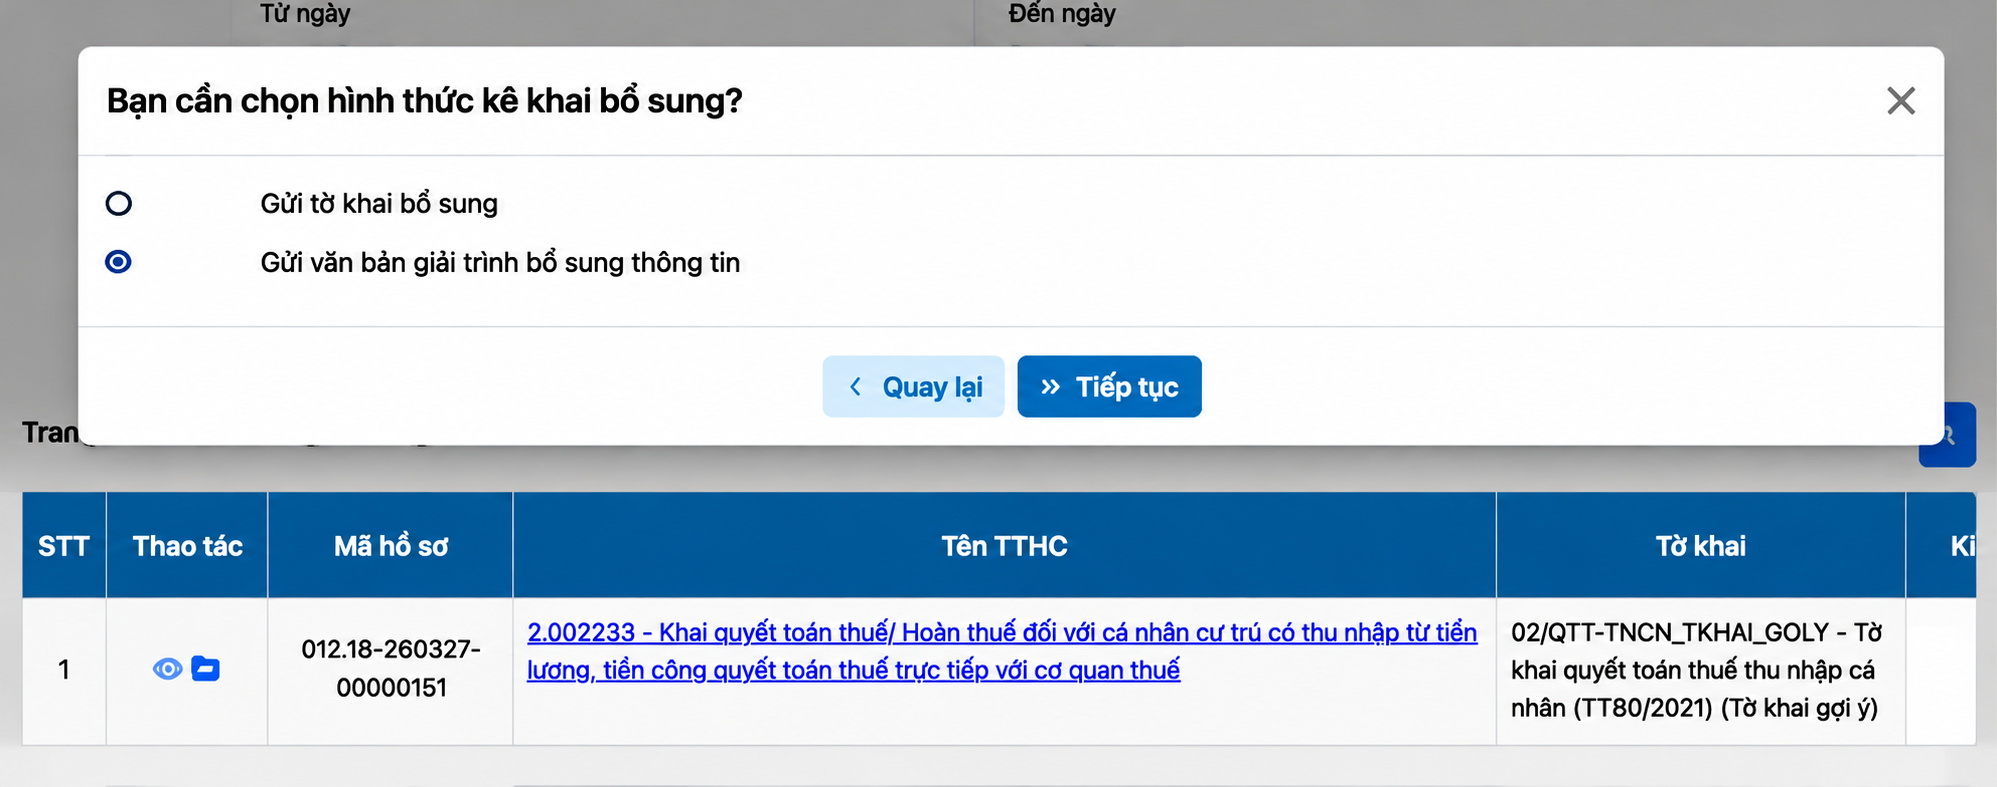
Hệ thống hiển thị màn hình lựa chọn hình thức gửi. Người nộp thuế chọn theo nội dung cần thực hiện:
- “Gửi tờ khai bổ sung”: Khi nộp bổ sung tờ khai quyết toán thuế thu nhập cá nhân.
- “Gửi văn bản giải trình bổ sung thông tin”: Khi gửi văn bản giải trình, bổ sung thông tin theo yêu cầu của cơ quan thuế.
Đối với hướng dẫn này, chọn “Gửi văn bản giải trình bổ sung thông tin”.
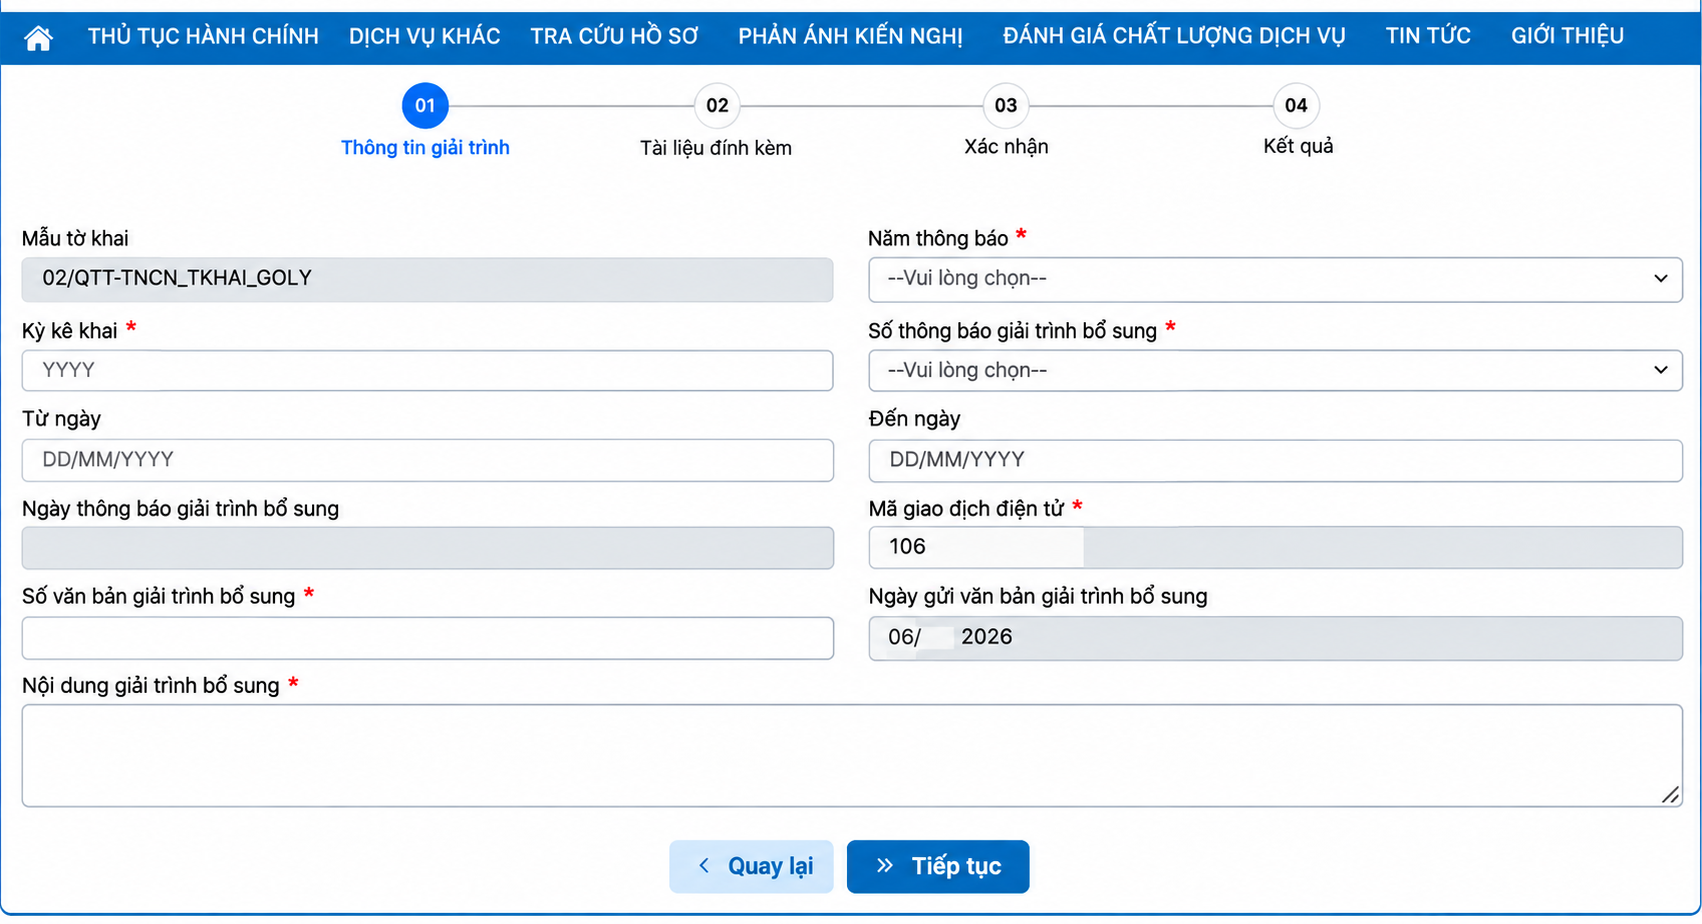
Bước 6: Nhập thông tin giải trình
Tại màn hình nhập thông tin, điền nội dung văn bản giải trình, bổ sung theo các trường hệ thống hiển thị.
Trước khi chuyển bước, cần kiểm tra thông tin đã nhập, bảo đảm nội dung phản hồi đúng yêu cầu của cơ quan thuế.
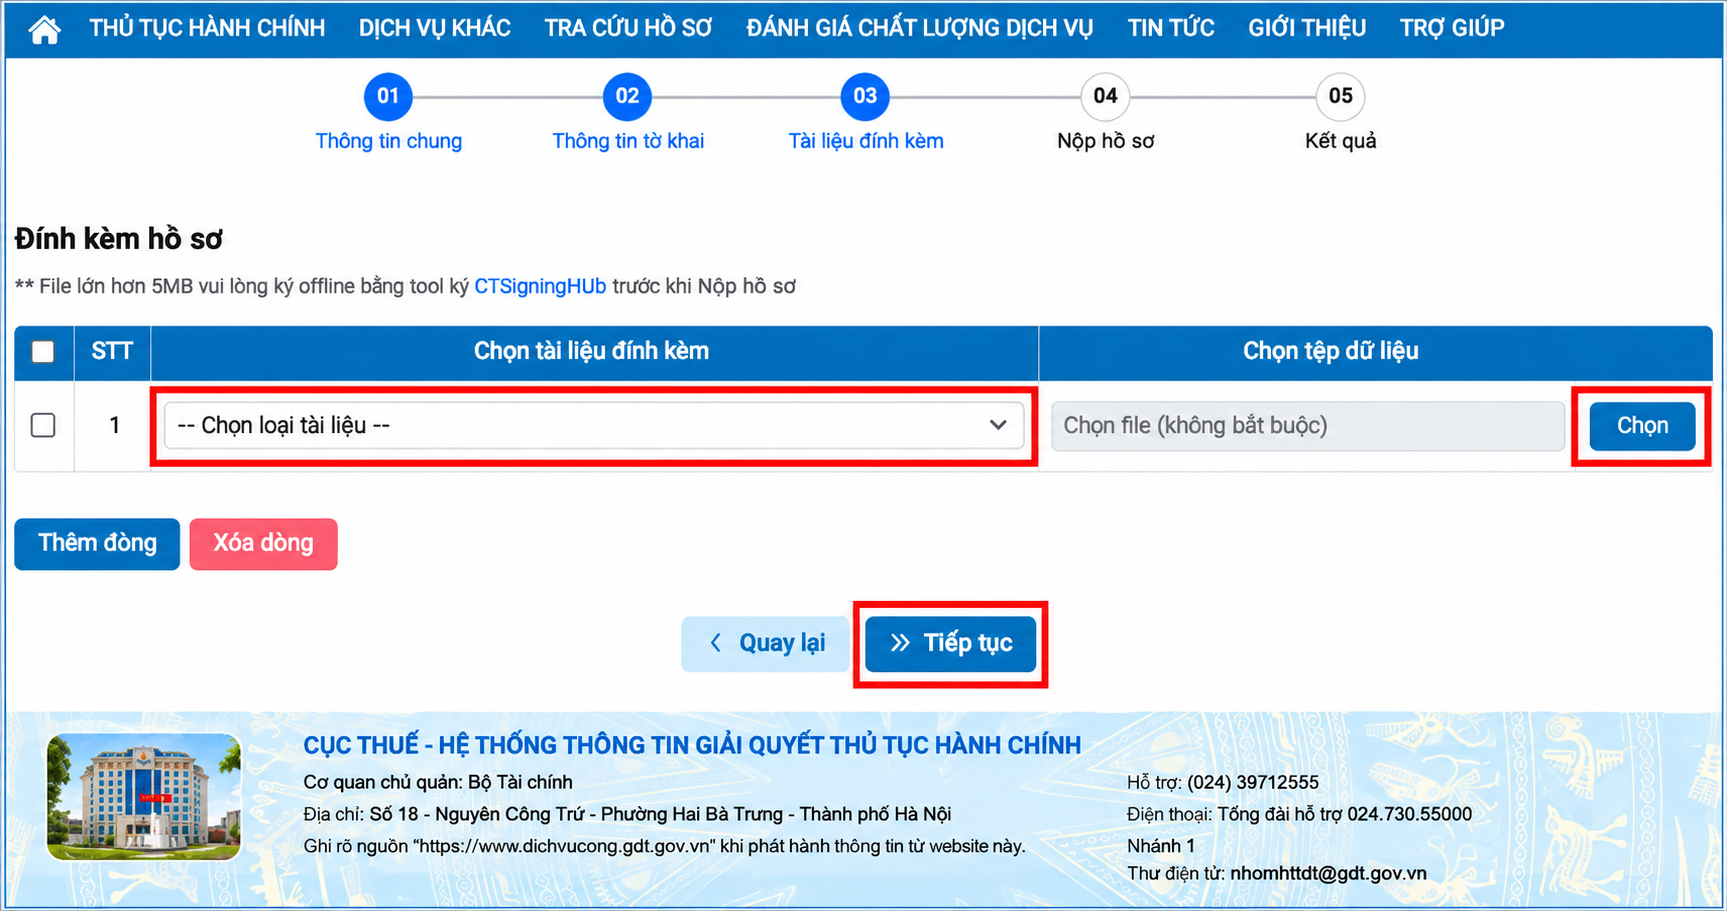
Bước 7: Đính kèm tài liệu, phụ lục
Tại màn hình “Đính kèm phụ lục”, lựa chọn loại tài liệu và tải lên tệp tương ứng.
Trường hợp cần bổ sung hoặc loại bỏ tài liệu, chọn “Thêm dòng” hoặc “Xóa dòng”. Sau khi kiểm tra danh sách tệp đính kèm, nhấn “Tiếp tục”.
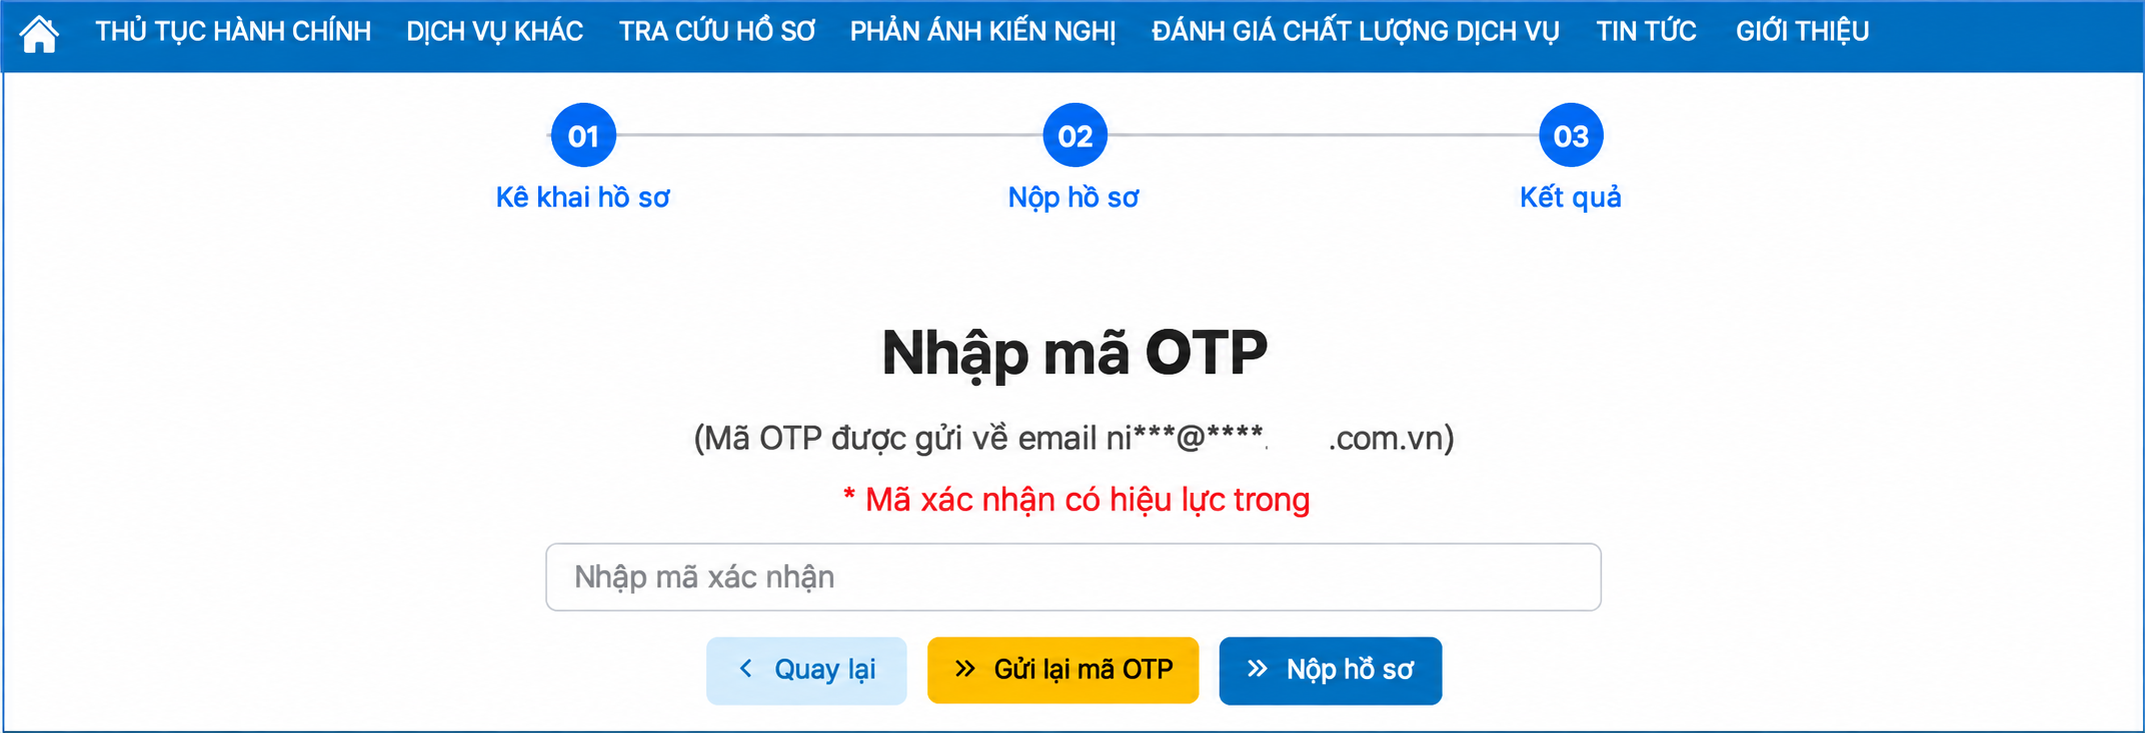
Bước 8: Nhập mã OTP để xác thực
Nhập mã OTP được gửi về số điện thoại hoặc email đã đăng ký tài khoản theo yêu cầu trên màn hình để hoàn tất việc gửi hồ sơ.
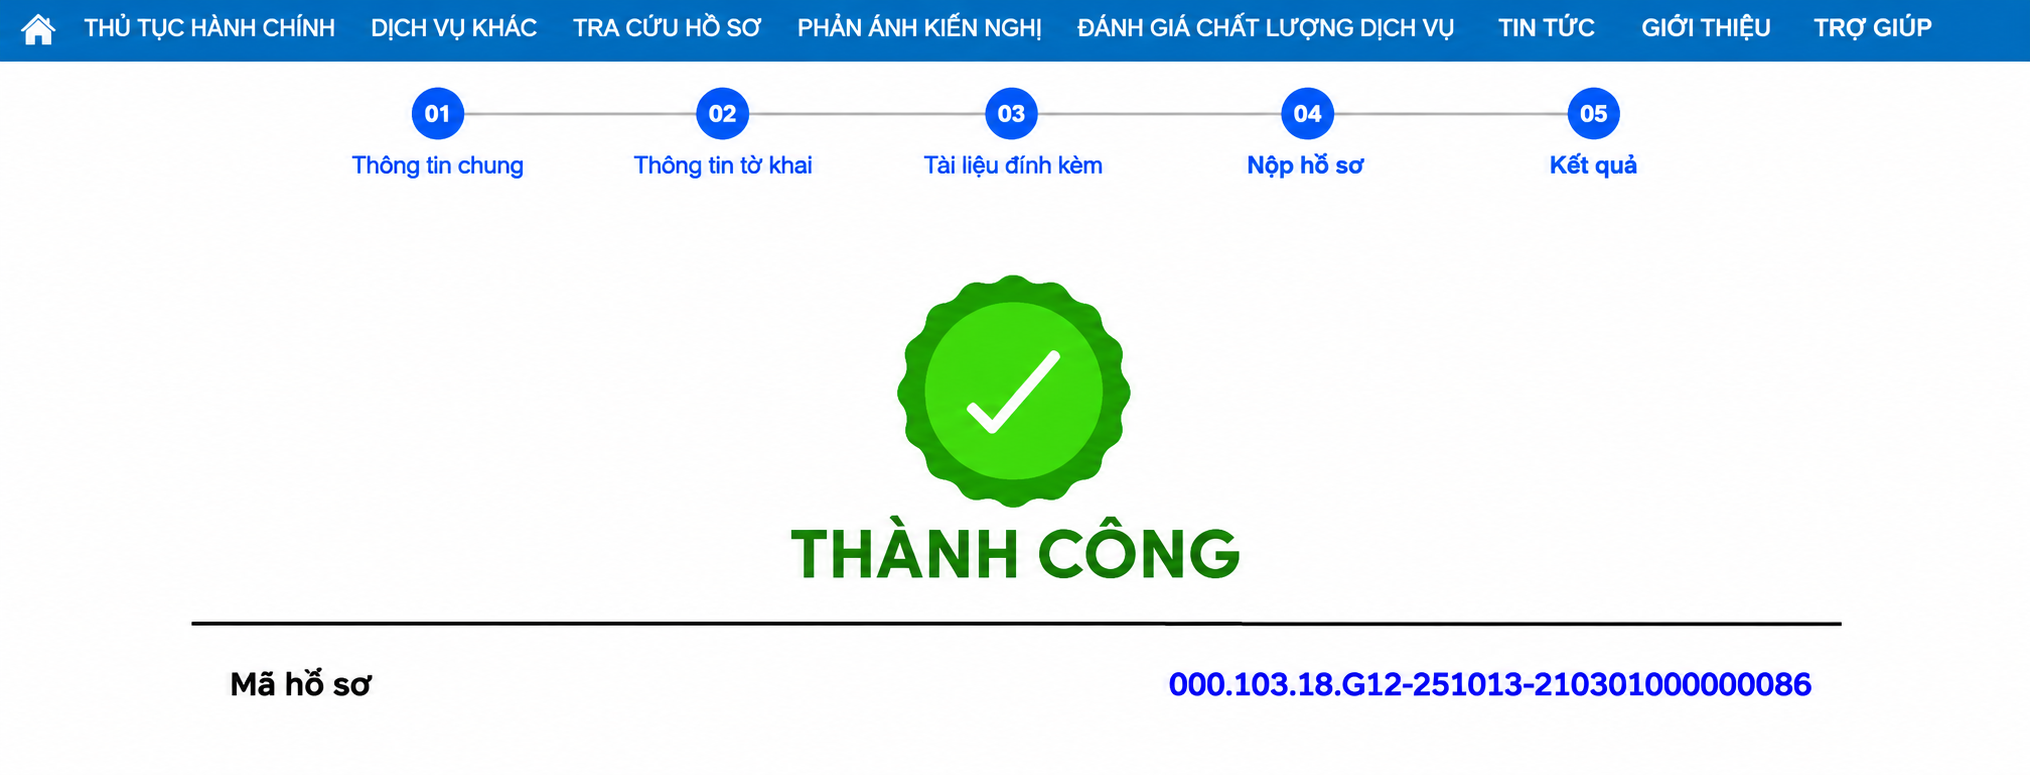
Bước 9: Kiểm tra thông báo nộp hồ sơ thành công
Sau khi xác thực, hệ thống hiển thị thông báo nộp hồ sơ thành công. Người nộp thuế nên lưu lại thông tin xác nhận và tiếp tục theo dõi phản hồi của cơ quan thuế để kịp thời xử lý nếu có yêu cầu bổ sung.
3. Thời hạn giải trình và trường hợp có thể bị kiểm tra tại trụ sở người nộp thuế
Người nộp thuế cần phản hồi đúng thời hạn và cung cấp đủ căn cứ làm rõ nội dung cơ quan thuế yêu cầu. Theo khoản 3 Điều 87 Thông tư 89/2026/TT-BTC, thời hạn giải trình được quy định như sau:
- Thông báo lần đầu: Người nộp thuế phải giải trình, bổ sung thông tin, tài liệu trong vòng 10 ngày làm việc kể từ ngày cơ quan thuế ban hành thông báo.
- Thông báo lần hai: Nếu đã giải trình nhưng chưa đủ căn cứ chứng minh nội dung khai thuế chính xác hoặc còn vấn đề cần làm rõ, cơ quan thuế ban hành thông báo lần hai theo mẫu số 02/KTT. Thời hạn tiếp tục giải trình, cung cấp thêm tài liệu hoặc khai bổ sung hồ sơ thuế là 10 ngày làm việc kể từ ngày ban hành thông báo lần hai.
Cơ quan thuế thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu không quá hai lần đối với mỗi hồ sơ khai thuế được kiểm tra tại trụ sở cơ quan thuế.
Hết thời hạn theo thông báo lần hai, nếu người nộp thuế không giải trình, bổ sung thông tin, tài liệu; không khai bổ sung hồ sơ thuế; hoặc đã giải trình, khai bổ sung nhưng không chứng minh được số thuế đã khai là đúng, cơ quan thuế xử lý theo hai trường hợp:
- Có đủ căn cứ ấn định thuế: Cơ quan thuế ấn định số thuế phải nộp.
- Không đủ căn cứ ấn định thuế: Cơ quan thuế ban hành quyết định kiểm tra tại trụ sở người nộp thuế hoặc lấy đó làm cơ sở xây dựng kế hoạch kiểm tra theo nguyên tắc quản lý rủi ro.
Vì vậy, sau khi nộp văn bản giải trình trên Dịch vụ công, người nộp thuế cần tiếp tục theo dõi phản hồi, lưu hồ sơ đã gửi và kịp thời bổ sung tài liệu nếu cơ quan thuế yêu cầu làm rõ thêm.
Nắm rõ cách nộp văn bản giải trình, bổ sung thông tin trên Dịch vụ công thuế giúp người nộp thuế chủ động phản hồi yêu cầu của cơ quan thuế. Khi thực hiện, cần bảo đảm nội dung giải trình rõ ràng, tài liệu đầy đủ, gửi đúng thời hạn và theo dõi kết quả xử lý sau khi nộp.
Dương Thúy.
|
Trong thời đại chuyển đổi số mạnh mẽ cùng với yêu cầu siết chặt quản lý thuế, Phần mềm hóa đơn điện tử E-invoice của Công ty Phát triển Công nghệ Thái Sơn là công cụ đắc lực giúp doanh nghiệp quản lý hóa đơn điện tử hiệu quả và đúng quy định. Theo đó, giúp doanh nghiệp tối ưu quy trình kế toán, giảm thiểu sai sót và nâng cao hiệu quả hoạt động. Liên hệ ngay theo đường dây nóng 24/7 để được tư vấn và dùng thử hoàn toàn MIỄN PHÍ: - Miền Bắc: 1900 4767. - Miền Nam/Trung: 1900 4768. |
Các tin tức liên quan:
Tiếp thị liên kết có doanh thu trên 1 tỷ đồng/năm: Cần lưu ý gì về hóa đơn?
19/10/2026-399 lượt xem
Hộ kinh doanh chú ý: Loạt cập nhật về hóa đơn điện tử từ tháng 10 đến tháng 12/2026
21/10/2026-691 lượt xem
Tờ khai 01/GTGT theo Thông tư 89/2026/TT-BTC khác gì Thông tư 80/2021/TT-BTC?
23/10/2026-854 lượt xem